
السندات: ما هي وكيف تعمل وما أنواعها؟
شرح السندات الحكومية وسندات الشركات، وكيفية تحديد أسعارها وعوائدها ومخاطرها، مع تناول سوق أدوات الدين والصكوك في السعودية.

السندات أوراق مالية تمثل دينًا على الجهة التي تصدرها، لا حصة في ملكية تلك الجهة. تدفع الحكومة أو الشركة أو الهيئة التي تحتاج إلى تمويل، عبر هذه الورقة، مبلغًا معلوم الشروط إلى من يشتريها، وتلتزم في المقابل بجدول سداد يحدده عقد الإصدار: دفعات دورية في كثير من السندات، ثم رد مبلغ عند تاريخ الاستحقاق، أو رد المبلغ دفعة واحدة إذا كان السند بلا كوبون دوري. بهذا المعنى تنتمي السندات إلى أدوات الدين، وتُدرس داخل مجموعة أوسع تسمى الأوراق المالية ذات الدخل الثابت، لأن التدفق النقدي التعاقدي يُعرف سلفًا على نحو لا يتوافر في ربح السهم.
الحكومات تستخدم السندات والصكوك لإدارة عجز المالية العامة وآجال الدين. الشركات تستخدمها لتمويل التوسع وإعادة جدولة الالتزامات من غير أن تقتصر على القرض المصرفي. والمستثمر يشتريها لأنه دائن يتوقع تدفقًا يمكن تقديره، لا لأنه شريك يشارك في نمو الشركة وخسائرها. غير أن قابلية التقدير ليست ضمانًا. سعر السند في السوق يتحرك، والمُصدر قد يتعثر، والتضخم يغيّر ما تشتريه النقود عند قبضها، وبيع السند قبل أجله قد يتم بسعر أقل من سعر الشراء.
د. وائل مرهف الشامي — خبير الأسواق المالية والأصول الرقمية
عبد الله محمد الزين — محرر اقتصادي أول ومدقق مالي معتمد
- السند دين على المُصدر لا حصة ملكية فيه؛ الحكومة أو الشركة تلتزم بجدول سداد معلوم مسبقاً.
- ثلاثة أرقام مختلفة تماماً: القيمة الاسمية، سعر السوق، ومعدل الكوبون — لا يُقرأ أحدها مكان الآخر.
- سعر السند الثابت الكوبون يتحرك عكسياً مع العائد الذي يطلبه السوق.
- العائد حتى الاستحقاق يفترض إعادة استثمار كل كوبون بالمعدل نفسه — افتراض قد لا يتحقق فعلياً.
- الصك يختلف عن السند في الجوهر القانوني: ملكية شائعة في أصل عبر عقود، لا دين تعاقدي مباشر.
- السعودية تجمع بين الصكوك المحلية بالريال والسندات الدولية وشهادات الثقة ضمن برامج منفصلة.
- قبل المقارنة بين عائدين، اطرح عائد السند الحكومي المماثل في الأجل لمعرفة ما تدفعه فعلاً مقابل خطر الائتمان.
اقرأ أيضاً:
السندات باختصار
السند التزام دين موثّق في ورقة قابلة، من حيث المبدأ، للانتقال من مستثمر إلى آخر. المُصدر يحصل على التمويل عند الطرح. حامل السند يملك حقًا ماليًا وفق الشروط، لا موجودات الشركة ولا صوتًا في إدارتها بصفته مساهمًا.
العائد ليس خانة واحدة. قد توجد كوبونات دورية، وقد يتحقق جزء من النتيجة من الفرق بين سعر الشراء والمبلغ المردود عند الاستحقاق. معدل الكوبون المكتوب على السند غير العائد الذي يحققه من اشتراه بسعر مختلف.
السعر السوقي ليس القيمة الاسمية. القيمة الاسمية أساس لحساب الكوبون وللمبلغ الذي يُرد عادة عند الأجل. سعر التداول يتغير مع العائد الذي يطلبه السوق، ومع الجدارة الائتمانية، والمدة المتبقية، والسيولة، وشروط الاستدعاء أو التحويل إن وجدت.
الخطر متعدد حتى حين يكون المُصدر حكومة. تعثر المُصدر أوضح المخاطر، لكنه ليس الوحيد. تقلب أسعار الفائدة، وتآكل القوة الشرائية، وصعوبة إيجاد مشترٍ، وإعادة استثمار الكوبونات بعائد أقل، وتغير سعر الصرف في السند الأجنبي، كلها تمس النتيجة ولو وصل أصل الدين في موعده.
السهم والصك ليسا صورتين أخريين من السند. السهم ملكية. السند التقليدي دين تعاقدي. الصك شهادة تُبنى على هيكل عقود متوافقة مع الشريعة، وحقوق حاملها تتوقف على الأصول والعقود ومرتبة الرجوع، لا على الاسم التجاري للإصدار.
في السعودية تتعدد الأدوات تحت عنوان واحد. سوق أدوات الدين تضم صكوكًا حكومية محلية بالريال، وسندات حكومية دولية، وصكوكًا حكومية دولية تصدر عبر هياكل مثل الإجارة، وأدوات للشركات تطرح طرحًا عامًا أو خاصًا، إلى جانب منتج ادخاري للأفراد هو صكوك «صح»، وهو مسجّل وغير متداول في السوق المالية.
نتائج أساسية
- السند أداة دين، وليس حصة ملكية في الجهة التي أصدرته.
- القيمة الاسمية، ومعدل الكوبون، وسعر السوق ثلاثة مفاهيم مختلفة، ولا يجوز قراءة أحدها على أنه الآخر.
- سعر السند ذي الكوبون الثابت يتحرك عادة في الاتجاه المعاكس للعائد الذي يطلبه السوق.
- ارتفاع العائد المحتمل قد يعكس خطر المُصدر أو ضعف السيولة أو طول الأجل، وليس ميزة مجانية.
- السندات تختلف في الضمان، ومرتبة المطالبة، وخيارات الاستدعاء أو التحويل، وشروط الاستحقاق.
- السند التقليدي والصك الإسلامي لا يتطابقان في الهيكل القانوني ولا في الحقوق التي يحصل عليها المستثمر عند التعثر.
- سوق أدوات الدين في السعودية تشمل إصدارات حكومية محلية ودولية، وأدوات شركات، ولا تختزل في منتج واحد.
ما السندات؟ وكيف تنشأ العلاقة بين المُصدر والمستثمر؟
التعريف المالي للسند
السند، في الأسواق المالية، ورقة تُثبت أن حاملها دائن للمُصدر بمبلغ وشروط محددة. الاقتراض نفسه قديم، أما الذي حوّله إلى سوق فهو تجزئة الدين إلى وحدات متماثلة يمكن بيعها لعدد كبير من المستثمرين، ثم نقلها لاحقًا من غير أن يُعاد التفاوض على القرض من الصفر مع كل مشترٍ جديد.
لذلك يُوصف السند بأنه أداة دين، ويُدرج مع أذون الخزانة والصكوك وكثير من أوراق الدخل الثابت في عائلة واحدة من حيث الوظيفة الاقتصادية: نقل مدخرات من وحدات لديها فائض إلى وحدات لديها عجز، مقابل التزام بالسداد. الاختلاف بين أفراد هذه العائلة في العقد، والأجل، والضمان، وقابلية التداول، لا في فكرة المديونية وحدها.
القيمة الاسمية، وتسمى أيضًا قيمة المساواة في بعض الأدبيات، هي المبلغ المرجعي المكتوب على السند. ليست بالضرورة المبلغ الذي دفعه المستثمر، وليست بالضرورة السعر الذي سيبيع به غدًا. أصل الدين هو الالتزام الرئيس الذي يُرد وفق الشروط، وغالبًا ما يساوي القيمة الاسمية عند الاستحقاق في السند التقليدي البسيط. الكوبون هو الدفعة الدورية، ومعدل الكوبون نسبتها السنوية إلى القيمة الاسمية لا إلى سعر الشراء.
من الأطراف المشاركة في إصدار السند؟
المُصدر هو من ينشئ الالتزام: حكومة، أو شركة، أو هيئة عامة يخولها نظامها بالاقتراض. حامل السند هو من يدفع المال ويصبح دائنًا. بينهما، في الإصدارات المؤسسية، طبقة من الوسطاء لا تغيّر طبيعة الدين لكنها تغيّر طريقة وصوله إلى السوق: مستشارون ماليون، ومديرو إصدار، ومتعهدون بالتغطية يلتزمون أحيانًا بشراء الورقة ثم إعادة بيعها، ووكلاء دفع يوصلون الكوبون، وأمناء حفظ أو مراكز إيداع تسجّل الملكية، وممثل لحملة السندات أو أمين يتابع الالتزامات إذا نص الهيكل على ذلك.
في الإصدار السيادي السعودي ينفصل الدور التنفيذي على نحو معلن. وزارة المالية جهة الإصدار في الصكوك المحلية بالريال، والمركز الوطني لإدارة الدين يرتب الطرح ويدير علاقة البرنامج باحتياج التمويل الحكومي. هذا الترتيب لا يجعل المركز مدينًا بدل الوزارة، ولا يجعل المشتري مالكًا لأصل عام. هو تقسيم لمهام الإصدار داخل جهة سيادية واحدة من حيث الالتزام النهائي، مع اختلاف الصيغة حين يصدر الصك الدولي عبر كيان ذي غرض خاص، كما في شهادات الثقة المرتبطة بهيكل الإجارة.
وكالات التصنيف، إذا طُلب تصنيف، تقيّم احتمال السداد ولا تصبح طرفًا في العقد. الهيئة الشرعية، في الصكوك، تنظر في توافق الهيكل مع الضوابط الشرعية التي اعتُمدت للإصدار، من غير أن يحل رأيها محل قراءة الوثائق عند النزاع.
ما الحقوق التي يحصل عليها حامل السند؟
حق الحامل الأول قبض ما نصت عليه الشروط في مواعيدها: الكوبون إن وُجد، ثم مبلغ الاسترداد. إذا أخل المُصدر، انتقل الحامل من انتظار التدفق إلى المطالبة: إعذار، أو تعجيل، أو تنفيذ على ضمان، بحسب الوثيقة والنظام الذي يحكمها. هذه الحقوق حقوق دائن. حامل السند لا يصوت في الجمعية العامة بصفته مالكًا، ولا يرتفع نصيبه إذا تضاعفت أرباح الشركة، ولا يهبط كوبونه تعاقديًا لمجرد أن الشركة حققت خسارة، ما دام المُصدر قادرًا على الالتزام وما دام الكوبون ثابتًا غير مربوط بالربح.
عند التصفية يتقدم الدائنون عمومًا على المساهمين، لكن الدائنين ليسوا طبقة واحدة. الدين المضمون بممتلكات محددة يسبق، في حدود ذلك الضمان، الدين غير المضمون. الدين الرئيس يسبق الدين التابع. وما يبقى بعد الدائنين هو الذي قد يصل إلى حملة الأسهم، وكثيرًا ما لا يبقى شيء. حتى هذه المرتبة ليست وعدًا بالاسترداد الكامل: قيمة الضمان قد تنخفض، وإجراءات الإفلاس قد تعيد ترتيب المطالبات أو تستبدل السند بأداة جديدة ذات قيمة أقل.
المكونات الأساسية لأي سند
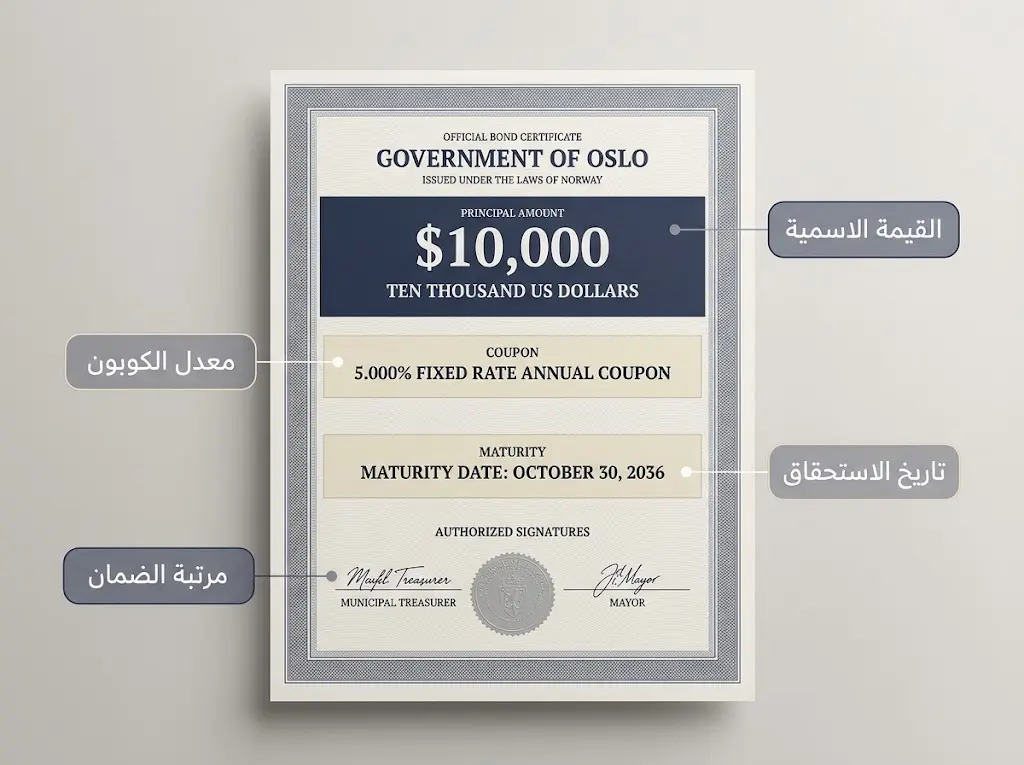
أي سند مفهوميًا يُقرأ من خلال عناصره لا من خلال اسمه التجاري.
“`html| العنصر | ماذا يحدد؟ | مثال توضيحي |
|---|---|---|
| القيمة الاسمية | أساس حساب الكوبون، والمبلغ المرجعي للاسترداد في السند البسيط | سند بقيمة اسمية 1,000 ريال |
| سعر الإصدار | ما يُدفع عند الطرح، وقد يكون أقل من القيمة الاسمية أو أعلى منها أو مساوياً لها | إصدار بخصم أو بعلاوة عن القيمة الاسمية |
| سعر السوق | ما يتراضى عليه بائع ومشترٍ بعد الإصدار، وهو الذي يتغير باستمرار | يتحرك يومياً مع العرض والطلب |
| معدل الكوبون | نسبة الدفعة التعاقدية السنوية إلى القيمة الاسمية لا إلى سعر الشراء | كوبون 4% على قيمة 1,000 يعني 40 سنوياً |
| مواعيد الدفع | سنوياً أو نصف سنوي أو ربع سنوي أو عند الاستحقاق فقط | دفعات نصف سنوية شائعة في السندات الدولية |
| تاريخ الاستحقاق | اليوم الذي ينتهي فيه الالتزام الدوري ويُستحق فيه مبلغ الاسترداد | آجال تمتد من 5 سنوات حتى 30 سنة |
| العملة | عملة الالتزام، وهي ليست دائماً عملة إنفاق المستثمر | تنبيهبالريال محلياً أو بالدولار دولياً |
| الضمان والمرتبة والخيارات | ما الذي يُرجع إليه عند التعثر، ومن يُدفع قبل من، وهل يستطيع أحد الطرفين إنهاء السند مبكراً | حاسمسند مضمون مقابل سند غير مضمون |
يجتمع في السند الواحد أكثر من وصف. قد يكون حكوميًا، طويل الأجل، ثابت الكوبون، مقومًا بالدولار، ومدرجًا في سوق دولية. التصنيفات التالية أدوات للفهم لا صناديق مغلقة.
لماذا تصدر الحكومات والشركات السندات؟ ولماذا يشتريها المستثمرون؟
لماذا تلجأ الحكومات إلى إصدار السندات؟
الحكومة التي يزيد إنفاقها على إيراداتها في سنة ما تحتاج إلى تمويل الفجوة. السند أحد سبل ذلك التمويل: يوزع الحاجة على عدد كبير من الدائنين، ويتيح اختيار آجال متعددة بدل الاعتماد على أجل واحد. إلى جانب تمويل العجز، تستخدم الحكومات الإصدار لإدارة مخزون الدين القائم: استبدال دين يقترب استحقاقه بدين أطول، أو تخفيض تكلفة خدمة دين قديم إذا انخفضت العوائد، أو بناء منحنى عائد محلي تُسعَّر عليه أدوات أخرى.
الالتزام بالدفع هنا التزام عام على المالية العامة، يُختبر بالقدرة على تحصيل الإيراد وإدارة الإنفاق والوصول إلى السوق عند التجديد. انخفاض خطر الائتمان في كثير من السندات السيادية، مقارنة بسندات الشركات، لا يلغي خطر السعر ولا خطر التضخم. والدول ليست متماثلة: عملة الإصدار، واحتياطي النقد الأجنبي حين يكون الدين أجنبيًا، وسجل السداد، وهيكل الاقتصاد، كلها تغيّر مرتبة الخطر.
اقرأ أيضاً:
- السياسة النقدية والمالية: الأدوات، الأهداف، والتأثير الاقتصادي
- عجز الميزانية (Deficit): المفهوم، الأنواع، والتأثير الاقتصادي
لماذا تصدر الشركات السندات؟
الشركة تصدر السند لتمويل أصل طويل العمر، أو توسعة، أو استحواذ، أو لإعادة تمويل قرض أو سند أقدم، أو لتنويع الدائنين فلا يبقى المصرف الممول الوحيد قادرًا على تقييد الشروط. السند، إذا نجح طرحه، قد يطيل الأجل مقارنة بتسهيل مصرفي قصير، ويثبت الكوبون إذا كان ثابتًا، فيعرف المساهمون تكلفة التمويل التعاقدية إلى أجل معلوم.
الثمن المقابل هو قيد. نشرة الإصدار قد تمنع تجاوز مديونية معينة، أو توزيع أرباح فوق حد، أو بيع أصل جوهري، أو تقديم ضمان لدائن جديد يضعف الدائنين الحاليين. هذه التعهدات جزء من سعر الدين لا حاشية قانونية. كلما ضعف المركز المالي، ارتفع العائد الذي يطلبه السوق، أو انغلق باب الإصدار أصلًا.
لماذا يشتري المستثمرون السندات؟
المشتري يبحث، في السند ذي الكوبون، عن تدفق دوري يمكن جدولته، وعن استرداد المبلغ عند الأجل إذا التزم المُصدر. يبحث أيضًا عن أداة يختلف سلوكها عن السهم: أرباح الشركات تتذبذب، وكوبون السند الثابت لا يتذبذب مع ربح السنة. وفي المحفظة، قد يخفف الدخل الثابت من تقلب المحفظة الكلية، لا لأنه بلا تقلب، بل لأن محرك تقلبه الرئيس، وهو العائد المطلوب وخطر الائتمان، ليس هو محرك السهم نفسه في كل الأوقات.
هناك دافع ثالث أقل ظهورًا في الشروح المبسطة: الشراء من أجل السعر لا من أجل الاحتفاظ. إذا انخفض العائد المطلوب في السوق، ارتفع سعر السند القائم، فيمكن بيعه قبل الأجل بربح رأسمالي. هذا الاحتمال هو نفسه قناة الخسارة إذا تحرك العائد في الاتجاه الآخر.
هل السندات استثمار آمن دائمًا؟
لا. انخفاض الخطر ليس انعدامه. سند حكومة ذات جدارة عالية أقل تعرضًا للتعثر من سند شركة مدينة مثقلة، لكن حامله قد يخسر إذا باع بعد ارتفاع العوائد، أو إذا أكل التضخم القوة الشرائية للكوبون الثابت، أو إذا كانت عملة السند غير عملة التزاماته. سند الشركة قد يُسترد كاملًا في الموعد، وقد يُعاد هيكلته فيُستبدل بأداة أطول أو بمبلغ أقل أو بحصة ملكية لم يكن المستثمر يريدها.
الالتزام التعاقدي بالدفع يعني أن عدم الدفع إخلال، لا أن الإخلال مستحيل. أي صياغة توحي بأن السند «يضمن رأس المال والعائد في جميع الأحوال» تتجاوز ما يستطيع العقد تقديمه.
كيف تعمل السندات من لحظة الإصدار حتى تاريخ الاستحقاق؟
كيف يتم إصدار السندات؟
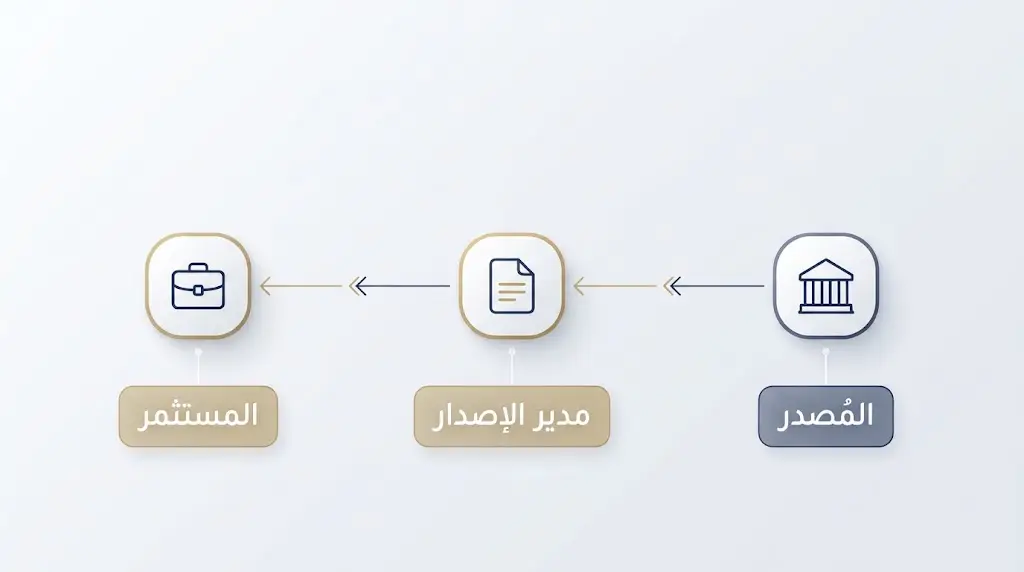
تبدأ الدورة بتقدير الحاجة: كم يلزم، ولأي أفق، وبأي عملة، وبأي مرتبة مقارنة بديون قائمة. ثم تُبنى الشروط: الحجم، والقيمة الاسمية للوحدة، ومعدل الكوبون أو صيغة ربطه بمؤشر، ومواعيد الدفع، وتاريخ الاستحقاق، والضمان، وحقوق الاستدعاء، والتعهدات، والقانون الحاكم. تُعد نشرة إصدار أو مذكرة معلومات تفصح عن المُصدر والأخطار والاستخدام المتوقع للحصيلة.
في الطرح العام يُدعى المستثمرون إلى الاكتتاب عبر مديري الإصدار. في الطرح الخاص تُعرض الورقة على فئة محددة، غالبًا مؤسسات مؤهلة، بقيود على إعادة البيع. بعد استقبال الطلبات يُخصص السند، ويُسجل في مركز إيداع، وتدخل الحصيلة إلى المُصدر مخصومًا منها تكاليف الإصدار. من هذه اللحظة يصبح المُصدر مدينًا لحملة الورقة لا للوسيط الذي رتب العملية.
الإصدار المحلي السعودي للصكوك الحكومية يتبع إيقاعًا شهريًا داخل برنامج قائم منذ عام 2017: تستقبل الطلبات، ثم يعلن المركز الوطني لإدارة الدين حجم التخصيص وتوزيعه على شرائح ذات آجال مختلفة. الإصدار الدولي يتم عبر برنامج سندات متوسطة الأجل، أو عبر برنامج مستقل لشهادات الثقة، ويوجه إلى مستثمرين ومؤسسات مؤهلة في الأسواق الدولية.
كيف يحصل المستثمر على أمواله من السند؟
في السند ذي الكوبون الثابت يعرف الحامل مبلغ كل دفعة ما دامت القيمة الاسمية والمعدل ثابتين. من اشترى السند عند الإصدار بسعر مختلف عن القيمة الاسمية لا يحقق معدل الكوبون نفسه عائدًا على المبلغ الذي دفعه. من اشتراه لاحقًا من السوق يحقق عائدًا يعتمد على السعر الذي دفعه وعلى ما تبقى من دفعات.
السند ذو الكوبون المتغير يغير الدفعة عند كل إعادة تسعير وفق مؤشر معلن، مثل سعر فائدة مرجعي زائد هامش. الخطر هنا ينتقل جزئيًا من سعر السند إلى مقدار الدفعة القادمة. السند الصفري لا يدفع شيئًا في الطريق؛ يُشترى بخصم، ويُرد بالقيمة الاسمية، والفرق هو مصدر العائد. لا توجد كوبونات تُعاد استثمارها، لكن حساسية سعره للتغير في العائد تكون عالية لأن أجله المالي يساوي أجله الزمني.
الفائدة التعاقدية هي ما وعد به العقد. العائد الفعلي مسار يتحقق أو لا يتحقق بحسب سعر الدخول، وإعادة استثمار الدفعات، ووقوع التعثر من عدمه، والضرائب أو الزكاة التي يخضع لها الحامل بحسب وضعه، والنتيجة إذا بيع السند قبل الأجل.
ماذا يحدث عند حلول تاريخ الاستحقاق؟
الاستحقاق انتهاء عمر الورقة. يدفع المُصدر مبلغ الاسترداد، وهو في السند البسيط القيمة الاسمية، وتقف الكوبونات. بعد ذلك لا يبقى سعر سوقي لأن الالتزام انقضى. بعض الوثائق تجيز الاسترداد المبكر بقرار المُصدر، أو تمديد الأجل، أو التحويل إلى سهم. إذا لم يُمارس خيار من هذا النوع، فالطريق الافتراضي هو السداد عند التاريخ المكتوب.
التوقف عن الدفع في هذا التاريخ هو تعثر في أصل الدين، وهو أشد من تأخير كوبون واحد من حيث أثره في التصنيف وفي مطالبات الدائنين، وإن كانت الوثائق هي التي تعرّف «حدث الإخلال» بدقة قد تشمل التأخير عن الكوبون أيضًا.
هل يستطيع المستثمر بيع السند قبل تاريخ استحقاقه؟
إذا كان السند قابلًا للتداول ولا تقيد شروط طرحه انتقاله، فالحامل يبيعه في السوق الثانوية لمستثمر آخر. المُصدر لا يسترد بالضرورة في تلك اللحظة، ولا يتأثر جدول التزاماته بتغير أسماء الدائنين. البائع يحصل على سعر السوق في يوم الصفقة، مضافًا إليه أو محسوبًا معه ما استحق من كوبون عن الأيام المنقضية، وينقطع عن الدفعات اللاحقة.
هذا السعر قد يكون أعلى من تكلفة الشراء أو أدنى. الحاجة إلى السيولة لا تخلق مشترين. السند قليل التداول قد يُباع بخصم إضافي لمجرد أن المشتري يطلب تعويضًا عن صعوبة الخروج لاحقًا. وبعض الأدوات لا تُتداول أصلًا، ومنها صكوك «صح» الادخارية، فطريق الخروج منها ليس السوق بل أحكام الاسترداد المبكر الخاصة بالمنتج، ومن بينها فقدان الربح المتراكم.
السوق الأولية والسوق الثانوية للسندات
السوق الأولية هي لحظة ولادة الدين: المال ينتقل من المكتتبين إلى المُصدر، والورقة تنشأ. السوق الثانوية هي تبادل الورقة بين المستثمرين بعد ذلك. تمويل الجهة المدينة يحدث في الأولى. ارتفاع سعر السند في الثانية يفيد من يحمله ويريد البيع، لا خزينة المُصدر، إلا إذا اشترى المُصدر ورقته من السوق ضمن عملية إعادة شراء.
التسوية بعد الصفقة تنقل الملكية وتبادل الثمن عبر مركز الإيداع وأعضاء السوق. في سوق الصكوك والسندات لدى تداول السعودية، تتم التسوية في يوم العمل الثاني بعد الصفقة، أي على أساس يومي التداول زائد يومين، وتتولى شركة مركز إيداع الأوراق المالية «إيداع» خدمات التسجيل ونقل الملكية وما يتصل بالتسوية. التداول خارج المنصة متاح لبعض الأدوات المطروحة طرحًا خاصًا، بشروط غير شروط السوق المدرجة.
كيف يعمل السند؟ من التمويل إلى الاستحقاق
تُطرح السندات في السوق الأولية، وتنتقل حصيلة الاكتتاب إلى المُصدر.
تُدفع الكوبونات في مواعيدها إذا نص العقد عليها. وقد لا توجد دفعات دورية في السند الصفري.
يدفع المُصدر مبلغ الاسترداد وفق الشروط، وتنتهي الالتزامات الخاصة بالسند.
إذا كان السند قابلًا للتداول، يستطيع حاملُه بيعه إلى مستثمر آخر قبل الاستحقاق. تنتقل ملكية السند والحقوق المستقبلية إلى المشتري، ويحصل البائع على سعر السوق، بينما لا يعني انتقال الملكية أن المُصدر سدد الدين مبكرًا.
ما أنواع السندات؟ وكيف تختلف عن بعضها؟
أنواع السندات حسب الجهة المُصدرة
السندات الحكومية تصدرها الحكومات المركزية لتمويل المالية العامة وإدارة الدين. خطر ائتمانها مرتبط بقدرة الدولة لا بمشروع تجاري واحد، لكنه يتفاوت بين الدول والعملات. سندات الشركات تصدرها شركات لتمويل نشاطها، وعائدها عادة أعلى من سند الحكومة المقارِب في الأجل والعملة، لأن السوق يطلب تعويضًا عن احتمال التعثر وعن ضعف السيولة. بين الطرفين توجد إصدارات هيئات ومؤسسات عامة، قد تحمل ضمانًا حكوميًا صريحًا أو لا تحمله؛ الصفة «الحكومية» في الاسم لا تغني عن نص الضمان.
وتنقسم الإصدارات أيضًا إلى محلية، تُطرح في السوق الداخلية وغالبا بالعملة المحلية، ودولية تُطرح لمستثمرين خارجيين وغالبا بعملة دولية. السعودية تعمل في الجهتين معًا، لكن الأداة المحلية الرئيسة في البرنامج السيادي صك بالريال، بينما الشريحة الدولية التقليدية سند، وإلى جانبها صك دولي بهيكل مستقل. الخلط بين هذه الخطوط هو أكثر أخطاء القراءة شيوعًا.
أنواع السندات حسب طريقة احتساب العائد
السند ذو الكوبون الثابت يدفع مبلغًا معلومًا في كل موعد. ثبات المبلغ لا يعني ثبات العائد على سعر الشراء، ولا ثبات سعر السند. السند ذو الكوبون المتغير يعيد ضبط الدفعة وفق مؤشر. سعره أقل حساسية لتغير المستوى العام للفائدة بين مواعيد إعادة التسعير، لكنه يظل حساسًا لاتساع الهامش الائتماني وللفترة القصيرة المتبقية حتى إعادة الضبط التالية.
السند الصفري يصدر أو يُتداول بخصم من قيمته الاسمية ولا يدفع كوبونات. عائده كله في نمو السعر نحو قيمة الاسترداد إذا لم يتغير خطر المُصدر. من المهم التمييز بين ثبات معدل الكوبون وثبات العائد المتحقق: الأول بند في العقد، والثاني نتيجة تعتمد على سعر الدخول ومسار إعادة الاستثمار والاحتفاظ أو البيع.
أنواع السندات حسب مدة الاستحقاق
الأسواق تتحدث عن سندات قصيرة ومتوسطة وطويلة وفائقة الطول، لكن الحدود الزمنية ليست قانونًا عالميًا واحدًا. ما يُسمى قصيرًا في سوق قد يمتد بضع سنوات، والطويل قد يعني عشر سنوات أو ثلاثين أو أكثر. المفيد للمستثمر ليس الخانة اللفظية بل المدة المتبقية حتى الاستحقاق، لأنها، مع حجم الكوبون، تحدد كم يتغير السعر إذا تغير العائد المطلوب.
كلما طالت المدة المتبقية، في سند ثابت الكوبون وخالٍ من خيار الاستدعاء، زادت عادة حساسية السعر. سند يستحق بعد عامين لا يتأثر كما يتأثر سند يستحق بعد ثلاثين سنة بالحركة نفسها في العائد. هذا وصف للاتجاه، والقياس الأدق يتم عبر المدة المالية لا عبر عدد السنوات وحده.
أنواع السندات حسب الضمان وترتيب المطالبات
السند المضمون يرتبط بامتياز على أصل أو مجموعة أصول أو تدفقات محددة. السند غير المضمون يعتمد على الذمة العامة للمُصدر وعلى التعهدات التي تقيد تصرفاته. الضمان يرفع مرتبة المطالبة في حدود قيمة الأصل محل الضمان، ولا يخلق قيمة إذا كان الأصل قد هبط أو كان مثقلًا بامتياز أسبق.
السند الرئيس يُدفع قبل السند التابع عند التعثر. التابع يعوّض حاملَه، إن عوّضه السوق، بعائد أعلى مقابل هذا التأخر في الصف. في إعادة الهيكلة قد تُمس المرتبة التعاقدية بترتيب جديد يقبله الدائنون أو يفرضه إطار النظام. قراءة كلمة «مضمون» في عنوان الإصدار من غير قراءة تعريف الضمان وحدود الرجوع قراءة ناقصة.
أنواع السندات حسب الحقوق والخيارات المضمنة فيها
السند القابل للاستدعاء يحق لمُصدره ردّه قبل الأجل في مواعيد وبسعر منصوص عليهما. المُصدر يميل إلى الاستدعاء عندما تنخفض كلفة الاقتراض الجديدة عن كوبون السند القديم. الحامل عندئذ يسترد ماله في وقت لم يعد فيه العائد المرتفع متاحًا، ويعيد الاستثمار في سوق أقل عائدًا. هذا الخطر جزء من تسعير السند، ولذلك يكون عائده المطلوب أعلى، في الأحوال المعتادة، من سند مماثل غير قابل للاستدعاء.
السند القابل للبيع إلى المُصدر، أو ذو خيار البيع، يمنح الحامل حق ردّه إلى الجهة المصدرة عند شروط محددة. هذا الخيار ينفع الحامل إذا ارتفعت العوائد أو ساء الائتمان، ولذلك يقبل بكوبون أقل. السند القابل للتحويل يعطي حق مبادلة الدين بسهم في الشركة المصدرة وفق سعر تحويل. كوبونه أدنى من سند عادي مماثل لأن الحامل يدفع ضمنًا مقابل خيار تصاعد السهم، والمساهمون القدامى يتحملون احتمال تخفيف ملكيتهم إذا نُفّذ التحويل. السند القابل للاستبدال يشبهه، غير أن السهم البديل قد يكون سهم شركة أخرى تملك الجهة المصدرة حصة فيها لا سهم المُصدر نفسه.
أنواع السندات حسب العملة وسوق الإصدار
السند المقوم بالعملة المحلية يعرّض حاملًا ينفق بتلك العملة لتضخمها وأسعار فائدتها، لا لسعر صرف إضافي. السند المقوم بعملة أجنبية يضيف خطر التحويل: قد يُدفع الكوبون كاملًا بالدولار، ثم تنخفض قيمة ما يساويه بالريال، أو العكس. الإدراج في سوق دولية يغيّر كذلك فئة المشترين، وقواعد الإفصاح، والقانون الحاكم، وعمق التداول. مكان الإدراج ليس تفصيلًا شكليًا.
كيف تتحدد أسعار السندات وعوائدها؟
ما الفرق بين القيمة الاسمية وسعر الإصدار وسعر السوق؟
القيمة الاسمية مرجع حسابي. سعر الإصدار هو ثمن الولادة: قد يطرح السند بالمساواة، أي بما يساوي قيمته الاسمية، أو بخصم، أو بعلاوة، بحسب العلاقة بين الكوبون المعروض والعائد الذي يقبله المكتتبون في يوم الطرح. سعر السوق بعد ذلك حصيلة أوامر البيع والشراء. لا يوجد في تعريف القيمة الاسمية ما يلزم السوق باحترامها قبل يوم الاستحقاق. عند الأجل فقط، وفي سند يُرد بتلك القيمة ويلتزم مُصدره، يعود المبلغ المدفوع إلى ذلك المرجع بغض النظر عن الأسعار التي مر بها السند في السنوات السابقة.
ما معدل الكوبون؟ وكيف يُحسب؟
معدل الكوبون يساوي الدفعة السنوية مقسومة على القيمة الاسمية. سند قيمته الاسمية 1,000 ومعدله 4% يدفع 40 في السنة، سواء قُسمت على دفعة واحدة أو دفعتين متساويتين. إذا كان السعر السوقي 980 فإن الأربعين لا تساوي 4% من المبلغ المستثمر. من هنا يبدأ الالتباس الذي تعالجه مقاييس العائد التالية.
المثال التالي افتراضي، مبني لأجل الشرح، ويفترض دفع الكوبون مرة في السنة وفي يوم الكوبون نفسه بحيث لا توجد فائدة مستحقة. ليس إصدارًا سعوديًا ولا سعرًا متداولًا.
سند قيمته الاسمية 1,000، وكوبونه السنوي 30، أي بمعدل 3%، ومتبقٍ على استحقاقه سنتان. إذا كان العائد المطلوب في السوق 3% أيضًا، فسعره النظري 1,000. الدفعة القريبة تساوي 30، والدفعة البعيدة تساوي 1,030، وخصمهما بمعدل 3% يعيد المجموع إلى القيمة الاسمية. معدل الكوبون هنا يطابق عائد السوق، لذلك لا يحتاج السند إلى خصم ولا يتحمل علاوة.
ما العائد الجاري للسند؟
العائد الجاري هو الكوبون السنوي مقسومًا على السعر الحالي النظيف للسند. يقيس ما تدفعه الورقة سنويًا نسبة إلى ثمنها اليوم، ويتجاهل أن المشتري قد يسترد 1,000 بينما دفع أقل أو أكثر، ويتجاهل إعادة استثمار الكوبونات. لذلك هو مؤشر دخل دوري لا مقياس للنتيجة حتى الاستحقاق.
العائد الجاري = الكوبون السنوي ÷ السعر النظيف
إذا هبط سعر السند الافتراضي السابق إلى 962.81 لأن العائد المطلوب ارتفع إلى 5%، ظل الكوبون 30، وصار العائد الجاري نحو 3.12%. هذا الرقم أعلى من معدل الكوبون البالغ 3% وأدنى بكثير من العائد حتى الاستحقاق البالغ 5%. ثلاثة أرقام صحيحة، وكل واحد يجيب عن سؤال مختلف.
ما العائد حتى الاستحقاق؟
العائد حتى الاستحقاق هو معدل الخصم الذي يجعل القيمة الحالية للكوبونات المتبقية ولمبلغ الاسترداد مساوية لسعر السند. هو، بلغة الحساب، معدل العائد الداخلي للتدفقات الموعودة إذا بقي السند حتى أجله. يجمع في رقم واحد أثر الكوبون وأثر الفرق بين سعر الشراء وقيمة الاسترداد.
في المثال، شراء السند بـ962.81 مع قبض 30 بعد سنة و1,030 بعد سنتين يعطي عائدًا سنويًا حتى الاستحقاق قدره 5% بالبناء الحسابي للمثال. معدل الكوبون بقي 3%. الفرق جاء من الخصم: المشتري يدفع أقل من 1,000 ويسترد 1,000 إذا التزم المُصدر.
هذا الرقم يقوم على افتراضات لا يجوز إخفاؤها. يفترض أن المُصدر يدفع كل دفعة في موعدها، وأن الحامل لا يبيع قبل الأجل، وأن كل كوبون يُعاد استثماره حتى نهاية المدة بالعائد نفسه. إذا فشل افتراض منها، فالعائد الذي يتحقق على المال يختلف عن الرقم المنشور. العائد حتى الاستحقاق ليس كوبونًا مضمونًا ولا حدًا أدنى قانونيًا.
> مفارقة حسابية: السند الصفري المقابل، بقيمة اسمية 1,000 واستحقاق بعد سنتين وعائد 5%، يُسعَّر نظريًا عند 907.03. من يحتفظ به حتى الأجل يقبض 1,000. الربح بالريال 92.97، أي نحو 10.25% على مدى السنتين مجتمعتين، لا 10.25% في كل سنة. العائد السنوي ما زال 5%. الخلط بين الربح الكلي والعائد السنوي يضاعف النتيجة في ذهن القارئ من غير أن يتغير العقد.
لماذا تباع السندات أحيانًا بأعلى من قيمتها الاسمية أو بأقل منها؟
إذا ساوى كوبون السند العائد المطلوب للسند الجديد المماثل في الخطر والأجل، مال السعر إلى المساواة. إذا كان كوبون السند القديم أدنى مما يطلبه السوق اليوم، لم يشترِه أحد بالقيمة الاسمية، فيهبط السعر إلى أن يصبح العائد حتى الاستحقاق مساويًا للعائد المطلوب: هذا سند بخصم. إذا كان الكوبون القديم أعلى من عائد السوق، دفع المشترون علاوة مقابل تدفق أكبر، وهبط العائد حتى الاستحقاق إلى مستوى السوق رغم بقاء الكوبون مرتفعًا: هذا سند بعلاوة.
مع اقتراب الاستحقاق، إذا لم يتغير خطر المُصدر ولم يُستدعَ السند، يتحرك السعر نحو قيمة الاسترداد. العلاوة تتآكل والخصم يضيق. هذا الانجذاب إلى القيمة الاسمية يفسر لماذا قد يخسر مشتري السند بعلاوة جزءًا من سعر الشراء حتى لو قبض كل الكوبونات واسترد القيمة الاسمية كاملة: جزء مما ظنه عائدًا كان استردادًا معجلًا لعلاوة دفعها هو نفسه.
لماذا تنخفض أسعار السندات عندما ترتفع أسعار الفائدة؟
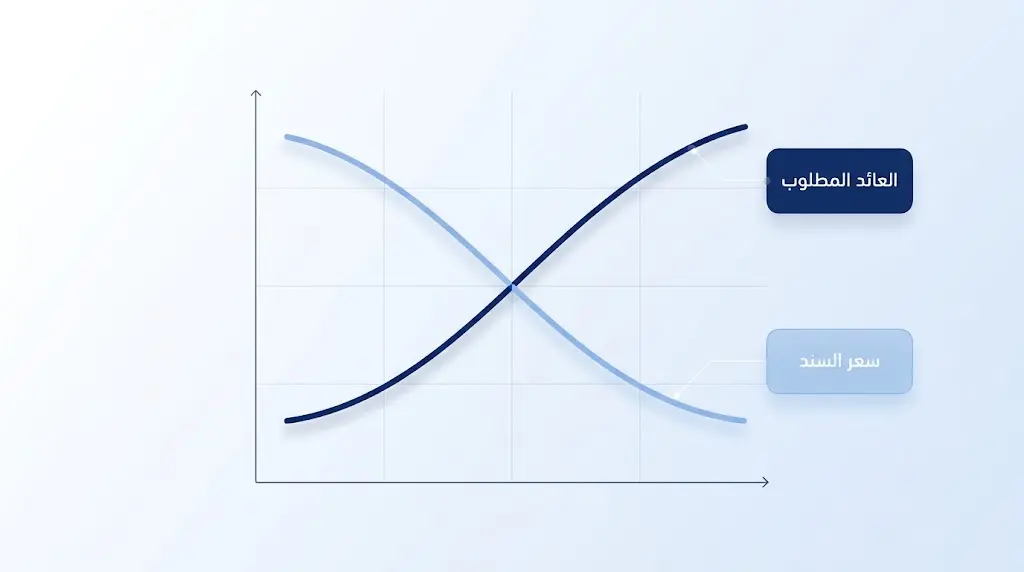
لأن السند القديم ينافس السند الجديد. إذا صار بإمكان المُصدر نفسه أن يطرح سندًا يدفع 50 في السنة على كل 1,000، فالسند القديم الذي يدفع 30 لا يُباع بـ1,000. يهبط سعره حتى تتعادل الفرصتان من جهة العائد. وإذا انخفضت عوائد السوق، أصبح الكوبون القديم سخيًا مقارنة بالإصدارات الجديدة، فارتفع سعر السند القائم. العلاقة عكسية بين السعر والعائد المطلوب على السند الثابت الخالي من خيار الاستدعاء.
الأرقام الافتراضية نفسها توضح الانتقال. عند عائد مطلوب 3% كان السعر 1,000. عند 5% يصبح:
30 ÷ 1.05 + 1,030 ÷ 1.052 = 962.81
انخفاض بنحو 37.19، أي 3.7% من السعر، فقط لأن العائد المطلوب ارتفع بنقطتين مئويتين، مع بقاء العقد على حاله. وعند عائد مطلوب 2% يرتفع السعر إلى نحو 1,019.42. السند الجديد ذو الكوبون 5% يقف عند 1,000 إذا كان العائد المطلوب 5%. القديم لا يستطيع رفع كوبونه، فيعدل السوق الثمن.
«ارتفاع أسعار الفائدة» في هذا السياق يعني ارتفاع العائد الذي يطلبه مشترو السندات، وهو يرتبط بقرارات البنك المركزي وتوقعات التضخم وعلاوة الأجل وخطر الائتمان، ولا يساوي تلقائيًا سعر فائدة واحدًا يعلنه المصرف على الودائع.
كيف يتغير سعر السند عندما يتغير العائد المطلوب؟
اقرأ أيضاً:
كيف يُحسب السعر النظري للسند؟
السعر النظري لسند ثابت الكوبون، إذا كانت الدفعات منتظمة والعائد ثابتًا لكل فترة، هو القيمة الحالية لتدفقاته:
P = Σt=1n C ÷ (1 + y)t + F ÷ (1 + y)n
هنا P السعر، وC دفعة الكوبون في الفترة، وF القيمة الاسمية أو مبلغ الاسترداد، وy العائد المطلوب لكل فترة لا بالضرورة في السنة، وn عدد الفترات المتبقية. إذا كان الكوبون نصف سنوي، فـC نصف الكوبون السنوي، وy العائد نصف السنوي، وn عدد أنصاف السنوات. استخدام المعدل السنوي مع دفعة نصف سنوية من غير تعديل يخطئ في السعر.
المبدأ هو خصم المستقبل: ريال يُقبض بعد سنتين أقل قيمة من ريال يُقبض اليوم، لأن المال الحاضر يمكن أن يُستثمر، ولأن الانتظار يحمل خطرًا. كلما ارتفع y انخفضت القيمة الحالية. المعادلة لا تعرف اسم المُصدر؛ خطره يدخل عبر y. إذا شك السوق في السداد، ارتفع العائد المطلوب وانخفض السعر، وقد تُستبدل التدفقات الموعودة بتدفقات مرجحة باحتمال التعثر في نماذج أكثر تقدمًا. المعادلة أعلاه تفترض أن التدفق التعاقدي سيُدفع.
ما الفائدة المستحقة عند تداول السند بين مواعيد الكوبون؟
الكوبون يُدفع لمن يحمل السند في تاريخ الاستحقاق الدوري، لا لمن حمله معظم الفترة ثم باعه قبل الموعد بيوم. حتى لا يُهضم حق البائع، يضيف التسعير فائدة مستحقة عن الأيام المنقضية من فترة الكوبون. السعر النظيف هو سعر السند من غير هذه الفائدة. السعر المتسخ، أو سعر الفاتورة، هو النظيف زائد المستحقة، وهو الذي يُسوّى ماليًا في كثير من الأسواق.
مثال تعليمي لا يصف عرف تسوية بعينه: سند دفعته السنوية 40، وانقضى 91 يومًا من فترة طولها 365 يومًا. الفائدة المستحقة تقارب 40 × 91 ÷ 365، أي نحو 9.97. إذا تراضى الطرفان على سعر نظيف قدره 980، فسعر الفاتورة نحو 989.97. أعراف عد الأيام، مثل العد الفعلي أو عد 30/360، تغيّر الرقم. بعد دفع الكوبون تسقط المستحقة إلى الصفر ثم تعود إلى التراكم. قفزة السعر النظيف ليست ربحًا مفاجئًا في يوم الكوبون؛ الجزء الذي خرج هو الكوبون نفسه.
ما منحنى العائد؟ وما الذي يكشفه عن السوق؟
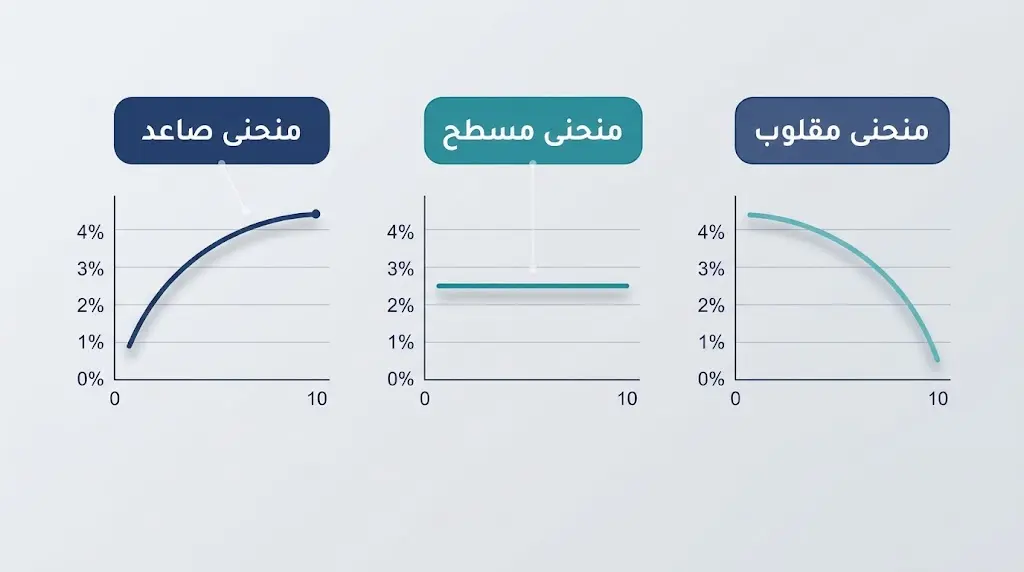
منحنى العائد خط يربط، في لحظة واحدة، بين العائد حتى الاستحقاق وأجل السندات المتقاربة في الخطر. منحنى السندات الحكومية هو المرجع المعتاد لأنه يبعد، قدر الإمكان، أثر اختلاف الجدارة بين الشركات. المنحنى الصاعد، وهو الشكل المألوف، يعني أن الأجل الأطول يحمل عائدًا أعلى: تعويضًا عن ربط المال مدة أطول وعن عدم اليقين. المنحنى المسطح يقارب بين العوائد. المنحنى المقلوب يجعل العائد القصير أعلى من الطويل، ويحدث عندما تتوقع السوق انخفاض العوائد لاحقًا أو عندما يشتد الطلب على الأجل الطويل.
الانقلاب دُرس طويلًا في سوق سندات الخزانة الأميركية بوصفه إشارة ارتبطت تاريخيًا بتباطؤ لاحق في بعض الدورات، لكنه ليس قانونًا ميكانيكيًا ولا يُنقل إلى منحنى الريال من غير سياق. منحنى سندات الشركات يقع عادة فوق المنحنى الحكومي المماثل. المسافة بينهما هي انتشار العائد، وتضيق أو تتسع مع شهية السوق للخطر لا مع سياسة البنك المركزي وحدها.
ما العوامل التي تؤثر في قيمة السند وعائده؟
أسعار الفائدة والسياسة النقدية
البنك المركزي، حين يرفع سعر الفائدة الذي يدير به السيولة القصيرة، يرفع تكلفة التمويل في بداية المنحنى. أثر ذلك في السندات الأطول يمر عبر التوقعات: إذا ظن السوق أن التشديد سيستمر وأن التضخم لن يهبط سريعًا، ارتفعت العوائد الطويلة أيضًا وهبطت أسعار السندات القائمة. وإذا قُرئ رفع الفائدة على أنه كافٍ لكبح التضخم ثم خفضها لاحقًا، فقد تتحرك العوائد الطويلة على نحو مختلف عن القصيرة. متابعة قرار الفائدة من غير متابعة لهجة البنك وتوقعات التضخم تُنتج قصة أبسط من السوق.
التضخم والقوة الشرائية
الكوبون الثابت مبلغ اسمي. إذا ارتفعت الأسعار، اشترى المبلغ نفسه سلعًا أقل. العلاقة التقريبية بين العائد الاسمي والعائد الحقيقي والتضخم تقول إن العائد الاسمي يقترب من الحقيقي زائد التضخم المتوقع. والصيغة الأدق:
1 + العائد الاسمي = (1 + العائد الحقيقي) × (1 + التضخم)
في مثال افتراضي، عائد اسمي 5% وتضخم 3% يعنيان عائدًا حقيقيًا تقريبيًا قدره 2%، والعائد الحقيقي المحسوب بدقة (1.05 ÷ 1.03) − 1 أي نحو 1.94%. إذا أصبح التضخم 6% وبقي الكوبون على حاله، صار العائد الحقيقي سالبًا ولو التزم المُصدر بكل دفعة. توقعات التضخم تدخل في العائد المطلوب قبل أن يتحقق التضخم، ولذلك تهبط أسعار السندات الاسمية عندما ترتفع تلك التوقعات، حتى قبل أن تظهر الأرقام في مؤشر الأسعار.
اقرأ أيضاً:
الجدارة الائتمانية للمُصدر
السوق يسأل: هل تكفي الإيرادات والتدفقات، بعد النفقات والديون الأسبق، للوفاء بهذا السند؟ في الحكومة، السؤال عن قاعدة الإيراد وحجم الدين وتكلفة تجديده واستقرار التمويل. في الشركة، السؤال عن التدفق التشغيلي والرفع المالي والمركز في القطاع. كلما زاد الشك، زاد العائد المطلوب وانخفض السعر، حتى لو لم يتوقف المُصدر عن الدفع بعد. إعادة الهيكلة، وتأجيل الكوبون، واستبدال السند بأداة أقل قيمة، صور من تحقق هذا الخطر لا تقتصر على الإفلاس القضائي.
مدة الاستحقاق والسيولة
سند طويل الأجل يعيد تسعير تدفق بعيد، لذلك يتغير سعره أكثر عندما يتغير العائد. السند القصير يقترب من يوم يُرد فيه الأصل، فمجال حركة سعره أضيق إذا بقي الائتمان سليمًا. السيولة عامل مستقل: إصداران متماثلان في الكوبون والأجل والخطر قد يختلف سعرهما لأن أحدهما كثير التداول والآخر لا يجد صانع سوق. علاوة السيولة تظهر غالبًا في صورة عائد أعلى للأداة الأضعف تداولًا، لا في خانة منفصلة يراها المشتري دائمًا.
العملة والظروف الاقتصادية العالمية
حامل السند الأجنبي يحمل خطرين قد يتحركان معًا أو متعاكسين: خطر السند، وخطر العملة. أزمة مالية عالمية قد تدفع المستثمرين إلى بيع سندات الشركات والدول الأضعف طلبًا للسيولة، فتتسع فروق العائد حتى لو لم يتغير المركز المالي للمُصدر في تلك الأسبوع. الريال السعودي مربوط بالدولار عند 3.75 في السياسة القائمة، وهذا يخفف التذبذب اليومي لحامل الريال الذي يملك سندًا دولاريًا سياديًا سعوديًا، لكنه لا يلغي أن الربط قرار سياسي قابل للمراجعة، ولا يجعل تضخم اقتصاد الريال مساويًا لتضخم اقتصاد الدولار.
اقرأ أيضاً:
ما مخاطر الاستثمار في السندات؟
مخاطر الائتمان والتعثر
خطر الائتمان هو احتمال ألا تُدفع الدفعة كما كُتبت. قد يتأخر كوبون، أو يُعاد التفاوض على الأجل، أو يُخفض أصل الدين، أو يتوقف السداد. التعثر الفني، كمخالفة تعهد في النشرة، غير التعثر عن الدفع، وإن كان الأول قد يتحول إلى الثاني إذا أعطى الدائنين حق التعجيل. الاسترداد بعد التعثر قد يكون جزئيًا، ونسب الاسترداد التاريخية تختلف بين الدين المضمون وغير المضمون وبين القطاعات، ولا تصلح نسبة واحدة قاعدة للسند القادم.
مخاطر أسعار الفائدة
إذا ارتفع العائد المطلوب، هبط السعر. الخسارة تتحقق محاسبيًا لحاملٍ يقيس استثماره بسعر السوق، وتتحقق فعليًا إذا باع. من يستطيع الاحتفاظ حتى الأجل، ولم يتعثر المُصدر، يستلم التدفق التعاقدي بغض النظر عن أسعار السنوات الوسطى. من يضطر إلى البيع لا يحميه نيته الأصلية. الحساسية أكبر عندما يكون الكوبون منخفضًا والأجل طويلًا، وتبلغ حدًا عاليًا في السند الصفري.
مخاطر التضخم
حتى السداد الكامل خسارة في القوة الشرائية إذا تجاوز التضخم ما كان مضمّنًا في العائد. السند ذو الكوبون المتغير يخفف هذا الخطر جزئيًا إذا كان المؤشر المرجعي يتحرك مع أسعار الفائدة التي تتحرك بدورها مع التضخم، لكن الهامش فوق المؤشر قد لا يكفي، والمؤشر لا يطابق سلة استهلاك كل مستثمر. الفرق بين العائد الاسمي والعائد بعد التضخم هو ما يحدد ما إذا كان الدين قد نمّى الاستهلاك المستقبلي أو اكتفى بحفظ رقم الحساب.
مخاطر السيولة
السوق الثانوية وعد بالخروج، لا التزام من المُصدر بإيجاد مشترٍ. في أوقات الضغط تتسع المسافة بين سعر الطلب وسعر العرض، وقد يتوقف التداول في الإصدارات الصغيرة. الإصدارات الحكومية الكبيرة عادة أسهل بيعًا من سندات شركات قليلة الحملة. أداة غير مدرجة، أو مقيدة بفئة مستثمرين، قد لا تكون لها سوق أصلًا. السيولة خاصية للإصدار ولحظة السوق، لا نوع أخلاقي للمُصدر.
مخاطر إعادة استثمار العوائد
من يقبض كوبونًا ثم يعيد استثماره يجد أن العائد المتاح في ذلك التاريخ قد انخفض. العائد حتى الاستحقاق افترض أنه سيعيد الاستثمار بالمعدل نفسه. إذا انخفضت المعدلات، فالنتيجة المركبة أقل من ذلك الرقم ولو لم يتخلف المُصدر ولم يبع الحامل السند. السند الصفري يتجنب هذا الخطر تحديدًا لأنه لا يدفع كوبونات، ويدفع مقابل ذلك بتقلب سعري أكبر.
مخاطر العملة
إذا اختلفت عملة السند عن عملة التزامات المستثمر، فربح الكوبون قد يضيع في سعر الصرف أو يتضاعف به. هذا خطر المحفظة لا خطر وثيقة السند. يمكن التحوط منه بعقود صرف، بتكلفة، وبتجديد للتحوط قد لا يطابق أجل السند تمامًا. عدم التحوط قرار بقبول الخطر، لا حياد.
مخاطر الاسترداد المبكر والخيارات المضمنة
حق المُصدر في الاستدعاء يُمارس غالبًا عندما يكون الاستدعاء في مصلحته، أي عندما يكون ضد مصلحة الحامل الذي أراد الاحتفاظ بكوبون مرتفع. العائد الذي يُحسب إلى تاريخ الاستدعاء، لا إلى الاستحقاق النهائي، قد يكون هو الأصدق في بيئة فوائد هابطة. خيار التحويل إلى سهم يضيف خطر سهم إلى خطر دين: إذا لم يرتفع السهم، بقي الحامل مع كوبون كان منخفضًا لأنه دفع ضمنًا مقابل خيار لم يُثمر.
هل الاحتفاظ بالسند حتى الاستحقاق يلغي المخاطر؟
يلغي أثر تقلب السعر في النتيجة الاسمية لمن يصبر إلى الأجل ويستلم ما وُعد به. لا يلغي التعثر، ولا التضخم، ولا خطر العملة، ولا احتمال الاستدعاء قبل الأجل، ولا ضعف العائد الذي تُستثمر به الكوبونات في الطريق. عبارة «سأحتفظ به حتى الاستحقاق إذن لا خوف» صحيحة في نطاق ضيق: نطاق سعر البيع الوسيط، لا نطاق المخاطر كلها.
كيف تُقيَّم السندات قبل الاستثمار فيها؟
ما التصنيف الائتماني للسندات؟
التصنيف الائتماني رأي موحد المقياس، تصدره وكالة متخصصة، عن قدرة المُصدر أو الإصدار على الوفاء. الوكالات الأشيع استخدامًا في أسواق السندات الدولية هي ستاندرد آند بورز، وموديز، وفيتش. الدرجات من مرتبة استثمارية، وتبدأ عرفًا عند BBB− أو Baa3 بحسب مقياس الوكالة، تُميَّز عن درجات العائد المرتفع دون ذلك. الهبوط من المرتبة الاستثمارية إلى ما تحتها، وهو ما يُسمى أحيانًا السند الساقط، يجبر بعض المؤسسات على البيع لأن أنظمتها تمنع حيازة الدين الأدنى، فيضغط السعر ضغطًا قد يتجاوز التغير في احتمال التعثر وحده.
التصنيف يتأخر أحيانًا عن المعلومات التي سعرها السوق أصلًا، ويخطئ في أزمات، ولا يقيس خطر الفائدة ولا التضخم. استخدامه بوصفه ختم أمان يغلق السؤال قبل قراءة النشرة والمركز المالي. الإصدار غير المصنف ليس بالضرورة أضعف من إصدار مصنف؛ قد يكون طرحًا خاصًا لم يدفع مُصدره كلفة التصنيف، وعلى المشتري عندئذ أن يؤدي بنفسه العمل الذي تختصره الحروف.
كيف تُقرأ نشرة إصدار السند؟
نشرة الإصدار هي العقد المفهوم لا الكتيب التسويقي. يبدأ القارئ بمعرفة من هو المدين القانوني: الشركة نفسها، أم حكومة، أم كيان ذو غرض خاص يتعهد المدين الأصلي تجاهه بالشراء أو بالإيجار. ثم حجم الإصدار والقيمة الاسمية للوحدة وسعر الطرح. ثم معدل الكوبون ومواعيد الدفع والعملة وتاريخ الاستحقاق. ثم مرتبة الدين: رئيس أم تابع، مضمون أم مطلق، وما تعريف الضمان.
بعد ذلك تُقرأ خيارات الاستدعاء والبيع والتحويل: متى تبدأ، وبأي سعر، وهل يتناقص سعر الاستدعاء مع الزمن. ثم التعهدات التي تقيّد المُصدر، وأحداث الإخلال، والقانون الحاكم، ومحاكم النزاع. ثم استخدام الحصيلة، والبيانات المالية، وخطر إعادة التمويل إذا كان السند يُستحق في وقت قد تكون السوق فيه مغلقة. العائد المعلن في خبر الطرح يُفهم بعد هذه الصفحات لا قبلها.
ما مدة السند؟ وما الفرق بينها وبين المدة المعدلة؟
تاريخ الاستحقاق يخبرنا متى تُدفع آخر دفعة. المدة المالية، أو مدة ماكولي، تخبرنا بالمتوسط الزمني المرجح لكل التدفقات، حيث وزن كل دفعة هو قيمتها الحالية. كوبون كبير يقرّب المدة المالية من اليوم الحاضر لأن جزءًا مهمًا من المال يعود مبكرًا. السند الصفري مدته المالية تساوي أجله، إذ لا يعود شيء قبل النهاية.
التغير التقريبي في السعر ÷ السعر = − المدة المعدلة × التغير في العائد
والمدة المعدلة، عند الدفع السنوي، تساوي مدة ماكولي مقسومة على (1 + العائد السنوي).
في المثال الافتراضي: سعر 962.81، كوبون 30، استرداد 1,000 بعد سنتين، عائد 5%. مدة ماكولي تقارب 1.97 سنة، والمدة المعدلة تقارب 1.88. تقدير الهبوط إذا ارتفع العائد نقطة مئوية واحدة، أي 100 نقطة أساس، هو نحو 1.88% من السعر. النقطة الأساس جزء من مئة من النقطة المئوية.
السعر المحسوب مباشرة عند عائد 6% يقترب من 945.00، أي انخفاض فعلي بنحو 1.85% لا 1.88%. الفرق صغير لأن الحركة صغيرة ولأن العلاقة بين السعر والعائد منحنية لا خطًا مستقيمًا. المدة أداة تقريب حول نقطة، لا قانونًا يسري على أي قفزة في العائد، ولا تنطبق بالأرقام نفسها على سند قابل للاستدعاء.
ما التحدب؟ ولماذا يحتاجه المحللون؟
التحدب يقيس هذا الانحناء. سعر السند، في الورقة الخالية من الخيارات، ينخفض عندما يرتفع العائد، لكن الانخفاض يتباطأ تدريجيًا، ويرتفع عندما ينخفض العائد بوتيرة تتسارع تدريجيًا. التقريب بالمدة وحدها يبالغ قليلًا في تقدير الخسارة ويقلل قليلًا من تقدير الربح عند حركات العائد المتساوية في الاتجاهين. إضافة نصف التحدب مضروبًا في مربع التغير في العائد تصحح الجزء الأكبر من هذا الفرق في الحركة المعتدلة.
في المثال نفسه، التقريب بالمدة كان −1.88% لارتفاع العائد نقطة مئوية واحدة، وإضافة التحدب تعيد التقدير إلى نحو −1.85%، مطابقًا للحساب المباشر. على سند ثلاثيني، وعند حركة عائد بنقطتين أو ثلاث، يصبح إهمال التحدب خطأً ملموسًا لا تحسينًا شكليًا.
هذا الانحناء الموجب صفة السند الخالي من خيار الاستدعاء. السند القابل للاستدعاء قد ينعكس تحدبه عندما يقترب سعره من منطقة الاستدعاء: مزيد من انخفاض العائد لا يرفع السعر بالقدر نفسه لأن المُصدر سيطفئ الورقة. نقل رقم مدة محسوبة على سند بسيط إلى سند فيه خيار، من غير نموذج يراعي الخيار، يخطئ في تقدير الخطر.
لماذا لا يكفي العائد حتى الاستحقاق لمعرفة ما سيتحقق؟
> يركز الشرح التمهيدي على العائد حتى الاستحقاق بوصفه «عائد السند»، بينما هو معدل خصم يساوي بين السعر والتدفقات الموعودة، مشروطًا بإعادة استثمار كل كوبون عند المعدل نفسه حتى الأجل. إذا انخفضت عوائد إعادة الاستثمار، جاءت النتيجة المركبة أدنى من هذا الرقم ولو لم يتعثر المُصدر ولم يُبع السند. وإذا ارتفعت العوائد، هبط سعر البيع المحتمل، لكن الكوبونات المعاد استثمارها تعمل بمعدل أعلى. الخطران، خطر السعر وخطر إعادة الاستثمار، يتحركان في اتجاهين متقابلين. تقارب مدة ماكولي مع أفق الاستثمار يمكن، في التبسيط التعليمي ولنقلة متوازية في المنحنى، أن يجعل أثرهما على القيمة في نهاية الأفق أقرب إلى التعادل، وهذا هو منطق التحصين. التحدب، وتغير شكل المنحنى لا مستواه فقط، واختلاف توقيت التدفقات، تُخرج النتيجة عن هذا التعادل التقريبي. لذلك قد يكون السند الصفري، رغم تقلب سعره، أوضح في حبس العائد الاسمي لمن يعرف أنه لن يقبض كوبونًا يحتاج إلى إعادة توظيف. العائد الأعلى على الورقة ليس تحسينًا مجانيًا للمواصفات نفسها؛ هو ثمن مخاطرة أو قيد أو افتراض حسابي لا يتحقق وحده.
ما الفرق بين العائد على السند وانتشار العائد الائتماني؟
انتشار العائد هو عائد السند مطروحًا منه عائد سند حكومي مرجعي قريب في الأجل والعملة. إذا كان عائد الحكومة في مثال تعليمي 5% وعائد شركة 6.4%، فالانتشار 1.4 نقطة مئوية، أي 140 نقطة أساس. الرقم يجمع تعويض خطر التعثر، وعلاوة السيولة، وأثر الخيارات المضمنة، وأحيانًا فروقًا ضريبية لا وجود لها بالصورة نفسها في كل سوق. اتساع الانتشار يعني أن السوق يطلب تعويضًا أكبر مقابل ترك سند الحكومة، وقد يحدث ذلك لشركة واحدة أو للسوق كله في أزمة. ضيقه يعني العكس، إلى الحد الذي قد لا يعود معه التعويض كافيًا إذا تحقق التعثر. مقارنة عوائد شركات من غير طرح العائد الحكومي المقابل تخلط بين غلاء الفائدة العام وخطر المُصدر.
ما الفرق بين شراء سند منفرد والاستثمار في صندوق سندات؟
شراء سند واحد يعني جدولًا معلومًا: كوبونات محددة الهوية، ويوم استحقاق تنتهي عنده الورقة إذا لم تُستدعَ. صندوق السندات، أو الصندوق المتداول الذي يحوز سلة سندات، يملك محفظة تتجدد. لا يوجد يوم واحد يُرد فيه «أصل الصندوق» إلى جميع حملة الوحدات كما تُرد القيمة الاسمية لسند واحد. مدة الصندوق مستهدَفة يديرها مدير المحفظة، والرسوم تُخصم من العائد، والتنويع يخفض خطر تعثر اسم واحد ويرفع التعرض لخطر السوق كله.
الصندوق المتداول قد يُباع بسعر يختلف قليلًا عن قيمة أصوله في اللحظة نفسها. هذا ليس عيبًا دائمًا ولا ميزة، بل فرق بنية. من يريد حبس عائد سند بعينه حتى تاريخ معروف لا يحصل على ذلك تلقائيًا بشراء صندوق. ومن يريد تعرضًا واسعًا من غير بناء محفظة سندات بنفسه قد يجد الصندوق أقرب إلى غرضه، مع قراءة سياسة الاستثمار لا اسم الصندوق فقط. لا هذا القسم ولا غيره توصية بشراء سند أو صندوق بعينه.
اقرأ أيضاً:
ما الفرق بين السندات والأسهم والصكوك والقروض والودائع؟
الفرق بين السندات والأسهم
| وجه المقارنة | السند التقليدي | السهم | الصك |
|---|---|---|---|
| طبيعة الحق | دين على المُصدر | حصة ملكية | حصة في أصل أو منفعة أو مشروع أو نشاط وفق الهيكل |
| العائد التعاقدي | كوبون أو خصم إصدار، وفق الشروط | توزيع إن قررته الشركة، غير مضمون | ربح أو إيجار أو عائد نشاط بحسب العقد، وقد يوجد تعهد بالشراء من الملتزم |
| عند الربح الاستثنائي | لا يرتفع الكوبون الثابت | يحتمل ارتفاع التوزيع والسعر | بحسب الهيكل؛ ليس مشاركة تلقائية في كل ربح الشركة |
| عند التعثر | مطالبة دائن بمرتبة محددة | ما يتبقى بعد الدائنين | يتوقف على البيع الحقيقي للأصل أو على الرجوع إلى الملتزم |
| الأجل | محدد في السند العادي | غير محدد | محدد عادة، مع اختلاف طريق الإنهاء |
السهم يشارك في ما يتبقى من نجاح الشركة وفشلها. السند يقايض هذا الاحتمال مقابل أولوية وتدفق مشروط بالوفاء لا بالنمو. لذلك يمكن أن يخسر حامل السهم أكثر، ويمكن أيضًا أن يربح أكثر، من غير أن يكون السند «النسخة الآمنة من السهم».
اقرأ أيضاً:
الفرق بين السندات والقروض المصرفية
القرض اتفاق بين مقترض ومصرف أو مجموعة مصارف. قد يُباع لاحقًا أو يُشارك فيه، لكن قابلية تداوله ليست أصل تصميمه. السند ورقة تُجزأ وتُسجل وتُنقل وفق قواعد سوق. التعهدات توجد في الاثنين. الفرق العملي أن سوق السندات تفتح التمويل على دائنين غير مصرفيين، وتنقل تسعير الخطر إلى سعر يومي حين توجد سوق ثانوية، بينما يبقى القرض أقرب إلى علاقة ثنائية يعاد التفاوض عليها عند كل تجديد. الشركة التي تصدر سندًا لا تغلق باب المصرف بالضرورة؛ كثير من الهياكل المالية تجمع الاثنين بمراتب مختلفة.
الفرق بين السندات والودائع البنكية
الوديعة التزام على مصرف تجاه عميله، تخضع لتنظيم مصرفي، وقد تكون تحت الطلب أو لأجل. السند التزام على مُصدر قد لا يكون مصرفًا، وهو ورقة مالية. كسر وديعة لأجل قبل موعدها تحكمه شروط الحساب. بيع السند تحكمه السوق. ضمان الودائع، حيث يوجد نظام صريح له، لا ينتقل تلقائيًا إلى حملة سندات المصرف، الذين قد يكونون في مرتبة أدنى داخل هيكل خصوم المصرف نفسه. مقارنة عائد وديعة بعائد سند من غير توحيد الأجل والجهة والضمان والسيولة مقارنة بين منتجات مختلفة لا بين رقمين.
الفرق بين السندات والصكوك الإسلامية
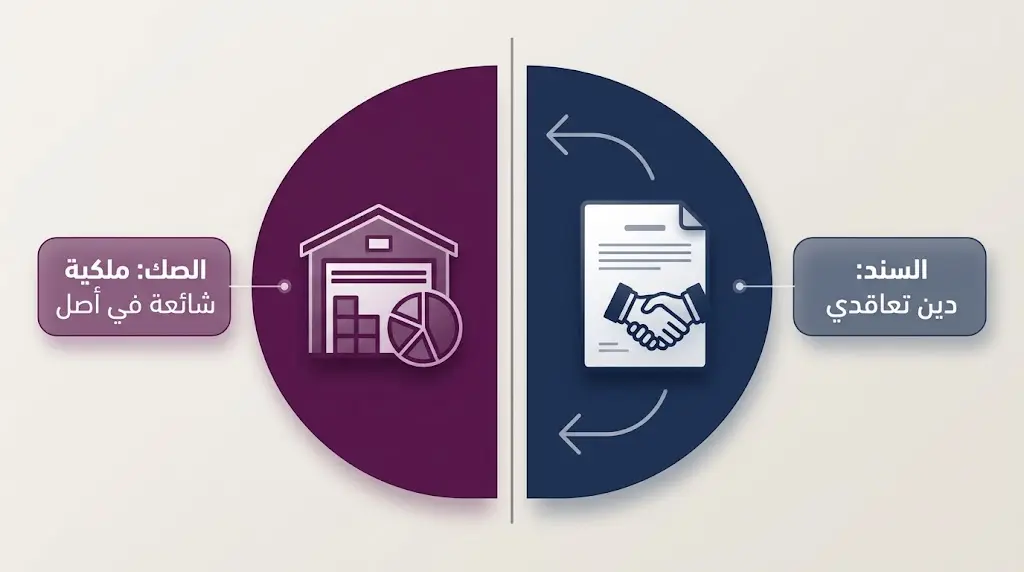
المعيار الشرعي رقم 17 الصادر عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية يعرّف الصكوك بأنها شهادات متساوية القيمة تمثل حصصًا شائعة في ملكية أعيان أو منافع أو خدمات، أو في موجودات مشروع معين أو نشاط استثماري خاص، بعد تحصيل قيمتها وبدء استخدامها فيما أُصدرت من أجله. مجلس الخدمات المالية الإسلامية، في معياره السابع، يضعها في جهة شهادات تمثل ملكية نسبية غير مجزأة في أصول عين أو في محفظة يغلب عليها أن تكون عينية، أو في منفعة، أو في مشروع أو نشاط استثماري. التعريفان يجتمعان على الملكية الشائعة لا على قرض ربوي، ويفترق التفصيل بينهما في نطاق الأصول المقبولة.
| وجه المقارنة | السند التقليدي | الصك الإسلامي |
|---|---|---|
| طبيعة الحق | دين تعاقدي مباشر على المُصدر | حصة شائعة في ملكية أعيان أو منافع أو نشاط استثماري |
| مصدر العائد | فائدة (كوبون) مفصولة عن أي نشاط تجاري | ربح أو إيجار أو عائد نشاط مرتبط بنتيجة العقد |
| الحاجة إلى أصل وسيط | لا يحتاج؛ الدين نفسه هو محل الورقة | يمر عبر عقود كالإجارة أو المرابحة أو المضاربة أو الوكالة |
| الرجوع عند التعثر | مطالبة دائن وفق مرتبة الدين المنصوص عليها | يتوقف على الهيكل: صك قائم على أصل حقيقي أو على أصل مرجعي مع تعهد من الملتزم |
| مثال من السوق السعودي | السند الدولي ضمن برنامج السندات متوسطة الأجل | الصكوك المحلية بالريال، أو شهادات الثقة بهيكل الإجارة |
السند التقليدي لا يحتاج إلى أصل وسيط: الدين نفسه هو محل الورقة، والعائد فائدة على المديونية. الصك يمر عبر عقود، كالإجارة أو المرابحة أو المضاربة أو الوكالة أو المشاركة، ويُفترض أن يرتبط العائد بنتيجة تلك العقود لا بفائدة مفصولة عن نشاط. هنا ينتهي التشابه الوظيفي، وهو أن الجهتين تجمعان مالًا من الجمهور لأجل معلوم، ويبدأ الاختلاف الحقوقي.
والأدبيات الرقابية تميز بين صكوك قائمة على أصول، تنتقل فيها الأصول بيعًا حقيقيًا إلى كيان بعيد عن إفلاس البائع بحيث يرجع الحامل إلى الأصل لا إلى ذمة البائع، وصكوك قائمة على أصول مرجعية، يبقى فيها التعرض الاقتصادي على الملتزم عبر تعهد بالشراء أو بالاستئجار، ويكون نقل الأصل غير كافٍ للصمود أمام إفلاس ذلك الملتزم. النوع الثاني أقرب في خطر الائتمان إلى دين غير مضمون على الملتزم، وإن اختلفت صورة العقود. أكثر إصدارات السوق العالمية من النوع الثاني. لذلك لا يمنح اسم «صك»، ولا عبارة «ملكية جزئية» في مادة تعريفية عامة، حقًا قانونيًا مباشرًا في الأصل عند التعثر. الوثائق هي التي تحدد إن كان الرجوع يقف عند الأصل أم يمتد إلى المتعهد.
تداول السعودية تصف الصك، في مادةها التعليمية عن السوق، بأنه شهادة متوافقة مع الشريعة يحصل بها المستثمر على ملكية جزئية في أصول المُصدر حتى الاستحقاق، وتصف السند بأنه شهادة إقراض تُلزم بالسداد. هذا التمييز التعليمي صحيح في اتجاهه، ويحتاج إلى القيد السابق حتى لا يُقرأ على أن كل صك مدرج بيع حقيقي لأصول بصرف النظر عن النشرة.
ما أهمية السندات في الاقتصاد والأسواق المالية؟
دور السندات في تمويل الحكومات
سوق الدين تتيح للحكومة فصل توقيت الإنفاق عن توقيت الضريبة. من غير أداة قابلة للتسعير والتجديد، يتحول العجز إلى سحب من الاحتياطيات أو إلى تمويل مباشر أقصر أجلًا وأقل شفافية. تعدد الآجال يوزع جدار الاستحقاق فلا يحل دين كبير كله في سنة واحدة. المؤسسات التي تحتاج إلى توظيف طويل، كصناديق التقاعد وشركات التأمين، تجد في السند الحكومي مخزونًا يمكن مواءمته مع التزاماتها، إذا كانت السوق عميقة بما يكفي.
دور السندات في تمويل الشركات
الشركة التي تصل إلى سوق السندات لا تنتظر طاقة ميزانية مصرف واحد. هذا الوصول مشروط بالحجم والإفصاح والجدارة، فهو ليس متاحًا لكل منشأة. حين يوجد، يمول أصولًا طويلة بأموال طويلة، ويترك التمويل المصرفي لرأس المال العامل أو يكمله. فشل شركة في خدمة سنداتها أسرع ظهورًا في السوق من فشلها في قرض ثنائي قليل الظهور، وهذه الشفافية جزء من وظيفة السوق لا أثر جانبي.
دور السندات في تحديد تكلفة الاقتراض
عائد السند الحكومي الخالي نسبيًا من خطر التعثر هو نقطة البداية التي يضيف إليها السوق علاوة أجل وعلاوة ائتمان وعلاوة سيولة. قرض الشركة، وسندها، وتسعير بعض الأصول الأخرى، تُقرأ نسبتها إلى هذا المرجع. إذا ارتفع المنحنى الحكومي كله، ارتفعت كلفة الاقتراض على الاقتصاد ولو لم تسء جدارة الشركات. وإذا اتسع الانتشار وحده، فالمشكلة في خطر الائتمان أو في شهية المخاطرة لا في سعر الفائدة العام. منحنى العائد بهذا المعنى أداة تسعير لا رسمًا بيانيًا للتزيين.
العلاقة بين سوق السندات والسياسة النقدية
قناة الانتقال من قرار البنك المركزي إلى الاقتصاد تمر، ضمن ما تمر به، بأسعار السندات والعوائد. ارتفاع العوائد يرفع خصم التدفقات المستقبلية، فيؤثر في تقييم الأسهم والمشاريع، ويرفع كلفة الرهن والتمويل الاستثماري. البنوك المركزية تراقب المنحنى لأنه يلخص ما يعتقده السوق عن مسار الفائدة والتضخم والنمو، لا لأن المنحنى يأمر السياسة. القراءة معكوسة الاتجاه: السوق يتوقع، والبنك قد يخالف التوقع أو يؤكده.
كيف تسهم سوق السندات في تنويع النظام المالي؟
نظام يعتمد على المصارف وحدها يركز خطر الائتمان في ميزانياتها ويجعل تعثر مصرف كبير أزمة تمويل للشركات كلها. سوق دين عاملة تفتح قناة موازية، وتعطي للمستثمر أداة غير السهم وغير العقار، وتجبر المُصدر على إفصاح مستمر. الشرط هو سوق ثانوية يوجد فيها سعر يمكن الوثوق بأنه ناتج عن تداول لا عن تقييم داخلي معزول، وإفصاح يكفي لقراءة الخطر. الحجم وحده لا يصنع هذا الشرط.
اقرأ أيضاً:
كيف تعمل سوق السندات والصكوك في السعودية؟
ما المقصود بسوق أدوات الدين في السعودية؟
سوق أدوات الدين أوسع من كلمة «سندات». تشمل، في الاستعمال السعودي الرسمي، الصكوك والسندات وغيرها من الأوراق الممثلة لمديونية. تداول السعودية أنشأت سوق أدوات الدين عام 2009 لدعم إدراج صكوك الشركات وسنداتها، ثم أُدرجت أدوات دين حكومية ابتداءً من عام 2018. السوق اليوم منصة لإدراج هذه الأدوات وتداولها إلكترونيًا، مع مسار خارج المنصة للأدوات المطروحة طرحًا خاصًا.
الفرق عن سوق الأسهم فرق محل لا فرق أهمية. سهم الشركة مطالبة بما يتبقى بعد الدائنين، وسعره يتحرك مع توقع الربح. أداة الدين مطالبة تعاقدية، وسعرها يتحرك أولًا مع العائد والائتمان. المؤشران لا يقيسان الشيء نفسه، وضعف التداول في أدوات الدين مقارنة بالأسهم، حين يوجد، لا يعني أن سوق الدين هامشية في تمويل الحكومة.
الصكوك الحكومية المحلية بالريال السعودي
أُنشئ برنامج صكوك المملكة المحلية بالريال عام 2017. تصدر وزارة المالية الصكوك، ويرتب المركز الوطني لإدارة الدين طرحها على شرائح للمستثمرين، ضمن تفويضه بتأمين احتياج التمويل بكلفة تتناسب مع السياسات المالية، ودعمًا لسوق الصكوك. الإصدار دوري، شهري في العادة، وينتهي باستقبال طلبات ثم إعلان حجم التخصيص لكل شريحة.
الشهر الواحد قد يحمل آجالًا عديدة بأحجام غير متساوية، لأن المركز يبني منحنى الصكوك وفق الطلب لا وفق قالب ثابت. في إغلاق سبتمبر 2026 بلغ إجمالي التخصيص 1.640 مليار ريال على ست شرائح: 205 ملايين تستحق عام 2029، و650 مليونًا عام 2031، و50 مليونًا عام 2033، و25 مليونًا عام 2036، و5 ملايين عام 2039، و705 ملايين عام 2041. الشريحة الأطول وحدها أكبر من الشرائح الأربع الوسطى مجتمعة. في أبريل 2026 بلغ الإغلاق 16.946 مليار ريال، وفي أكتوبر 2026 بلغ 6.749 مليار ريال بحسب إعلان المركز. ثلاثة أشهر من السنة نفسها تكفي لاستنتاج أن الطرح الشهري يتسع ويضيق اتساعًا كبيرًا، فلا يُؤخذ شهر واحد على أنه وتيرة العام.
هذه صكوك حكومية محلية، لا سندات تقليدية، ومقومة بالريال، وتختلف عن السند الدولي في العملة والبرنامج والمشتري المستهدف، وتختلف عن «صح» في كونها إصدارات سوق دين لا منتج ادخار أفراد بأحكام استرداد خاصة.
السندات الحكومية السعودية في الأسواق الدولية
إلى جانب البرنامج المحلي، يرتب المركز إصدار سندات في الأسواق الدولية ضمن برنامج السندات متوسطة الأجل العالمي، موجهة إلى مستثمرين ومؤسسات مالية مؤهلة. العملة الغالبة الدولار، وقد صدرت شرائح باليورو. الغرض المعلن تنويع قاعدة المستثمرين وتلبية الاحتياج من أسواق الدين الدولية.
في أول طرح دولي للسندات عام 2026، أتم المركز إصدار 11.5 مليار دولار، بما يعادل 43.13 مليار ريال، على أربع شرائح: 2.5 مليار دولار لاستحقاق 2029، و2.75 مليار لاستحقاق 2031، و2.75 مليار لاستحقاق 2036، و3.5 مليار لاستحقاق 2056. بلغ سجل الأوامر نحو 31 مليار دولار، أي نحو 2.7 مرة من حجم الإصدار. إعلان المركز لم ينشر معدلات الكوبون في متن الخبر؛ تلك تُقرأ في وثائق التسعير لا في بيان الإغلاق وحده. الشريحة الأطول هنا ثلاثون عامًا، وهو أفق لا يظهر في شرائح الصكوك المحلية التي أُغلقت في سبتمبر 2026 حتى عام 2041. اختلاف الأجل المتاح جزء من اختلاف السوقين.
الصكوك الحكومية الدولية ليست السندات الدولية نفسها
للمملكة برنامج مستقل هو برنامج شهادات الثقة العالمي، وتصدر عبره صكوك دولية. في الهيكل القائم على الإجارة، أعلن المركز أن إصدارًا أولًا عبر شركة KSA Ijara Sukuk Limited بلغ 5.5 مليار دولار، بما يعادل 20.63 مليار ريال: 2.25 مليار لاستحقاق خمس سنوات تنتهي عام 2030، و3.25 مليار لاستحقاق عشر سنوات تنتهي عام 2035، مع سجل أوامر قرب 19 مليار دولار وتغطية تقارب 3.5 مرة. جدول البرنامج على موقع المركز يُظهر لإصدار 9 سبتمبر 2025 المطابق لهذه الأحجام رقمَي عائد 4.25% و4.87%. الجدول وحده لا يغني عن النشرة في تحديد إن كان الرقم كوبون الإصدار أم عائد التسعير.
وفي إصدار ثانٍ بهيكل الإجارة، أُعلن في سبتمبر 2026، بلغ الحجم 3.25 مليار دولار، بما يعادل 12.19 مليار ريال: 1.25 مليار لاستحقاق 2031، وملياران لاستحقاق 2036، مع سجل أوامر نحو 16.5 مليار دولار وتغطية قاربت خمسة أمثال. وجود كيان مُصدر ذي غرض خاص، وتسمية الإجارة، لا يحسمان وحدهما سؤال الرجوع عند التعثر: هل يقف حامل الشهادة على الأصول المؤجرة، أم يمتد التعهد إلى الملتزم الحكومي؟ الجواب في وثائق ذلك الإصدار، وهو السؤال الذي يفصل الصك القائم على أصل عن الصك المبني على أصل مرجعي.
سندات الشركات والصكوك في السوق المالية السعودية
الشركات تطرح أدوات دين لتمويل لا تريد، أو لا تستطيع، إغلاقه بقرض مصرفي فقط. الطرح العام يفتح الاكتتاب وفق قواعد هيئة السوق المالية ويفرض إفصاحًا مستمرًا. الطرح الخاص يضيق فئة المشترين ويقيد التداول. الأداة قد تُدرج في تداول السعودية فتُسوّى عبر «إيداع»، أو تبقى خارج المنصة. خطر الائتمان هنا خطر الشركة لا خطر المالية العامة، والانتشار فوق الصك الحكومي المماثل هو المكان الذي يظهر فيه هذا الفرق في السعر.
لا يعني إدراج أداة أنها مناسبة لكل محفظة ولا أنها متاحة لكل شخص. بعض الطروحات الخاصة محصورة بمستثمرين مؤهلين. الحد الأدنى، في كل الأحوال، قراءة النشرة والقوائم المالية ومرتبة الدين لا الاكتفاء بالعائد المعلن في الخبر.
ما الجهات المسؤولة عن تنظيم سوق أدوات الدين السعودية؟
هيئة السوق المالية تضع إطار طرح الأوراق المالية والالتزامات المستمرة والإفصاح وحماية المستثمر، وتفاصيل هذا الإطار تتعدل بالنصوص السارية لا بملخص صحفي. تداول السعودية هي السوق التي تُدرج فيها الأدوات المتداولة وتُنفذ فيها الأوامر. «إيداع» تسجل الملكية وتنقلها وتتولى ما يتصل بالتسوية. وزارة المالية هي الجهة المصدرة لأدوات الدين الحكومية المحلية. المركز الوطني لإدارة الدين يدير ترتيب الإصدارات الحكومية وعلاقة المستثمرين بها، وينشر نتائج الطرح وإحصاءات الدين. خمسة أدوار لا تتبادل المواقع: من ينظم غير من يشغّل السوق، ومن يسجل الملكية غير من يصدر الدين.
ما صكوك «صح» الادخارية؟ وهل تُعَدّ سندات؟
«صح» مأخوذة من الحروف الأولى لعبارة «صكوك حكومية». في فبراير 2024 أطلقت وزارة المالية والمركز الوطني لإدارة الدين هذا المنتج بوصفه أول منتج ادخاري مدعوم مخصص للأفراد، ضمن مبادرات برنامج تطوير القطاع المالي، أحد برامج رؤية السعودية 2030، بهدف رفع الادخار وزيادة المنتجات المتاحة للأفراد. الصكوك تندرج في برنامج الصكوك المحلية بالريال، وتُطرح على تقويم شهري خاص بالمنتج. فترة الاكتتاب في أول إصدار كانت من اليوم الرابع إلى اليوم السادس من فبراير 2024، عبر قنوات رقمية لمؤسسات مالية سماها بيان الإطلاق: الأهلي المالية، والجزيرة للأسواق المالية، والإنماء للاستثمار، والأول للاستثمار، والراجحي المالية. قائمة الموزعين تفصيل تشغيلي يتغير؛ المرجع الحالي هو صفحة المنتج وأسئلته الشائعة لا بيان الإطلاق وحده.
بحسب الأسئلة الشائعة الرسمية، القيمة الاسمية للصك 1,000 ريال وهي ثابتة، والحد الأدنى للاشتراك 1,000 ريال، والحد الأعلى 200,000 ريال لمجموع الإصدارات لكل فرد خلال مدة البرنامج. تاريخ الاستحقاق سنة ميلادية. العائد ثابت لكل إصدار، ويتغير من إصدار إلى إصدار بحسب أوضاع السوق، ويُدفع الربح عند الاستحقاق لا شهريًا، ثم يُحول أصل الاشتراك مع الربح، إن وجد، بعد ذلك التاريخ. لا رسوم على المشتركين وفق تلك الأسئلة. الاسترداد المبكر ممكن في نوافذ يحددها التقويم السنوي، ومن غير أرباح متراكمة على المبلغ المسحوب مبكرًا. الاشتراك للأفراد السعوديين والسعوديات ممن تجاوزوا 18 عامًا. الأسئلة نفسها تصف مستوى الخطر بأنه منخفض، وتنص على أن المنتج لا يتحمل زكاة للمدخرين؛ هذا بيان للمنتج، والوضع الزكوي للشخص قد يحتاج إلى مراجعة حالته لا إلى تعميم الصحيفة.
«صح» ليست سندًا تقليديًا، وليست صكًا مدرجًا. الأسئلة الرسمية صريحة: الصكوك تُسجل ولا تُتداول في السوق المالية. من يشتريها لا يراقب سعرًا يوميًا، ولا يستطيع بيعها لمستثمر آخر عبر تداول السعودية. طريق الخروج هو الانتظار حتى السنة أو طلب الاسترداد في نافذته مع فقدان ربح المدة. تصنيف الخطر المنخفض يشير إلى جهة الإصدار الحكومية وقصر الأجل، لا إلى انعدام خطر التضخم خلال السنة، ولا إلى أن العائد أعلى من كل بديل.
كيف يمكن للأفراد الوصول إلى أدوات الدين في السعودية؟
الطريق يعتمد على الأداة. «صح» اشتراك عبر المؤسسات المشاركة في نوافذ شهرية، بسقف ومدة سنة. الصكوك والسندات المدرجة تُشترى عبر وسيط مرخص في السوق المالية، وتخضع لتسوية يومي التداول زائد يومين، وقد لا تكون كل الورقة المدرجة موجهة لتداول الأفراد بالسيولة نفسها. الطرح الخاص قد يكون مغلقًا على فئة مؤهلة بمعايير نظامية. والصناديق التي تستثمر في أدوات الدين تعطى تعرضًا غير مباشر من غير أن يصبح حامل الوحدة حاملًا لصك بعينه حتى تاريخ استحقاقه.
وجود إصدار في خبر رسمي لا يعني أنه معروض على الفرد. سندات البرنامج الدولي وشهادات الثقة تُوجه، بحسب إعلانات المركز، إلى مستثمرين ومؤسسات مؤهلة في الأسواق الدولية. من يشتريها من داخل المملكة يمر عبر القنوات المصرح لها بذلك لا عبر واجهة «صح».
كيف يتابع القارئ أداء سوق أدوات الدين السعودية؟
نتائج التخصيص الشهرية للصكوك المحلية، وإعلانات السندات والصكوك الدولية، تنشرها وزارة المالية والمركز الوطني لإدارة الدين، وفيها الحجم والشرائح وسنوات الاستحقاق. إحصاءات الدين العام على موقع المركز تعطى رصيد الدين المباشر، المحلي والخارجي، ونسبته إلى الناتج، مع حواشٍ عن عمليات الشراء المبكر لابد من قراءتها قبل تفسير رقم الاقتراض الإجمالي. تداول السعودية تنشر أسعار الأدوات المدرجة وأحجام التداول ومؤشر سوق الصكوك والسندات. العائد الذي يهم المشتري سعر الأداة في يومه لا متوسط الشهر. وأي رقم في هذا القسم مؤرخ؛ الإصدار اللاحق يجاوره ولا يمحوه، ولا يصلح رقم سبتمبر 2026 لوصف أكتوبر.
اقرأ أيضاً:
- الاقتصاد السعودي: كيف تحول من الاعتماد على النفط إلى التنويع الشامل؟
- سوق الأسهم السعودي تداول: كيف تبدأ الاستثمار وما الذي يجب أن تعرفه؟
من أين جاء ارتفاع الدين الحكومي؟ قراءة في أرقام 2024–2026
الأرقام التالية من جداول المركز الوطني لإدارة الدين لرصيد المديونية المباشرة القائمة، لا لقيمة سوق الصكوك المدرجة وحدها. الدين المحلي المباشر أوسع من شريحة واحدة مطروحة في شهر، والدين الخارجي المباشر أوسع من إصدار دولي واحد. الأرقام مقرّبة في مصدرها، لذلك قد يختلف مجموع المحلي والخارجي عن الإجمالي المنشور بمقدار 0.1 مليار.
| البند | نهاية 2024 | نهاية 2025 | نهاية مارس 2026 |
|---|---|---|---|
| الدين المباشر القائم (مليار ريال) | 1,215.9 | 1,519.0 | 1,667.2 |
| منه محلي | 738.3 | 943.4 | 1,042.8 |
| منه خارجي | 477.7 | 575.7 | 624.4 |
| المعادل بالدولار (مليار) | 324.2 | 405.1 | 444.6 |
| الناتج الاسمي (مليار ريال) | 4,703 | 4,776 | غير وارد لهذا التاريخ في الجدول المعتمد هنا |
| الدين إلى الناتج | 25.9% | 31.8% | غير منشور في المقطع نفسه |
| الاقتراض خلال الفترة | 244.9 | 400.9 | — |
| السداد خلال الفترة | 79.2 | 98.6 | — |
| تغير الرصيد | 15.8% | 24.9% | — |
الناتج في صفي 2024 و2025 بحسب الهيئة العامة للإحصاء كما ينسبه المركز. حواشي المركز تُدخل في رقم اقتراض 2024 نحو 64 مليار ريال إصدارات إضافية مرتبطة بعملية شراء مبكر، وفي السداد نحو 63 مليارًا مُستردة ضمنها. وفي 2025 تُدخل نحو 60.4 مليار إصدارات إضافية و60.3 مليار سداد ضمن عملية الشراء المبكر المنفذة في تلك السنة.
من هذه الأرقام يمكن استخراج ما لا تعرضه الخانة الخام:
نصيب الدين المحلي من الرصيد انتقل من 60.7% في نهاية 2024 إلى 62.1% في نهاية 2025 ثم إلى 62.5% في نهاية مارس 2026. ونصيب الخارجي هبط في المقابل من 39.3% إلى 37.9% ثم إلى 37.5%. الزيادة بين نهاية 2024 ونهاية 2025 بلغت 303.1 مليار ريال. منها 205.1 مليار في الرصيد المحلي، أي ارتفاع بنحو 27.8% عن رصيد محلي كان 738.3 مليارًا، و98.0 مليار في الرصيد الخارجي، أي ارتفاع بنحو 20.5%. المحلي فسّر نحو ثلثي زيادة الرصيد في تلك السنة، وفسّر أيضًا معظم الزيادة في الربع الأول من 2026: الرصيد الكلي زاد 148.2 مليارًا، والمحلي 99.4 مليارًا، والخارجي 48.7 مليارًا، والفارق العشري المتبقي أثر تقريب.
نسبة الدين إلى الناتج ارتفعت 5.9 نقطة مئوية، من 25.9% إلى 31.8%، بينما زاد الناتج الاسمي المنشور من 4,703 إلى 4,776 مليار ريال، أي بنحو 1.6% فقط. لو بقي الرصيد عند 1,215.9 مليار مع ناتج نهاية 2025، لانخفضت النسبة إلى نحو 25.5% لا أن ترتفع. ولو بقي الناتج عند مستوى 2024 وارتفع الرصيد وحده إلى 1,519 مليارًا، لوصلت النسبة إلى نحو 32.3%. ارتفاع النسبة إذن جاء من نمو الدين، لا من هبوط الناتج. هذا تفكيك حسابي للنسبة، لا حكم بأن الإنفاق كان مبررًا أو غير مبرر.
وفي التدفق، نحو 26% من رقم الاقتراض الإجمالي لعام 2024، ونحو 15% لعام 2025، مذكورة في الحواشي بوصفها جزءًا من عملية شراء مبكر. استبعاد هذين الرقمين على سبيل إعادة الترتيب، لا بوصفه بندًا رسميًا مستقلًا، يخفض اقتراض 2025 من 400.9 إلى نحو 340.5 مليارًا، والسداد من 98.6 إلى نحو 38.3 مليارًا، بصافٍ قريب من 302 مليارًا، بجوار زيادة الرصيد المنشورة البالغة 303.1 مليارًا. المعنى أن جزءًا ظاهرًا من الحركة الإجمالية إدارة لالتزامات قائمة، لا تمويلًا جديدًا كله. ويبقى قيد أهم: التغير في رصيد الدين لا يساوي عجز الموازنة. الحكومة قد تسحب من ودائع أو تموّل جزءًا من العجز من غير أن يظهر ريالًا بريال في هذه الجدول، وقد ترفع إعادة الهيكلة رقم الإصدار من غير أن يتسع العجز بالقدر نفسه.
> معلومة من البيانات: بين نهاية 2024 ونهاية مارس 2026 زاد الرصيد المباشر 451.3 مليار ريال، من 1,215.9 إلى 1,667.2. المحلي ارتفع 304.5 مليارًا والخارجي 146.7 مليارًا. الإصدارات الشهرية التي تتصدر الأخبار، سواء 1.640 مليار في سبتمبر 2026 أو 11.5 مليار دولار في مطلع ذلك العام، شرائح داخل هذا المخزون لا قياس له. قراءة خبر الطرح من غير رصيد الدين، أو قراءة الرصيد من غير حواشي الشراء المبكر، تعطي صورتين ناقصتين في اتجاهين مختلفين.
اقرأ أيضاً:
مفاهيم خاطئة شائعة عن السندات
❌ الخرافة: السند الحكومي مضمون، ولا يمكن أن يخسر حامله.
✅ الحقيقة: خطر التعثر في سند حكومة ذات جدارة عالية أدنى من خطر كثير من الشركات، وليس صفرًا، والدول تختلف. حتى مع السداد الكامل، يخسر من يبيع بعد ارتفاع العوائد، وتنخفض القوة الشرائية إذا تجاوز التضخم العائد، ويتعرض حامل العملة الأجنبية لسعر الصرف. «صح» نفسها، مع تصنيف منتجها المنخفض الخطر، لا تُتداول، ويفقد المسترد مبكرًا الربح المتراكم.
❌ الخرافة: السند ذو الكوبون الأعلى هو الأفضل دائمًا.
✅ الحقيقة: كوبون أعلى من عائد السوق يقابله سعر شراء أعلى. جزء من الكوبون استرداد للعلاوة لا دخل إضافي. وقد يكون الكوبون المرتفع تعويضًا عن مُصدر أضعف أو عن سند تابع أو عن خيار استدعاء يمارسه المُصدر حين تنخفض الفائدة.
❌ الخرافة: معدل الكوبون هو العائد الذي سيحققه المشتري.
✅ الحقيقة: معدل الكوبون نسبة إلى القيمة الاسمية. العائد الجاري نسبة الكوبون إلى السعر. العائد حتى الاستحقاق يدمج السعر والاسترداد ويفترض إعادة استثمار الكوبونات عند المعدل نفسه. في المثال التعليمي كانت الأرقام 3% و3.12% و5% للسند الواحد.
❌ الخرافة: المستثمر يبقى في السند حتى الاستحقاق، فسعر السوق لا يعنيه.
✅ الحقيقة: كثير من السندات تُباع في السوق الثانوية، وصناديق السندات تجدد حيازاتها ولا «تستحق» كما يستحق سند واحد. الاحتفاظ حتى الأجل يلغي أثر السعر الوسيط في النتيجة الاسمية فقط إذا حصل السداد ولم يُستدعَ السند. الحاجة إلى السيولة قبل الأجل تعيد السعر إلى مركز النتيجة.
❌ الخرافة: الصكوك سندات تقليدية باسم مختلف، أو على العكس يملك حامل كل صك الأصل ملكية نافذة عند التعثر.
✅ الحقيقة: الصك هيكل عقود مرتبط بأصل أو نشاط، والسند دين مباشر. غير أن كثيرًا من صكوك السوق تُبنى على أصل مرجعي مع رجوع ائتماني إلى الملتزم، فلا البيع حقيقي بالمعنى الذي يصمد أمام الإفلاس ولا الاسم وحده ينقل الملكية. وثيقة الإصدار، لا العنوان، هي التي تحدد الحق.
❌ الخرافة: كل السندات يمكن بيعها وشراؤها بسهولة.
✅ الحقيقة: السيولة تتدرج من إصدارات حكومية كبيرة إلى أدوات شركات قليلة التداول، ثم إلى طرح خاص مقيد، ثم إلى منتج مسجل غير متداول مثل «صح». تداول السعودية نفسها تفصل بين التداول في السوق والتداول خارج المنصة.
التوصية العلمية من موقعنا
- اقرأ التدفق لا العنوان. العائد المنشور في خبر الطرح لا يُفهم قبل معرفة سعر الدخول، ومواعيد الدفع، ومرتبة الدين، وخيار الاستدعاء. كوبون السند القديم قد يكون أعلى من عائد السوق لأن المشتري يدفع علاوة سيعيد جزءًا منها عبر السعر، لا لأن العقد أصبح أسخى.
- افصل خطر التعثر عن خطر السعر. الاحتفاظ حتى الأجل يضيق الباب الأول إذا بقي المُصدر قادرًا على الدفع، ولا يغلق باب التضخم ولا باب إعادة استثمار الكوبونات. من قد يضطر إلى البيع خلال سنة يقيس المدة المعدلة لا نيته.
- لا تعامل أدوات السعودية بوصفها بدائل متطابقة. الصك المحلي بالريال، والسند الدولي ضمن برنامج السندات متوسطة الأجل، وشهادة الثقة بهيكل الإجارة، وصك الشركة المدرج، و«صح» الادخارية، خمسة مداخل مختلفة في العملة والقابلية للتداول والجهة المدينة الظاهرة في النشرة. الخبر الذي يقول «أصدرت المملكة» يحتاج دائمًا إلى سؤال: أي برنامج، وبأي عملة، ومن المدين القانوني؟
- قارن الانتشار لا العائد الخام حين تقارن مُصدرين. عائد شركة أعلى من عائد الحكومة قد يكون تعويضًا عن الائتمان والسيولة، وقد يكون مجرد انعكاس لأجل أطول. طرح عائد الحكومة المماثلة في الأجل والعملة يعزل ما يشتريه المستثمر مقابل تحمله خطر الاسم.
- استخدم المدة المعدلة للحركات الصغيرة، والتحدب للحركات الكبيرة، وتوقف عند الخيارات. تقريب السعر بالمدة خط حول نقطة. على الأجل الطويل، وعند قفزة العائد، يتغير المقدار. وإذا كان السند قابلًا للاستدعاء، فالتحدب الموجب الذي أُثبت على السند البسيط قد لا يسري قرب منطقة الاستدعاء.
- في الصكوك، اسأل عن الرجوع قبل أن تسأل عن التوافق. توافق الهيكل مع ضوابط الهيئة الشرعية المعتمدة للإصدار سؤال مستقل عن سؤال: عند تعثر الملتزم، هل يبيع الحملة أصلًا انتقلت ملكيته انتقالًا نافذًا، أم يقفون مع دائنين يعتمدون على تعهد بالشراء؟ المعيار الشرعي لأيوفي يصف الملك الشائع؛ ممارسة السوق كثيرًا ما تُبقي الخطر على ذمة الملتزم.
- أرّخ الرقم قبل استخدامه. رصيد الدين، وقائمة موزعي «صح»، وشروط الاسترداد، وحدود الطرح الخاص، تتغير بنصوص لاحقة. إحصاء نهاية 2025 لا يصف مارس 2026، وإغلاق شهر لا يصف وتيرة السنة. المصدر الأول يبقى المركز الوطني لإدارة الدين، ووزارة المالية، وتداول السعودية، ونشرة الإصدار ذاتها، لا إعادة نشر الخبر من غير تاريخ.
هذه نقاط للفهم والمراجعة لا قائمة شراء. السند المناسب لأفق شخص قد يكون سيئًا لأفق شخص آخر بالورقة نفسها.
السند حق دائن مُسعَّر بوصفه قيمة حالية لتدفقات مشروطة بالوفاء. ما يجعله مفهومًا ليس حفظ تعريف الكوبون، بل التمييز بين ما يثبته العقد وما يغيره السوق: السعر يتحرك عكس العائد المطلوب، والعائد حتى الاستحقاق يفترض مسار إعادة استثمار قد لا يقع، والGuarantee اللغوية في كلمة «حكومي» لا تغطي التضخم ولا البيع الاضطراري. في السعودية يتسع المعنى أكثر، لأن أداة الدين قد تكون صكًا محليًا، أو سندًا دوليًا، أو شهادة ثقة، أو اشتراك ادخار غير متداول. يبقى السؤال العملي أدق من سؤال «هل السندات آمنة؟»: آمنة مقارنة بأي أداة، وعلى أي أفق، وبعد أي خطر لا يظهر في خانة الكوبون؟
يستند هذا المقال إلى أحدث المعايير والدلائل الإرشادية المالية الرسمية المعتمدة:
- لوائح طرح الأوراق المالية والالتزامات المستمرة الصادرة عن هيئة السوق المالية السعودية (CMA)
- قواعد إدراج وتداول وتسوية أدوات الدين الصادرة عن تداول السعودية وشركة مركز إيداع الأوراق المالية «إيداع»
- إحصاءات وتقارير المديونية العامة الصادرة عن المركز الوطني لإدارة الدين ووزارة المالية
- المعيار الشرعي رقم 17 بشأن صكوك الاستثمار الصادر عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI)
- المعيار رقم 7 الصادر عن مجلس الخدمات المالية الإسلامية (IFSB) بشأن كفاية رأس المال للصكوك
- منهج تحليل الدخل الثابت المعتمد في برنامج المحلل المالي المعتمد (CFA Institute)
المصادر والمراجع
موقع خلية لا يتحمل أي مسؤولية قانونية أو مالية ناتجة عن استخدام المعلومات الواردة في هذا المحتوى دون الرجوع إلى مختصين ماليين مؤهلين ومصادر رسمية محدثة.
عبد الله محمد الزين — محرر اقتصادي أول ومدقق مالي معتمد


