
التضخم: أسبابه وأنواعه وطرق قياسه وآثاره الاقتصادية
كيف ترتفع الأسعار، وكيف نقيس التضخم، وما تأثيره في القوة الشرائية والأسر والاقتصاد؟ مع تطبيق عملي على المؤشرات الرسمية في السعودية.

التضخم (Inflation) ارتفاعٌ مستمر في المستوى العام لأسعار السلع والخدمات، لا مجرد غلاء سلعة واحدة في سوق واحدة. إذا ارتفع هذا المستوى، صارت الوحدة النقدية نفسها تشتري كمية أقل من سلة الاستهلاك، فانخفضت القوة الشرائية للنقود. ويُقاس معدل التضخم عادةً بنسبة التغير في مؤشر أسعار خلال فترة محددة، وأشهر هذه المؤشرات مؤشر أسعار المستهلك (Consumer Price Index — CPI). عند التحقق في 9 أكتوبر 2026، كانت أحدث نشرة شهرية متاحة من الهيئة العامة للالإحصاء هي نشرة أغسطس 2026، المنشورة في 15 سبتمبر 2026، وقد سجلت ارتفاعًا سنويًا قدره 1.8% مقارنة بأغسطس 2025. هذا الرقم يصف متوسط السلة الرسمية في ذلك الشهر، ولا يصف تجربة كل أسرة، ولا يبقى صالحًا وصفًا للأشهر اللاحقة من غير نشرة جديدة.
أ. معاوية عبد الله — خبير الاقتصاد البيئي والتجارة العالمية
د. معاوية أحمد الحموي — أستاذ وباحث في الرياضيات
- بلغ التضخم السنوي في السعودية 1.8% في أغسطس 2026، والشهري 0.1% فقط.
- قسم السكن والمرافق وحده صنع نحو 44% من معدل التضخم العام رغم أن بنودًا أخرى ارتفعت بنسب أسرع.
- فجوة 2.8 نقطة تفصل بين أسعار الجملة (4.6%) وأسعار المستهلك (1.8%) في الشهر نفسه.
- التضخم سرعة ارتفاع المستوى العام للأسعار، لا مستوى الأسعار نفسه، ولا سعر سلعة منفردة.
- تباطؤ التضخم لا يعني رخصًا؛ الأسعار تستمر بالارتفاع، لكن بوتيرة أبطأ فقط.
- خسارة القوة الشرائية المقابلة لتضخم 1.8% تساوي 1.77% تقريبًا، لا 1.8% بالضبط.
- لا يعكس المعدل الرسمي تجربة كل أسرة؛ فأسرة ينفق 40% من دخلها على الإيجار قد تواجه تضخمًا فعليًا أقرب إلى 2.6% لا 1.8%.
- ربط الريال بالدولار يفسّر تبعية سعر الفائدة السعودي لقرارات الفيدرالي الأميركي، ولا يلغي تأثير عوامل محلية كالإيجار في معدل التضخم.
التضخم باختصار: ماذا يعني ارتفاع الأسعار؟
المعنى العملي قريب من التعريف، من غير أن يساويه في كل تفصيل. الأسرة ترى فواتير وإيجارات وأسعار غذاء ونقل، بينما الإحصائي يتابع سلة واسعة بأوزان تعكس نمط إنفاق متوسطًا. وقد يأتي الضغط من طلب يفوق ما يستطيع الاقتصاد إنتاجه بالسرعة المطلوبة، أو من ارتفاع تكاليف الإنتاج، أو من توسع نقدي وائتماني، أو من أسعار خارجية وسعر صرف، وغالبًا من تداخل هذه القنوات لا من قناة واحدة تعمل وحدها.
الأمر الذي يلتبس على القراءة اليومية هو أن تباطؤ التضخم (Disinflation) لا يعني أن الأسعار عادت إلى ما كانت عليه. التباطؤ يعني أن الارتفاع مستمر ولكن بوتيرة أبطأ. أما الانكماش السعري (Deflation) فهو انخفاض مستمر في المستوى العام للأسعار، وهو غير الركود الذي يصف ضعف الناتج والتشغيل. وآثار التضخم نفسها ليست واحدة: تتغير بحسب سرعة ارتفاع الدخل، وتركيب الإنفاق، وكون العقود الاسمية ثابتة أو قابلة للتعديل، وكون الشخص مدخرًا نقديًا أو مدينًا بدين غير مقيّد بالأسعار.
اقرأ أيضاً: المصطلحات الاقتصادية الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
ما الذي ينبغي تمييزه قبل قراءة أي رقم؟
- المستوى العام لا السعر المنفرد. غلاء سلعة واحدة قد يكون محليًا أو موسميًا، ولا يكفي لإثبات تضخم.
- المعدل يقيس السرعة. هو نسبة تغير المؤشر بين فترتين، وليس رقم المؤشر نفسه.
- الأسباب تتداخل. الطلب والتكاليف والنقود والائتمان والخارج والتوقعات قد تعمل معًا.
- الوزن يغيّر الأثر. ارتفاع مجموعة بنسبة كبيرة قد يضيف إلى المعدل العام أقل مما تضيفه مجموعة أثقل وزنًا ارتفعت بنسبة أصغر.
- تباطؤ التضخم ليس رخصًا. الأسعار قد تواصل الصعود، ولكن بزيادة أقل من الفترة السابقة.
- الأثر يختلف بين الناس. الدخل والإنفاق والسكن والديون والعقود تعيد توزيع النتيجة.
- الأداة تتبع المصدر. ضغط الطلب لا يعالج اختناق العرض بالطريقة نفسها، وإن اجتمع الاثنان في الأزمة ذاتها.
- الرقم السعودي مؤرخ. قراءة أغسطس 2026 نقطة في سلسلة تتجدد، لا خاصية ثابتة للاقتصاد.
ما التضخم، وما علاقته بالقوة الشرائية؟
التعريف: مستوى عام لا سعر منفرد
يصف الاقتصاديون التضخم بأنه عملية زمنية: استمرار صعود المستوى العام للأسعار. المستوى العام متوسط إحصائي مرجح، لا قائمة بكل الأسعار وهي تتحرك بالاتجاه نفسه. يمكن أن يرتفع الإيجار وينخفض سعر جهاز منزلي في الشهر نفسه، ويظل المؤشر العام صاعدًا إذا رجحت الأوزان الحركة الصاعدة.
لهذا لا يُستدل على التضخم من مشاهدة واحدة في متجر واحد. السلعة المنفردة تتأثر بالموسم والمحصول والمخزون والضريبة المحلية والمنافسة. التضخم يظهر حين تتسع الحركة إلى سلة تمثل إنفاق الأسر، وتستمر فترة كافية بحيث لا تكون ضوضاء شهر عابر. الأدلة المنهجية لهذا التمييز مجموعة في دليل مؤشر أسعار المستهلك الذي تُصدره الجهات الإحصائية الدولية، ومن بينها صندوق النقد الدولي ومنظمة العمل الدولية ومنظمة التعاون الاقتصادي والتنمية.
القوة الشرائية والدخل الحقيقي
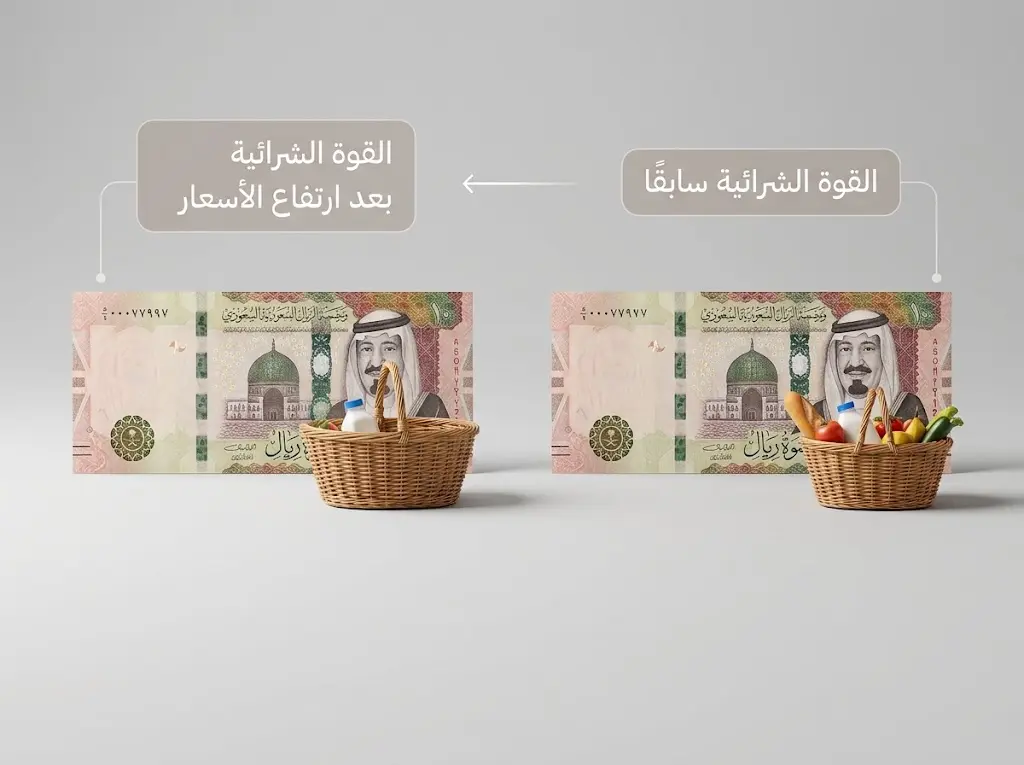
القوة الشرائية هي ما تستطيع وحدة النقد شراءه من السلع والخدمات. إذا ارتفع مؤشر الأسعار، انخفضت هذه القدرة بالنسبة إلى السلة التي يمثلها المؤشر، حتى لو بقي المبلغ الاسمي في اليد كما هو.
والفرق بين الدخل الاسمي والدخل الحقيقي هو فرق بين عدد الوحدات النقدية وقوتها. الراتب الاسمي قد يرتفع، لكن القدرة المعيشية لا ترتفع إلا إذا سبق هذا الارتفاع وتيرة الأسعار، أو جاراه على الأقل، وبعد احتساب ما يتغير فعلًا في بنود إنفاق تلك الأسرة لا في متوسط المؤشر وحده.
مثال حسابي افتراضي، لا علاقة له بفاتورة أسرة بعينها: سلة كان ثمنها 100 ريال في فترة الأساس. إذا صار المؤشر أعلى بنسبة 1.8%، فإن المبلغ اللازم لشراء السلة نفسها يصبح 101.8 ريالًا. القيمة الحقيقية لمئة ريال ثابتة تنخفض إلى:
100 ÷ 1.018 = 98.23
أي إن مئة ريال تشتري ما كانت تشتريه نحو 98.23 ريالًا قبل هذا الارتفاع. الخسارة ليست 1.8 ريالًا تمامًا، بل:
1 − (1 ÷ 1.018) = 0.0177 تقريبًا، أي 1.77%
الطرح الشائع الذي يقول «ارتفع التضخم 1.8% فخسرت القوة الشرائية 1.8%» تقريب مقبول عند المعدلات المنخفضة، لكنه ليس التعريف الدقيق. الصيغة الأدق لنسبة الخسارة هي معدل التضخم مقسومًا على واحد مضافًا إليه المعدل نفسه.
وإذا بقي المعدل ثابتًا عند 1.8% خمس سنوات، على سبيل التمرين لا التنبؤ، فإن مستوى الأسعار يُضرب في 1.018 خمس مرات، فيصير أعلى بنحو 9.3%. القوة الشرائية لمبلغ اسمي ثابت تنخفض حينئذ بنحو 8.5%، لا بنحو 9% بالجمع البسيط. هذا مسار حسابي مشروط بثبات المعدل، والأسعار الفعلية لا تمشي على خط مستقيم.
مستوى الأسعار غير معدل التضخم
مستوى الأسعار هو الموضع الذي بلغه المؤشر. معدل التضخم هو سرعة الانتقال من موضع إلى موضع. يمكن أن يكون المستوى مرتفعًا قياسًا بسنوات سابقة، بينما يكون المعدل منخفضًا لأن الزيادة الأخيرة صغيرة. ويمكن أن يكون المعدل مرتفعًا حتى لو بدت بعض الأسعار «كالمعتاد» لمن لم يقارن بالفترة المرجعية.
هذا الفصل يفسر جملة تُسمع كثيرًا: «التضخم انخفض ولكن الحياة لم ترخص». إذا هبط المعدل من 3% إلى 1.8% مثلًا، فالأسعار ما زالت أعلى من مستواها قبل سنة، ما دامت النسبة موجبة. الذي تغيّر هو سرعة الصعود.
التضخم وتباطؤه والانكماش السعري
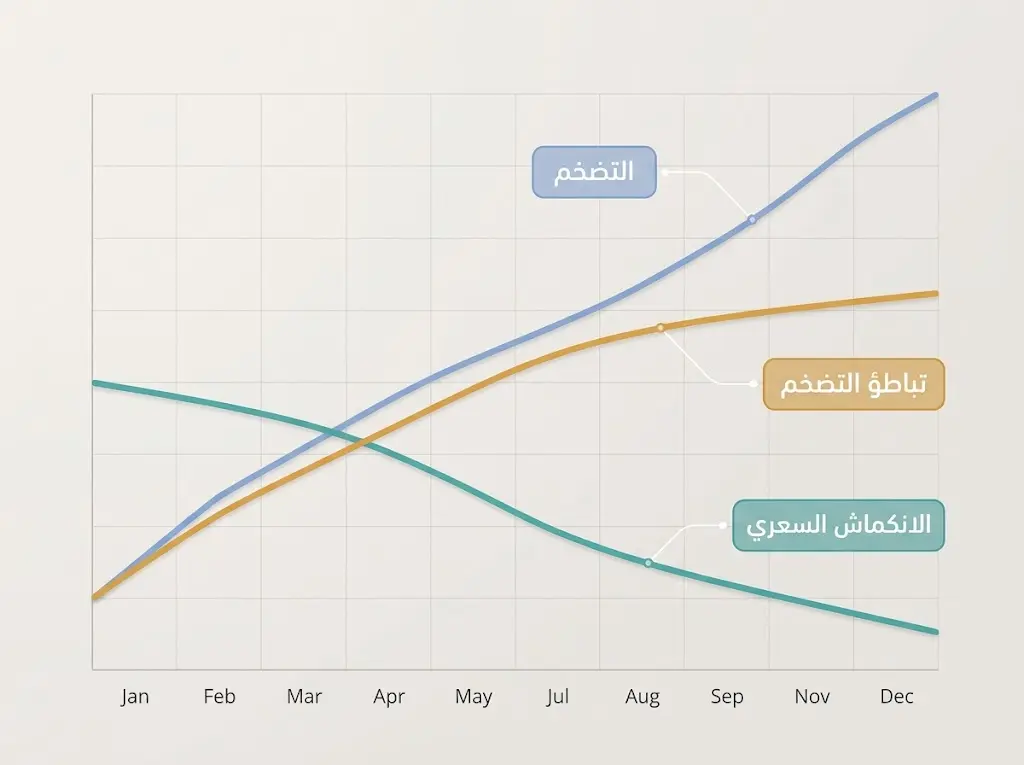
| الحالة | ماذا يحدث للمستوى العام؟ | ماذا يعني للمستهلك؟ |
|---|---|---|
| التضخم | يستمر في الارتفاع | السلة أغلى من الفترة المرجعية، بمقدار المعدل |
| تباطؤ التضخم | يستمر في الارتفاع بوتيرة أبطأ | الغلاء لم ينعكس؛ سرعة الغلاء هي التي هدأت |
| استقرار نسبي للأسعار | يتغير داخل نطاق ضيق بحسب تعريف السياسة أو المؤشر | لا يعني جمود كل سعر، بل ضيق حركة المتوسط |
| الانكماش السعري | ينخفض على نحو مستمر | الوحدة النقدية تشتري أكثر، وقد يرتبط ذلك بضعف الطلب أو ضغوط أخرى لا تُختزل في «رخص مفيد» |
| وجه المقارنة | التضخم (Inflation) | الانكماش السعري (Deflation) |
|---|---|---|
| التعريف | ارتفاع مستمر في المستوى العام للأسعار | انخفاض مستمر في المستوى العام للأسعار |
| أثره في القوة الشرائية للمبلغ الثابت | تنخفض مع ثبات المبلغ الاسمي | ترتفع مع ثبات المبلغ الاسمي |
| أثره في الدين بفائدة ثابتة | يخفف العبء الحقيقي على المدين | يثقّل العبء الحقيقي على المدين |
| علاقته بالركود | قد يجتمع مع ركود (ركود تضخمي) وليس مرادفًا له | قد يرتبط بضعف الطلب، وليس مرادفًا للركود أيضًا |
| مثال من مؤشر أغسطس 2026 السعودي | المعدل العام 1.8% سنويًا (موجب) | لم يُسجَّل في النشرة المذكورة |
على النقيض من ذلك، الركود وصف للناتج والتشغيل، لا لمؤشر الأسعار. قد يجتمع ضعف النشاط مع ارتفاع الأسعار، وتلك حالة الركود التضخمي (Stagflation)، وسيأتي موضعها. الخلط بين الانكماش السعري والركود يجعل القارئ يظن أن كل هبوط في الأسعار انتعاش، أو أن كل تباطؤ في الأسعار أزمة. لا هذا ولا ذاك لازم.
رقم يستحق الانتباه: خسارة القوة الشرائية المقابلة لتضخم قدره 1.8% تساوي 1.77% تقريبًا لا 1.8% تمامًا، لأن السعر الجديد صار في المقام. الفرق هنا صغير، ويصير كبيرًا إذا انتقل المعدل من خانة الآحاد المنخفضة إلى معدلات عالية.
كيف يُقاس معدل التضخم؟
مؤشر أسعار المستهلك والسلة
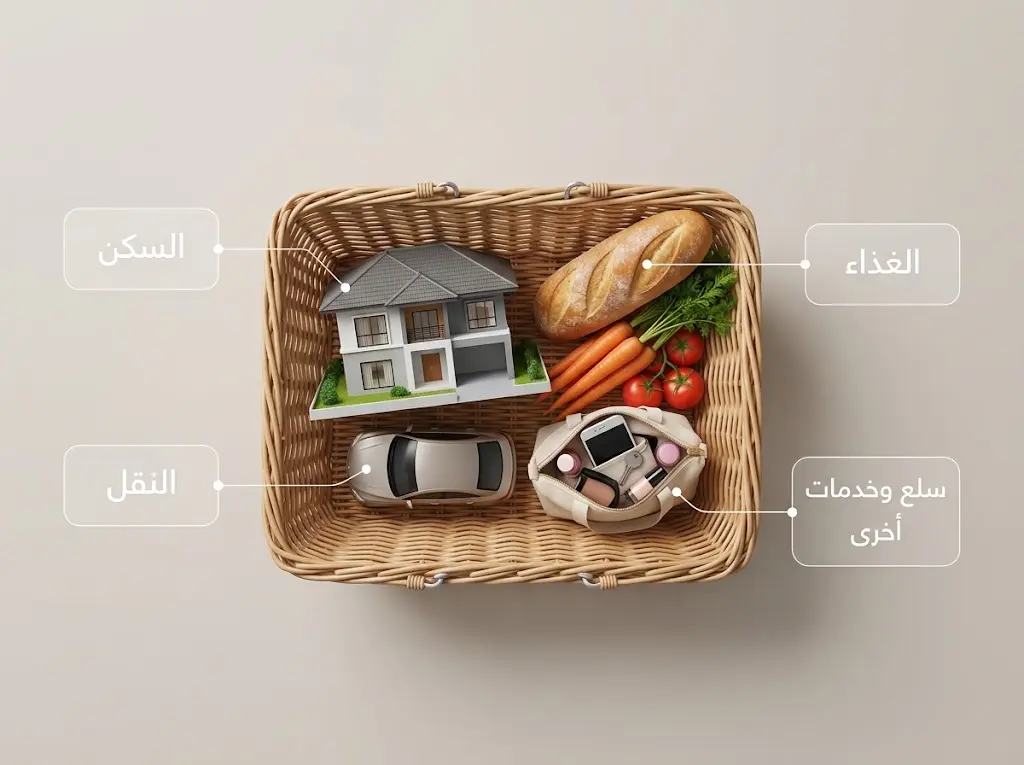
مؤشر أسعار المستهلك مقياس إحصائي لتغير أسعار سلة ثابتة نسبيًا من السلع والخدمات التي تشتريها الأسر، بين فترة المقارنة وفترة مرجعية. «ثابتة نسبيًا» لا تعني أن السلة تُجمَّد إلى الأبد. الأوزان تُراجع حين تتغير أنماط الإنفاق، وإلا قاس المؤشر سلة لم تعد تشبه معيشة الناس.
في السعودية، تتولى الهيئة العامة للإحصاء نشر المؤشر. وبحسب أسئلتها المنهجية المنشورة، تستند الأوزان إلى مسح دخل الأسرة وإنفاقها لعام 2023، وإلى الإنفاق الاستهلاكي النهائي للأسر في الحسابات القومية، وتضم السلة 582 بندًا بعد أن كانت 490 بندًا. وتُحدَّث الأوزان سنويًا بمنهجية السلاسل المتحركة، اتباعًا لدليل صندوق النقد الدولي، بدل تثبيت الأوزان سنوات طويلة. السنة المرجعية للمؤشر 2023، والتصنيف المستخدم هو تصنيف الاستهلاك الفردي بحسب الغرض بصيغته الصادرة عام 2018 (COICOP 2018). وتفيد البيانات الوصفية لدى صندوق النقد الدولي، المحدَّثة في ديسمبر 2025، أن الأسعار تُجمع من 23 مدينة تغطي المناطق الإدارية الثلاث عشرة، وأن الصيغة الحسابية هي لاسبير الهندسي مع الربط بالسلاسل (chain-linked geometric Laspeyres).
الوزن هو نصيب البند من الإنفاق، لا أهميته الأخلاقية ولا تكرار ظهوره في الأخبار. قسم يمثل خُمس الإنفاق يحرّك المعدل العام أكثر من قسم يمثل جزءًا من المئة، حتى لو كانت نسبة ارتفاع القسم الصغير لافتة. وعند تحديث الوزن، لا يُقارن رقم قديم برقم جديد كأن المنهجية لم تتغير، إلا عبر السلسلة التي تربطها الجهة الإحصائية.
تفصيل منهجي: صيغة لاسبير تسعّر سلة فترة الأساس بأسعار الفترة الجارية. الصيغة الهندسية، مع الربط السنوي للأوزان، تقلل بعض جمود السلة القديمة، لكنها لا تلغي مشكلة الاستبدال: إذا هجر المستهلك سلعة غلت إلى بديل أرخص، فقد تبالغ سلة لم تُحدَّث فورًا في كلفة المعيشة. التحديث السنوي يضيّق هذه الفجوة ولا يحذفها داخل السنة.
المعادلة والفترة الزمنية
الصيغة المباشرة لمعدل التضخم بين فترتين هي:
معدل التضخم = ((المؤشر في الفترة الحالية − المؤشر في الفترة السابقة) ÷ المؤشر في الفترة السابقة) × 100
«السابقة» هنا ليست دائمًا الشهر الماضي. إذا كانت المقارنة بالشهر المماثل من العام الماضي، فالفترة السابقة هي ذلك الشهر قبل اثني عشر شهرًا، والناتج معدل سنوي. وإذا كانت المقارنة بالشهر السابق مباشرة، فالناتج معدل شهري.
مثال افتراضي خالص: مؤشر كان 100 ثم صار 102. المعدل يساوي (2 ÷ 100) × 100 = 2%. إذا صار 105 بعد ذلك، فالمعدل بين النقطتين الأخيرتين (3 ÷ 102) × 100 ≈ 2.9%، لا 5%. المقام هو آخر مستوى، لا مستوى البداية البعيدة، ما لم يُصرَّح بأن الحساب منذ الأساس.
لا 5%
الشهري والسنوي ليسا سؤالًا واحدًا
المعدل الشهري يلتقط الحركة الأخيرة، بما فيها الموسم والعرض الطارئ. المعدل السنوي يقارن الشهر بالشهر نفسه قبل سنة، فيخرج كثيرًا من الأثر الموسمي المتكرر، ويدخل في حسابه ما حدث خلال الاثني عشر شهرًا كلها.
في أغسطس 2026 ارتفع مؤشر أسعار المستهلك السعودي 0.1% مقارنة بيوليو 2026، و1.8% مقارنة بأغسطس 2025. الرقمان متسقان لأنهما يجيبان عن سؤالين. من يضرب 0.1 في 12 فيحصل على 1.2% لم يحسب التضخم السنوي، بل حوّل شهرًا واحدًا تحويلًا خطيًا. even التحويل المركب لشهر واحد، أي (1.001 أس 12) − 1، يعطي نحو 1.21% فقط. هذا تمرين على شهر أغسطس وحده، وليس معدل الاثني عشر شهرًا التي أنتجت 1.8%. السنة تحمل أشهرًا كانت حركتها أكبر أو أصغر.
مؤشرات أخرى: الجملة، ومخفض الناتج، والتضخم الأساسي
مؤشر أسعار المستهلك يتابع ما يدفعه المستهلك بحسب السلة والمنهجية. مؤشر أسعار المنتجين (Producer Price Index — PPI)، أو ما يقابله في بعض الدول من مؤشر لأسعار الجملة، يتابع أسعارًا في مراحل الإنتاج أو البيع بالجملة. في السعودية تنشر الهيئة الرقم القياسي لأسعار الجملة. في أغسطس 2026 ارتفع هذا المؤشر 4.6% على أساس سنوي، مدفوعًا على نحو رئيس بباب السلع الأخرى القابلة للنقل، ومن ضمنه ارتفاع أسعار المواد الكيميائية الأساسية بنسبة 51.4%. هذا ليس «تضخم المستهلك بصيغة أخرى». تغطيته ومراحله وأوزانه مختلفة، لذلك يجوز أن يسبق مؤشر الجملة مؤشر المستهلك أو يتخلف عنه، من غير أن يكون أحدهما خطأ حسابيًا.
مخفض الناتج المحلي الإجمالي يقيس أسعار ما يُنتج داخل الاقتصاد، لا أسعار سلة استهلاك الأسر. هو أوسع من جهة شمول الاستثمار والإنفاق الحكومي والصادرات، وأضيق من جهة استبعاد الواردات التي يستهلكها السكان ولا تُنتج محليًا. يصلح لمقارنة الناتج الحقيقي بالاسمي، ولا يصلح بديلًا آليًا عن غلاء المعيشة.
التضخم الأساسي (Core Inflation) فكرة لا تعريفًا عالميًا واحدًا: تُستبعد في بعض المقاييس مكونات شديدة التقلب، كالغذاء والطاقة في استعمالات شائعة لدى بعض البنوك المركزية، لكي تظهر حركة أبطأ تغيرًا. المنهجيات تختلف، والاستبعاد لا يعني أن المكون المستبعد «غير مهم» للأسر. ولم يُتحقق في هذه المقالة من سلسلة سعودية رسمية واحدة تحمل هذا الاسم بالمعنى المستخدم في تلك البنوك؛ لذلك لا يُنسب إلى الهيئة رقم أساسي لم تنشره.
| المؤشر | ماذا يقيس؟ | الجهة المصدرة في السعودية | القيمة في أغسطس 2026 |
|---|---|---|---|
| مؤشر أسعار المستهلك (CPI) | سلة استهلاك الأسر النهائية | الهيئة العامة للإحصاء | 1.8% سنويًا |
| الرقم القياسي لأسعار الجملة (PPI) | أسعار مرحلة البيع بالجملة والإنتاج | الهيئة العامة للإحصاء | 4.6% سنويًا |
| مخفّض الناتج المحلي الإجمالي | أسعار كل ما يُنتج محليًا (استهلاك، استثمار، إنفاق حكومي، صادرات) | يُشتق من الحسابات القومية | غير متاح ضمن مصادر المقالة |
| التضخم الأساسي (Core Inflation) | استبعاد مكونات شديدة التقلب كالغذاء والطاقة | لا سلسلة رسمية موثقة بهذا الاسم | غير منشور رسميًا |
ما الذي لا يلتقطه المؤشر؟
المؤشر متوسط موزون، لا فاتورة أسرة. من ينفق على الإيجار أكثر من وزن السكن في السلة يشعر بمسار مختلف حتى لو كان الحساب الرسمي دقيقًا. وتحديث سنة الأساس والسلة والأوزان يغيّر المعنى التاريخي للمقارنة إذا قُرئت الأرقام القديمة والجديدة كأن الحدود لم تتبدل. وتغيّر الجودة يطرح مشكلة إضافية: الهاتف الذي صار أغلى قد صار أقدر، وجزء من فرق السعر قد يكون فرق مواصفات لا غلاء خدمة متطابقة. الأدلة الدولية تضع تعديل الجودة بين أصعب مراحل بناء المؤشر، لا بين الحواشي.
كما أن الأسعار المعلنة قد تختلف عن الأسعار المدفوعة بعد الخصم، وقد تتأخر السلة في التقاط استبدال المستهلك. هذه الحدود لا تُسقط المؤشر؛ هي تمنع قراءته كأنه مرآة حرفية لكل بيت.
اقرأ أيضاً: مؤشرات الاقتصاد الكلي: القياس، التفسير، وصنع القرار
لماذا ترتفع الأسعار؟ أسباب متداخلة لا سبب واحد
عندما يسبق الطلب طاقة الإنتاج
تضخم الطلب يظهر إذا نما الإنفاق، من الأسر أو الأعمال أو الحكومة أو الخارج، بأسرع مما تستطيع الطاقة الإنتاجية والإمدادات الاستجابة. في هذه الحال لا يرتفع الناتج وحده؛ ترتفع الأسعار لأن المشترين يتزاحمون على عرض لا يتسع فورًا. القيد هنا هو سرعة الاستجابة، لا «وجود طلب» بالمطلق. الطلب القوي مع طاقة فائضة قد يرفع الإنتاج أولًا، بينما الطلب نفسه عند اشتغال الطاقة يتحول بسهولة أكبر إلى أسعار.
عندما ترتفع التكاليف
تضخم التكاليف يبدأ من جانب العرض: أجور، أو طاقة، أو نقل، أو مواد خام، أو سعر صرف يرفع كلفة المدخلات المستوردة. المنشأة لا تنقل كل زيادة في الكلفة إلى السعر النهائي تلقائيًا. النقل يتوقف على المنافسة، وهوامش الربح، وقدرة الزبون على التأجيل، ووجود بدائل. لذلك ارتفاع الكلفة شرط محتمل لارتفاع السعر، لا معادلة مكتملة بذاتها.
النقود والائتمان من غير حتمية آلية
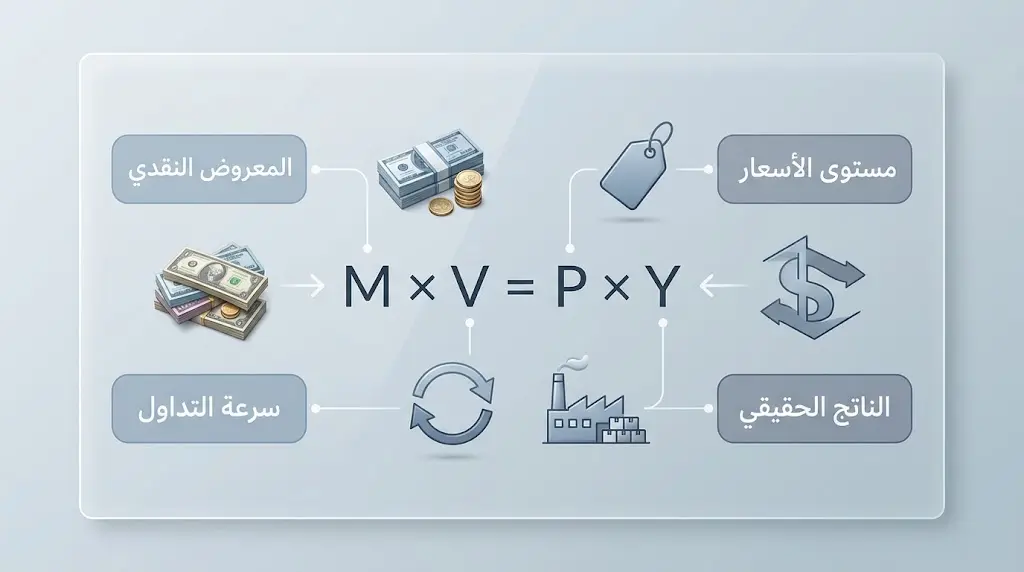
العلاقة الكمية الشهيرة تُكتب على الصورة:
M × V = P × Y
حيث M المعروض النقدي، وV سرعة تداول النقود، وP مستوى الأسعار، وY الناتج الحقيقي. هذه هوية محاسبية إذا عُرّفت حدودها باتساق، لا قانونًا يقول إن كل زيادة في النقود ترفع الأسعار بالنسبة نفسها وفي الوقت نفسه. إذا ارتفع الطلب على النقود، فقد تنخفض السرعة ويمتص جزء من الزيادة. وإذا ارتفع الناتج، اتسع الجانب الحقيقي. الائتمان المصرفي قد يموّل إنفاقًا جديدًا، وقد يعيد تمويل أصول قائمة. القراءة النقدية مفيدة حين تُربط بالطلب والناتج والسرعة، وتصبح مضللة إذا اختُزلت في جملة «النقود زادت، إذن الأسعار سترتفع بالمقدار نفسه».
الإنفاق العام
الإنفاق الحكومي والضرائب والتحويلات تغيّر الطلب الكلي والدخل المتاح. الأثر السعري يعتمد على فجوة الطاقة: الإنفاق الإضافي في اقتصاد فيه بطالة وطاقة معطلة أقرب إلى رفع الناتج، والإنفاق الإضافي عند ضيق الطاقة أقرب إلى مزاحمة الطلب الخاص ورفع الأسعار. كما أن طبيعة الإنفاق ليست سواء؛ بناء قدرة إنتاجية لا يشبه تحويلًا نقديًا يُنفق فورًا على سلع شحيحة.
التضخم المستورد وسعر الصرف
جزء من سلة المستهلك ومن مدخلات الإنتاج يأتي من الخارج. إذا ارتفعت أسعار تلك السلع في أسواقها، أو إذا صارت العملة المحلية تشتري عملة أقل، مالت أسعار الواردات إلى الارتفاع بالعملة المحلية. درجة الانتقال إلى المستهلك ليست واحدًا صحيحًا دائمًا. العقود، والمخزون، والدعم، والمنافسة، وهوامش التجار، كلها تستطيع تأخير الانتقال أو اقتطاع جزء منه. لذلك «التضخم المستورد» وصف لقناة، لا وعد بأن كل صدمة خارجية تظهر بكاملها في مؤشر الشهر التالي.
صدمات العرض
تعطل النقل، أو نقص طاقة، أو كارثة تصيب إنتاجًا زراعيًا، أو انقطاع في سلسلة إمداد، يرفع السعر لأن الكمية المتاحة تقل أو لأن إيصالها صار أغلى. هذه الصدمات قد تكون عابرة إذا عاد العرض، وقد تترك أثرًا أطول إذا غيّرت التوقعات أو إذا انتقلت إلى أجور وعقود. تمييز الصدمة المؤقتة من التحول المستمر هو لب قراءة البنوك المركزية، لا تفصيل ثانوي.
التوقعات ودائرة الأجور والأسعار
إذا توقع الناس استمرار ارتفاع الأسعار، قدّموا الشراء، ورفعت المنشآت أسعارها تحسبًا للكلفة، وطلب العاملون تعويضًا في الأجور. قد تنشأ من ذلك دائرة: أجور أعلى ترفع التكاليف، وأسعار أعلى تعيد فتح التفاوض على الأجور. الدائرة ليست قدرًا. هي تتغذى إذا صدّقت الأطراف أن الارتفاع سيستمر، وتهدأ إذا ضعفت الصدمة الأصلية وتراجعت القناعة بأن الأسعار ستواصل الجري. التوقعات هنا متغير اقتصادي، تُدرج في النماذج، لا مزاجًا عامًا يُستدعى لتفسير كل رقم.
ويصعب، لهذا كله، نسبة موجة أسعار إلى سبب واحد من غير بيانات الفترة. مؤشر مرتفع متوافق مع طلب قوي وطاقة ضيقة يُقرأ بغير طريقة مؤشر يرتفع مع انكماش العرض واستقرار الطلب. التزامن بين متغيرين لا يثبت أن أحدهما سبب الآخر.
اقرأ أيضاً:
- العرض والطلب: حجر الزاوية في نظرية الاقتصاد الجزئي
- الاقتصاد الكلي (Macroeconomics): المفهوم، الأهداف، والأدوات
أنواع التضخم وصور شدته
حسب المصدر: طلب، وتكاليف، واستيراد
التقسيم بحسب المصدر تقريبي، لأن المصادر تتقاطع. تضخم الطلب صفته أن الإنفاق يضغط على طاقة لا تتسع. تضخم التكاليف صفته أن العرض صار أغلى أو أضيق حتى من غير طفرة موازية في الطلب. التضخم المستورد صفة لانتقال السعر عبر الحدود، عبر السلع والطاقة والمدخلات وسعر الصرف.
ويُستعمل وصف «التضخم النقدي» حين تكون القناة الأرجح هي توسع النقود والائتمان بالنسبة إلى الطلب على النقود والناتج. ويُستعمل وصف «التضخم المدفوع بالتوقعات» حين تستمر الأسعار في الصعود لأن الأجور والعقود والتسعير بُنيت على قناعة باستمرار الارتفاع، حتى بعد خفوت الصدمة الأولى. هذان الاستعمالان آليتان تفسيريتان، لا صندوقين منفصلين دائمًا عن تضخم الطلب أو التكاليف. الظاهرة الواحدة قد تحمل أكثر من آلية.
حسب الشدة، والركود التضخمي
يُصنَّف التضخم أحيانًا إلى معتدل وعالٍ وجامح بحسب سرعته. الحدود الرقمية ليست موحدة بين المراجع. في أدبيات التضخم الجامح (Hyperinflation)، شاع معيار فيليب كاغان الذي يعدّ التضخم جامحًا إذا تجاوز 50% شهريًا. هذا اصطلاح بحثي لا مادة قانونية عالمية، ولا يبرر وصف كل تضخم مرتفع بأنه جامح.
الركود التضخمي اجتماع تضخم مع ضعف في النشاط وبطالة مرتفعة أو متزايدة. صعوبته أن أداة تنشيط الطلب قد تغذي الأسعار، وأداة تبريد الأسعار عبر الطلب قد تعمّق ضعف التشغيل. التجارب التاريخية، ومنها سبعينيات القرن العشرين في اقتصادات عدة، أظهرت أن العلاقة البسيطة بين «مزيد من التضخم مقابل بطالة أقل» لا تصمد إذا انطلقت الصدمة من العرض وتحركت التوقعات.
آثار التضخم في الدخل والثروة والنشاط
المعيشة والأجور
أثر التضخم في المعيشة هو أثره في ما تستطيع الأسرة شراءه، لا في شعور عام بالغلاء. إذا ارتفع الدخل الاسمي بالنسبة نفسها التي ارتفع بها إنفاق الأسرة الفعلي، فقد يظل الدخل الحقيقي قريبًا من مستواه. وإذا تأخر تعديل الأجر، خسرت الفترة الفاصلة جزءًا من القدرة الشرائية حتى لو جاء التعديل لاحقًا. التوقيت هنا جزء من الأثر، لا تفصيل إداري.
المدخرات والديون
النقد والودائع غير المحمية بسعر فائدة يفوق التضخم تخسر قيمة حقيقية حين ترتفع الأسعار. الدين ذو القسط الاسمي الثابت يصبح أخف حملًا بالقيمة الحقيقية إذا وقع التضخم بعد تثبيت الفائدة، لأن المدين يسدد بوحدات نقدية أقل قدرة شرائية، بشرط ألا ينكمش دخله الحقيقي في الوقت نفسه. هذا النقل ليس هبة تلقائية لكل مقترض. إذا كان العقد بفائدة متغيرة، أو إذا رُفعت الفائدة مع التضخم، أو إذا كان الدخل ثابتًا والأقساط مرتبطة بسعر السوق، تغيّرت النتيجة. الأثر يتحدد في العقد والفائدة والدخل معًا، لا في مؤشر الأسعار وحده.
لماذا لا تتساوى الأسر؟
مؤشر واحد يخفي تشتتًا واسعًا. أسرة إيجارها نصف إنفاقها لا تعيش المسار نفسه الذي تعيشه أسرة تملك مسكنها وتنفق أكثر على سلع انخفضت أسعارها. حجم الأسرة، والمدينة، والاعتماد على الغذاء أو النقل، ووجود دخل مقيّد بالتضخم أو راتب يتعدل ببطء، كلها تعيد وزن السلة. المؤشر الرسمي لا يدّعي أنه فاتورة كل بيت؛ من يقرؤه على هذا النحو يحمّله ما لم يُبنَ لقياسه.
يمكن توضيح الفكرة بمثال افتراضي صريح، باستخدام معدلات أقسام أغسطس 2026 لا بوصفها ميزانية أسرة حقيقية. لنفترض أسرة ينفق 40% من ميزانيتها على السكن، و25% على الغذاء، و15% على النقل، و20% على بقية البنود، ثم لنفترض أن بقية البنود ارتفعت بمعدل المؤشر العام 1.8%. الحساب يكون:
0.40 × 3.9 + 0.25 × 1.4 + 0.15 × 2.0 + 0.20 × 1.8 = 2.57
أي نحو 2.6% على أساس سنوي، أعلى من 1.8% الرسمي بنحو 0.8 نقطة مئوية. لو افترضنا أن بقية البنود لم ترتفع أصلًا، لانخفض الناتج إلى 2.2% تقريبًا، ويظل أعلى من المعدل العام. المثال يعلّم اتجاه الفرق، ولا يُنشئ معدلًا رسميًا خاصًا بالأسرة، لأن أوزانها مفترضة، ولأن «بقية البنود» ليست قسمًا منشورًا واحدًا.
المنشآت والتوزيع والنمو
المنشأة التي ترتفع مدخلاتها أسرع من قدرتها على تعديل السعر تنضغط هوامشها. وعدم اليقين في الأسعار المستقبلية يعقّد العقود والميزانيات، وقد يؤجل الاستثمار إذا صارت العوائد الحقيقية أصعب حسابًا. في التوزيع، من يملك أصولًا ترتفع أسعارها قد يحافظ على ثروته الحقيقية أو ينمّيها، بينما من يعتمد على أجر يتعدل ببطء وعلى رصيد نقدي يخسر. لا توجد نتيجة توزيعية واحدة لكل تضخم؛ اتجاه النقل يعتمد على الأصول والديون وسرعة تعديل الدخل.
وعلاقة التضخم بالنمو والبطالة ليست قاعدة ثابتة. تضخم منخفض ومستقر قد يترافق مع نمو من غير أن يكون سببًا كافيًا له. وتضخم مرتفع متقلب يرفع كلفة التخطيط وقد يشوش الإشارات السعرية. أما فكرة المفاضلة الدائمة بين التضخم والبطالة فحدودها أوضح في النماذج، وسيأتي ذكرها مع منحنى فيليبس.
المتوقع وغير المتوقع
إذا كان التضخم متوقعًا، أمكن بناء الأجور والعقود والفوائد على أساسه، فتقل المفاجأة في توزيع الدخل الحقيقي، وإن بقيت كلفة التكيف. إذا جاء التضخم مفاجأة، انتقل دخل حقيقي إلى من استطاع تعديل أسعاره فورًا، ومن المدينين في العقود الثابتة، على حساب من تأخر تعديله. كثير من ضرر التضخم العملي ضرر مفاجأة وتقلب، لا مجرد وجود معدل موجب صغير ومعلن.
اقرأ أيضاً: الركود والكساد: مقارنة بين ظاهرتين اقتصاديتين
قراءة تطبيقية: التضخم في السعودية حتى أغسطس 2026
وظيفة هذا القسم تطبيق أدوات القياس على نشرة رسمية، لا تحويل المقالة إلى تقرير عن الاقتصاد السعودي كله. الأرقام أدناه خاصة بأغسطس 2026 ما لم يُذكر غير ذلك، ولا تُسحب على الأشهر التالية.
كيف تقيس الهيئة المؤشر؟
الهيئة العامة للإحصاء هي مصدر مؤشر أسعار المستهلك والرقم القياسي لأسعار الجملة. تُقرأ النسبة مع نوعها: سنوية مقارنة بالشهر المماثل، أو شهرية مقارنة بالشهر السابق، ومع تاريخ الإصدار. منهجية ما بعد التحديث تعتمد لاسبير الهندسي والربط السنوي للأوزان، وسنة مرجعية 2023، وتصنيف COICOP 2018، وسلة من 582 بندًا. أي مقارنة بسنوات كانت فيها الأوزان القديمة، ومنها وزن السكن الأعلى في سلة ما قبل التحديث، تحتاج إلى احترام نقطة الربط لا إلى معاملة السلسلتين كأنهما استمارة واحدة.
معدل أغسطس 2026: السنوي والشهري
بلغ الارتفاع السنوي لمؤشر أسعار المستهلك 1.8% في أغسطس 2026 مقارنة بأغسطس 2025. وعلى أساس شهري بلغ الارتفاع 0.1% مقارنة بيوليو 2026. نشرة يونيو 2026 كانت قد أظهرت أيضًا 1.8% على أساس سنوي. ونقلت رويترز، نقلًا عن البيانات الرسمية، أن أغسطس كان الشهر الرابع على التوالي عند 1.8%. كما نقلت أن ارتفاع قسم السكن والمياه والكهرباء والغاز وأنواع الوقود الأخرى تباطأ من 4.2% في يوليو إلى 3.9% في أغسطس. التباطؤ هنا تباطؤ في معدل هذا القسم، لا انخفاض في إيجاراته إلى مستوى العام السابق.
عند التحقق في 9 أكتوبر 2026 لم تكن نشرة سبتمبر 2026 قد دخلت في المصادر المعتمدة لهذه المقالة. تقويم النشر المتداول كان يشير إلى منتصف أكتوبر. لذلك تتوقف القراءة عند أغسطس.
ماذا تكشف المساهمات حين تُعاد قراءتها؟
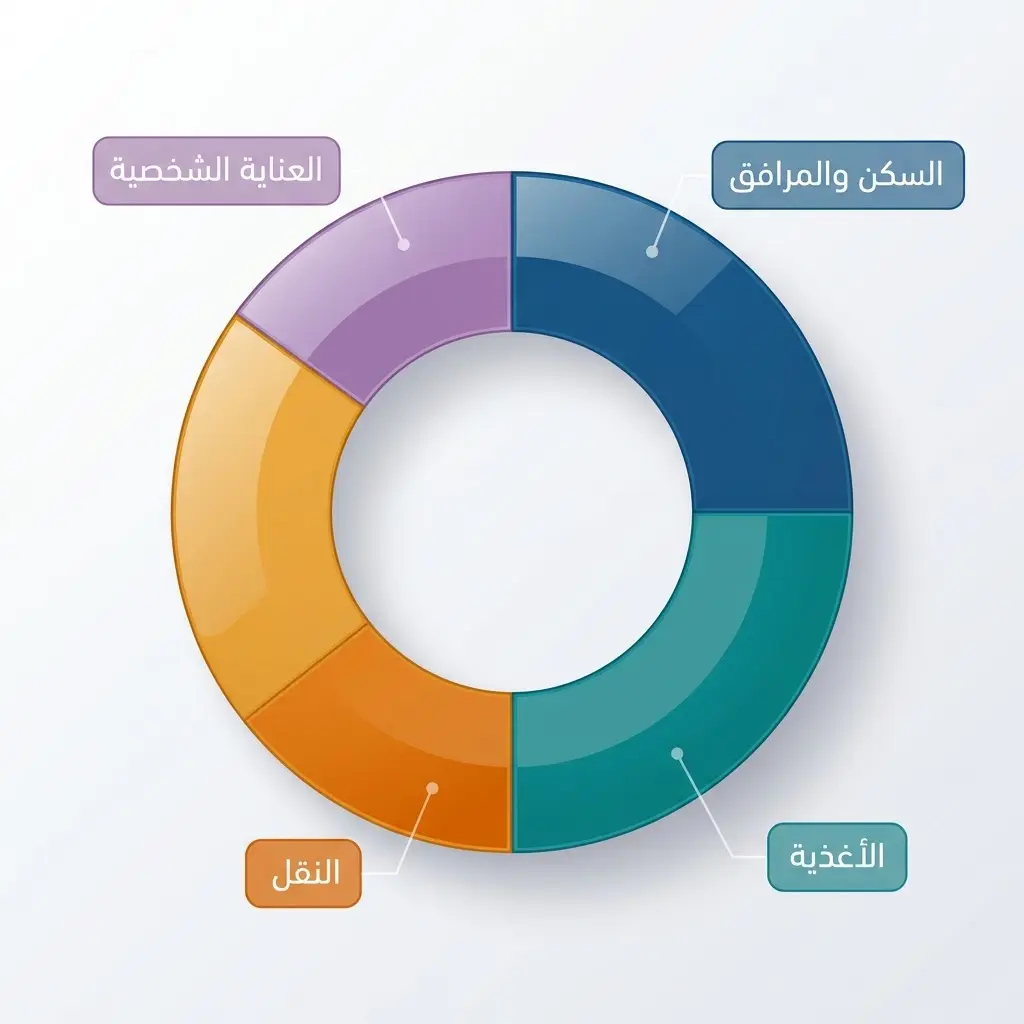
أظهرت نشرة أغسطس أن قسم السكن والمياه والكهرباء والغاز وأنواع الوقود الأخرى ارتفع 3.9% على أساس سنوي، مدفوعًا بارتفاع الإيجارات الفعلية للسكن بالنسبة نفسها، وساهم بنحو 0.8 نقطة مئوية في المعدل العام. وارتفعت الأغذية والمشروبات 1.4% وساهمت بنحو 0.3 نقطة. وارتفع النقل 2.0% وساهم بنحو 0.3 نقطة. وارتفع قسم العناية الشخصية والحماية الاجتماعية والسلع والخدمات الأخرى 3.5%، مدفوعًا بارتفاع الأمتعة الشخصية الأخرى 13.3% مع ارتفاع المجوهرات والساعات 14.4%، وساهم بنحو 0.2 نقطة. وانخفضت أسعار الأثاث والأجهزة والصيانة الدورية للمنزل 0.6%، والملابس والأحذية 0.5%. شهريًا، انخفضت الأغذية والمشروبات 0.1%، وخدمات المطاعم والإقامة 0.4%، في الشهر نفسه الذي صعد فيه المؤشر العام.
| القسم | المعدل السنوي | المساهمة (نقطة مئوية) | الحصة من معدل 1.8% |
|---|---|---|---|
| السكن والمياه والكهرباء والغاز | 3.9% | 0.8 | ≈ 44% |
| الأغذية والمشروبات | 1.4% | 0.3 | ≈ 17% |
| النقل | 2.0% | 0.3 | ≈ 17% |
| العناية الشخصية والسلع والخدمات الأخرى | 3.5% | 0.2 | ≈ 11% |
| بقية الأقسام مجتمعة | متفاوتة | ≈0.2 | ≈ 11% |
من هذه المساهمات المنشورة، بعد تقريبها إلى منزلة عشرية واحدة، يمكن اشتقاق نسب لا تنشرها الهيئة بهذه الصيغة:
- حصة السكن من نقاط التضخم السنوي: 0.8 ÷ 1.8 ≈ 44%.
- حصة الأغذية: 0.3 ÷ 1.8 ≈ 17%.
- حصة النقل: 0.3 ÷ 1.8 ≈ 17%.
- حصة قسم العناية الشخصية وما يرتبط به: 0.2 ÷ 1.8 ≈ 11%.
- مجموع هذه المساهمات الأربع: 1.6 نقطة من 1.8، أي نحو 89% من القراءة السنوية.
كما أن قسمًا ارتفع 3.5% لم يساهم إلا بنحو ربع مساهمة قسم ارتفع 3.9%. معدل المجوهرات والساعات، 14.4%، أسرع من معدل السكن بنحو 3.7 مرة، لكنه يقع داخل قسم لا تتجاوز مساهمته 0.2 نقطة. السرعة اللافتة ليست المساهمة. هذا استنتاج حسابي من أرقام النشرة المقرّبة، لا جدول أوزان رسمي. لو كانت المساهمة المنشورة 0.8 ناتجة عن تقريب نطاق أوسع، لتحركت النسب قليلًا، من غير أن ينعكس الاتجاه: السكن هو الثقل الأكبر في قراءة ذلك الشهر.
ولو قُسمت المساهمة تقريبًا على معدل القسم، لظهر وزن ضمني قريب من 21% للسكن (0.8 ÷ 3.9)، ونحو 21% للأغذية (0.3 ÷ 1.4)، ونحو 15% للنقل (0.3 ÷ 2.0)، ونحو 6% لقسم العناية الشخصية (0.2 ÷ 3.5). هذه أوزان مشتقة للشرح، لا أوزان الهيئة. صيغة لاسبير الهندسية المربوطة، وتقريب النشرة إلى منزلة واحدة، يجعلان القسمة تقريبًا لا كشفًا عن الجدول الرسمي.
أما الفجوة بين أسعار الجملة وأسعار المستهلك في الشهر نفسه فهي 4.6 − 1.8 = 2.8 نقطة مئوية. الفجوة ليست «تضخمًا مختبئًا سيظهر حتمًا في الشهر التالي». المؤشران يقيسان مرحلتين وسلتين مختلفتين. ارتفاع المواد الكيميائية الأساسية 51.4% داخل مؤشر الجملة يبيّن أن صدمة تكلفة في مرحلة مبكرة قد لا تنتقل بكاملها، ولا في الشهر نفسه، إلى سلة المستهلك. الانتقال يتوقف على الهوامش والمخزون والمنافسة ونصيب تلك المواد من السعر النهائي.
معلومة من البيانات: نحو 44% من معدل التضخم السنوي في أغسطس 2026 جاء من قسم السكن والمرافق، رغم أن معدلات بعض البنود داخل أقسام أخرى كانت أسرع بعدة أضعاف. من يقرأ 14.4% ولا يقرأ 0.2 نقطة يبالغ في أثر البند على المعدل العام، ومن يقرأ 1.8% وحدها لا يرى أن الإيجار كان قناة القراءة الرئيسة في ذلك الشهر.
لماذا قد تختلف تجربة الأسرة السعودية عن المعدل الرسمي؟
لأن وزن الإيجار والغذاء والنقل في ميزانيتها قد يبتعد عن وزن السلة. مثال القسم السابق كافٍ لإظهار أن إعادة التوزيع الافتراضية ترفع الناتج من 1.8% إلى ما يقارب 2.6% تحت تلك الأوزان. أسرة تملك مسكنها وتقلّ فيها حصة الإيجار قد تجد تجربتها تحت المعدل، ولا سيما إذا كانت تستفيد من انخفاض أسعار الأجهزة أو الملابس في ذلك الشهر. لا توجد لدى الهيئة، في المادة المستخدمة هنا، معدلات رسمية مفصّلة لكل نمط أسري. الاختلاف متوقع منهجيًا، لا دليلًا على خطأ المؤشر.
السياسة النقدية وربط الريال
يقوم الإطار النقدي للبنك المركزي السعودي (ساما) على الحفاظ على الاستقرار النقدي في ظل ربط الريال بالدولار الأميركي. لذلك تتحرك أسعار السياسة، في العادة، مع قرارات الاحتياطي الفيدرالي الأميركي. في 16 سبتمبر 2026 أعلن البنك، بحسب وكالة الأنباء السعودية، رفع معدل اتفاقية إعادة الشراء (الريبو) 25 نقطة أساس إلى 4.50%، ورفع معدل إعادة الشراء المعاكس إلى 4.00%، اتساقًا مع هذا التفويض. سعر الدولار في السوق في 9 أكتوبر 2026 كان يدور قرب 3.75 ريال، بما ينسجم مع استمرار الربط داخل نطاق ضيق.
توقيت القرار مهم لقراءة أغسطس: شهر الأسعار هو أغسطس، وقرار الفائدة منتصف سبتمبر. قرار سبتمبر لا يفسّر رقم أغسطس، لا ارتفاعًا ولا ثباتًا. كما أن الربط لا يعني أن تضخم المستهلك السعودي يطابق تضخم الولايات المتحدة. جزء كبير من السلة، وفي مقدمته الإيجار، خدمة غير متداولة دوليًا، تتحدد في السوق المحلية. الربط يقيّد استقلالية سعر الفائدة بوصفه أداة تضخم محلية، ولا يلغي قنوات السكن والإمداد والأسعار المحددة إداريًا.
حد الحكم على رقم واحد
1.8% معدل تغير، لا مستوى أسعار، وليس انخفاضًا، وليس وعدًا بالشهر التالي. قراءته تحتاج إلى المساهمات، والأوزان، والمعدل الشهري، ومؤشر الجملة، والفترة. الحكم بأن «التضخم انتهى» أو «تفجر» من هذا الرقم وحده يخلط تباطؤًا طويلًا نسبيًا، كما نقله وصف الأشهر المتتالية عند 1.8%، مع أسئلة لم تجب عنها نشرة واحدة: اتجاه الإيجارات بعد أغسطس، ودرجة انتقال أسعار الجملة، وأثر أي صدمة إمداد لاحقة.
ما الذي لا يشرحه النموذج المبسط للفائدة والتثبيت؟
يركز الشرح التمهيدي غالبًا على جملتين: أن الفائدة الحقيقية تساوي الفائدة الاسمية ناقص التضخم، وأن ربط العملة «يحسم» ملف الأسعار. الحساب الأدق للفائدة الحقيقية هو ((1 + الفائدة الاسمية) ÷ (1 + معدل التضخم)) − 1. عند استخدام معدل الريبو البالغ 4.50% في منتصف سبتمبر 2026، على سبيل التوضيح المحاسبي لا بوصفه عائد وديعة الأسر، مع تضخم أغسطس البالغ 1.8%، تعطي المعادلة نحو 2.65%، بينما الطرح البسيط يعطي 2.70 نقطة مئوية. الفرق صغير عند هذا المعدل. إذا صار المثال افتراضيًا تمامًا، فائدة اسمية 25% وتضخم 20%، فالطرح يعطي 5%، والمعادلة تعطي 4.17%. التقريب الذي يصلح عند التضخم المنخفض يسيء التقدير حين ترتفع المعدلات. وبالتوازي، ربط الريال يفسّر لماذا يتبع سعر السياسة نظيره الدولاري، ولا يفسّر وحده لماذا ساهم السكن بنحو 0.8 نقطة من أصل 1.8 في أغسطس 2026، ولا لماذا بلغت أسعار الجملة 4.6% في الشهر نفسه. أسعار السلع غير المتداولة، ومرحلة البيع، ودرجة انتقال التكلفة، تبقى خارج جملة الربط.
أي أدوات تُستخدم لمواجهة التضخم، ومتى تضيق؟
السياسة النقدية وأسعار الفائدة
البنك المركزي الذي يستهدف التضخم يؤثر، عبر سعر الفائدة والأوضاع الائتمانية والسيولة، في تكلفة الاقتراض وعائد الادخار وسعر الأصول وتوقعات الأسر والمنشآت. ارتفاع الفائدة يميل إلى تهدئة الإنفاق المموَّل بالدين وتأجيل بعض الاستثمار، وقد يدعم العملة في اقتصاد ذي سعر صرف مرن فيزيد من ضغط الواردات على الأسعار المحلية. هذا وصف لاتجاه القنوات، لا لقدْر ثابت. الأثر يتأخر غالبًا عدة فصول، ويختلف مع بنية التمويل وحجم الدين ومرونة سعر الصرف.
في اقتصاد مربوط عملته بالدولار، تضيق هذه الاستقلالية. رفع الفائدة أو خفضها يُستخدم أولًا للحفاظ على اتساق السعر المحلي مع سعر عملة الربط. يمكن أن يلتقي ذلك مع حاجة تبريد الطلب، ويمكن أن يفترق عنها إذا كان التضخم المحلي مصدره الإيجار أو صدمة عرض بينما دورة الفائدة تُستورد من الخارج.
السياسة المالية وجانب العرض
خفض الإنفاق العام أو رفع الضرائب قد يبرّد الطلب إذا كان مصدر الضغط طلبًا زائدًا، وقد يعمّق التباطؤ إذا كان المصدر نقص عرض. الدعم والتحويلات تحمي دخلاً، وقد تبقي الطلب قويًا على السلعة المدعومة. لا تُحكم الأداة من اسمها، بل من فجوة الطاقة وتصميم التدخل.
إذا كان الغلاء من اختناق إمداد أو ضعف منافسة أو شح سكن، فزيادة الإنتاج والنقل والمخزون والمنافسة أقرب إلى معالجة السبب من ضغط الطلب وحده. بناء العرض أبطأ أثرًا من قرار الفائدة، وأقدر على الاستمرار إذا كان القيد حقيقيًا لا نقديًا.
ضوابط الأسعار وحدودها
تثبيت السعر أو دعمه قد يحمي المستهلك فترة، ولا سيما إذا كانت الصدمة حادة ومؤقتة وكان البديل صدمة معيشية واسعة. القيد المقابل أن السعر المثبت تحت كلفة الإنتاج يضعف الحافز إلى العرض، وقد يظهر نقص أو سوق موازية أو كلفة مالية تُموَّل لاحقًا. الضابط لا هو الرفض المطلق ولا الاعتماد الدائم؛ هو مدة التدخل، وقدرة المالية العامة، وما إذا كان السعر ما زال ينقل معلومة الندرة.
ولا توجد أداة واحدة لكل الأنواع. تبريد الطلب يناسب الزحام على طاقة قائمة. معالجة الإمداد تناسب الشح. تثبيت التوقع، عبر سياسة واضحة وقابلة للتصديق، يناسب الدائرة التي تغذيها العقود. في الأزمة المختلطة تُستخدم أكثر من أداة، مع العلم أن بعضها يعمل ضد بعض إذا وُظّف من غير تشخيص.
كيف تفسر النماذج الاقتصادية التضخم؟
الطلب الكلي والعرض الكلي
في إطار الطلب الكلي والعرض الكلي، يرتفع المستوى العام للأسعار إذا انتقل الطلب إلى اليمين عند عرض غير مرن، أو إذا انتقل العرض إلى اليسار بسبب كلفة أو صدمة إنتاج. مرونة العرض هي التي تحدد كم يذهب من الصدمة إلى الناتج وكم يذهب إلى السعر. النموذج خريطة، لا قائمة بأسباب شهر معين. فائدته أنه يمنع تفسير كل ارتفاع بأنه «نقود» أو كل ارتفاع بأنه «كلفة» قبل النظر إلى الطاقة الإنتاجية.
التوقعات ومنحنى فيليبس
أدرج منحنى فيليبس في صورته الأولى، عام 1958، علاقة بين البطالة وتغير الأجور في بيانات المملكة المتحدة. ثم استُعمل في سياسة لاحقة كأن هناك مفاضلة مستقرة بين التضخم والبطالة. أوضح ميلتون فريدمان وإدموند فيلبس أن المفاضلة، إن وُجدت، ترتبط بمفاجأة التضخم بالنسبة إلى التوقعات، لا بقائمة دائمة تختار منها الحكومة. في الصياغات الأحدث تدخل التوقعات في تسعير الأجور والأسعار، ويتحرك المنحنى إذا تغيّرت القناعة بمعدل التضخم القادم أو إذا ضربت صدمة عرض. المنحنى أداة تاريخها مفهوم، وحدّها أن البيانات رفضت ثباته عبر العقود.
الفائدة الاسمية والحقيقية
الفائدة الاسمية هي النسبة المكتوبة في العقد. الفائدة الحقيقية تقارب ما يبقى بعد التضخم، وبالصيغة الأدق ما بقي بعد قسمة واحد مضافًا إليه الفائدة الاسمية على واحد مضافًا إليه التضخم، ثم طرح واحد. عند المعدلات المنخفضة يتقارب الطرح مع القسمة. عند المعدلات العالية يفترقان، كما في المثال الافتراضي السابق. ويجب ألا تُؤخذ فائدة البنك المركزي على أنها فائدة وديعة المدخر أو فائدة قرض الأسرة؛ بين السعرين هوامش وسيولة ومخاطر.
اختلاف المدارس
التفسير النقدي يشدد على النقود بالنسبة إلى الطلب عليها وإلى الناتج، ويفيد في موجات التضخم العالي والمستمر أكثر مما يفيد في ضوضاء شهرية. التفسير الكينزي يشدد على الطلب بالنسبة إلى الطاقة، وعلى جمود الأجور والأسعار في الأجل القصير. تفسيرات جانب العرض تبدأ من التكاليف والإنتاجية والصدمات. النماذج ذات التوقعات تجمع جمودًا اسميًا مع سلوك تطلعي للأسر والمنشآت. كل إطار يضيء جزءًا، وكل إطار يفشل إذا استُعمل وحده على كل حلقة. اختيار الإطار استنطاق لبيانات الفترة، لا انتماء يسبق الدليل.
تصورات شائعة لا يصمد بها التعريف
❌ الخرافة: كل ارتفاع في سعر سلعة هو تضخم.
✅ الحقيقة: التضخم حركة مستمرة في المستوى العام. سعر سلعة واحدة قد يرتفع لسبب خاص بها بينما ينخفض قسم آخر، كما حدث للملابس والأثاث في مؤشر أغسطس 2026 بينما كان المعدل العام موجبًا.
❌ الخرافة: إذا تباطأ التضخم صارت السلع أرخص.
✅ الحقيقة: التباطؤ يصف هبوط سرعة الزيادة. ما دامت النسبة موجبة، فالمستوى أعلى من الفترة المرجعية. الرخص بالمعنى الإحصائي يحتاج انخفاضًا مستمرًا في المستوى العام، أي انكماشًا سعريًا، لا مجرد معدل أقل من الشهر السابق.
❌ الخرافة: أي زيادة في المعروض النقدي تنتج التضخم نفسه.
✅ الحقيقة: النتيجة تمر بالناتج وسرعة التداول والطلب على النقود والائتمان. زيادة لا تصادف ارتفاعًا في الإنفاق، أو يقابلها توسع في الناتج، لا تترجم إلى النسبة السعرية نفسها التي تنتج عن زيادة تمول طلبًا عند طاقة ضيقة.
❌ الخرافة: المعدل الرسمي هو ما تشعر به كل أسرة، ويكفي مؤشر واحد للحكم.
✅ الحقيقة: المعدل متوسط موزون. تجربة الأسرة تتبع أوزان إنفاقها، ومؤشر الجملة أو مخفض الناتج يقيس مرحلة ونطاقًا غير نطاق المستهلك. الحكم من رقم منفرد، أو من شهر واحد، يخلط سؤال السرعة بسؤال المستوى وسؤال التوزيع.
كيف تُقرأ النشرة من دون خلط الفترات؟
يبدأ القارئ بسطر التعريف: هل النسبة مقارنة بالشهر السابق أم بالشهر المماثل قبل سنة، وأي شهر ترجع إليه، ومتى نُشرت. ثم يفصل معدل القسم عن مساهمته. السكن في أغسطس 2026 لم يكن أسرع الأقسام كلها في كل البنود الفرعية، لكنه كان أكبر مساهم لأن وزنه أثقل. بعد ذلك يأتي سياق المؤشرات الأخرى: الجملة، وأسعار الفائدة، وسعر الصرف، من غير تحويل التزامن إلى سبب. ومقارنة دولة بدولة، أو سنة بسنة عبر تغيير سلة، تقتضي السؤال عن سنة الأساس والتصنيف وتحديث الأوزان. الرقم الذي لا تُعرف فترته ومنهجيته لا يُقارن.
التوصية العلمية من موقعنا
- اقرأ المساهمة إلى جوار النسبة. نسبة 14.4% داخل بند ضيق قد تهز الانطباع ولا تهز المؤشر، بينما 3.9% على قسم ثقيل صنعت في أغسطس 2026 نحو 0.8 نقطة من أصل 1.8. من غير المساهمة تبقى السرعة بلا وزن.
- لا تُسنِد شهرًا إلى قرار وقع بعده. رقم أغسطس 2026 سبق قرار الريبو في 16 سبتمبر. الخلط الزمني يصنع علاقة سببية لا يسمح بها التقويم.
- استخدم صيغة القوة الشرائية والفائدة الحقيقية حين يتغير القرار. الطرح البسيط كافٍ للتقريب عند 1.8%، ويضلل عند المعدلات العالية. المعادلة التي تضع التضخم في المقام هي المرجع، مع تمييز فائدة السياسة من فائدة العقد.
- عامل مؤشر الجملة بوصفه مرحلة لا نبوءة جاهزة. فارق 2.8 نقطة بين 4.6% و1.8% في أغسطس 2026 يطرح سؤال الانتقال والهوامش، ولا يثبت أن مؤشر المستهلك «سيلحق» بالنسبة نفسها.
- ضع الربط في موضعه. هو يفسر تبعية سعر الفائدة للدولار، ولا يلغي تضخم الخدمات غير المتداولة ولا اختلاف السلة السعودية عن سلة الاقتصاد الأميركي.
- افحص كسر المنهجية قبل بناء قصة طويلة. السلة الموسعة إلى 582 بندًا، والسنة المرجعية 2023، والربط السنوي للأوزان، وتصنيف 2018، تعني أن الاستنتاج الممتد عبر سنوات يحتاج سلسلة مربوطة لا لصق نشرات غير متجانسة.
- افصل الثابت البحثي عن حلقة واحدة. هوية النقود، ومنحنى فيليبس، وانتقال سعر الصرف، أطر تفسير لا نتائج صالحة لكل شهر. التشخيص يتغير إذا تغيّر مصدر الضغط بين الطلب والعرض والخارج.
ما يبقى من التضخم، بعد التعريفات والأرقام، أنه وصف لسرعة ارتفاع مستوى عام للأسعار، لا لسلعة ولا لشعور ولا لقرار فائدة منعزل. السرعة تُقاس بمؤشر ذي سلة ووزن وفترة، والقوة الشرائية تنخفض مع ارتفاع هذا المستوى حتى حين تتباطأ السرعة. في قراءة أغسطس 2026 كان المعدل السعودي 1.8% سنويًا و0.1% شهريًا، وكان السكن أكبر مساهم، وكانت أسعار الجملة في موضع آخر. هذه صورة شهر محدد بأدوات عامة. الشهر التالي يحتاج نشرته، والتشخيص يحتاج مصدر الضغط لا اسم الظاهرة وحده.
يستند هذا المقال إلى أحدث المعايير والدلائل الإرشادية الرسمية المعتمدة:
- دليل مؤشر أسعار المستهلك 2025 الصادر عن صندوق النقد الدولي (IMF CPI Manual).
- تصنيف الاستهلاك الفردي بحسب الغرض COICOP 2018 المعتمد في بناء السلة.
- معيار النشر الخاص للبيانات الموسع (SDDS Plus) لصندوق النقد الدولي.
- منهجية الهيئة العامة للإحصاء في السعودية لحساب مؤشري المستهلك والجملة.
- إطار السياسة النقدية الصادر عن البنك المركزي السعودي (ساما).
المصادر والمراجع
موقع خلية لا يتحمّل أي مسؤولية قانونية أو مالية ناتجة عن استخدام المعلومات الواردة في هذا المحتوى دون الرجوع إلى الجهات والمصادر الرسمية المختصة.
د. معاوية أحمد الحموي — أستاذ وباحث في الرياضيات


