
الاكتتاب في الأسهم: معناه وكيفية المشاركة فيه في السعودية
كيف تعمل الطروحات الأولية، وتُحدَّد أسعار الأسهم وتُوزَّع على المكتتبين، وما الذي ينبغي فحصه قبل الاستثمار؟

يسمع كثيرون عن اكتتاب شركة سعودية قبل أن تتضح لهم صورة العملية: من يعرض الأسهم، ومن يحصل على الأموال، وبأي سعر، ولماذا قد لا يصل المكتتب إلى العدد الذي طلبه. هذه المقالة تشرح الاكتتاب في الأسهم من جهتيه الاقتصادية والعملية، مع التركيز على الطروحات في السوق المالية السعودية. الهدف أن يستطيع القارئ التمييز بين أنواع الطرح، وفهم مراحله، وقراءة المعلومات الأساسية في نشرة الإصدار، وتقدير المخاطر قبل أي قرار استثماري مستقل.
لا يعني شرح الخطوات أن الاكتتاب مناسب لكل شخص، ولا أن إتمام الإجراءات النظامية يجعل السعر عادلاً أو العائد مضموناً.
الاكتتاب في الأسهم باختصار
- الاكتتاب في الأسهم هو طلب شراء أسهم تُعرض على المستثمرين بسعر طرح محدد وخلال مدة معلنة. وحين يكون هذا الطرح هو الأول الذي تُتاح فيه أسهم الشركة للجمهور ويرتبط بإدراجها أول مرة، يُسمى طرحاً عاماً أولياً (Initial Public Offering – IPO).
- تنتقل الشركة، عند الإدراج، من كيان غير مدرج إلى شركة يمكن تداول أسهمها في السوق وفق أوامر البيع والشراء. الاكتتاب خطوة من خطوات هذا المسار في الطروحات العامة، وليس مرادفاً لإنشاء شركة جديدة.
- قد تجمع الشركة أموالاً جديدة إذا أصدرت أسهماً جديدة. وقد يبيع مساهمون حاليون جزءاً من أسهمهم فتذهب الحصيلة إليهم لا إلى الشركة. وكثير من الطروحات يجمع بين الأمرين.
- المشاركة في الاكتتابات السعودية تتم، بصورة عامة، عبر القنوات والجهات المستلمة المحددة في وثائق الطرح، وبعد التحقق من الأهلية ووجود حساب استثماري عند اشتراط ذلك.
- إذا تجاوز الطلب عدد الأسهم المعروضة، لا يحصل كل مكتتب بالضرورة على كامل ما طلبه، بل على ما يُخصص له وفق قواعد الطرح.
- نجاح التغطية أو شدة الطلب لا يعني أن السهم رخيص، ولا أن سعره سيرتفع بعد الإدراج.
- الوثيقة الأساسية قبل القرار هي نشرة الإصدار الخاصة بذلك الطرح، لا الرسائل المتداولة ولا ملخصات الحسابات غير الرسمية.
أبرز النقاط
- الاكتتاب وسيلة لطرح الأسهم على المستثمرين، وقد يكون جزءاً من طرح أولي أو من إصدار لاحق.
- ليست كل الطروحات متشابهة؛ فقد تذهب الحصيلة إلى الشركة أو إلى مساهمين يبيعون أسهمهم.
- المشاركة في الاكتتاب السعودي تتحدد بحسب شروط الطرح، والجهة المستلمة، وأهلية المستثمر.
- نشرة الإصدار هي المرجع لفهم نشاط الشركة ووضعها المالي وشروط الطرح ومخاطره.
- التغطية المرتفعة لا تعني أن السهم مقوّم بأقل من قيمته، ولا أن سعره سيرتفع.
- قرار الاكتتاب بسعر الطرح منفصل عن قرار شراء السهم بعد بدء تداوله.
اقرأ أيضاً:
- المصطلحات الاقتصادية الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
- مصطلحات الاستثمار الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
د. وائل مرهف الشامي — خبير الأسواق المالية والأصول الرقمية
عبد الله محمد الزين — محرر اقتصادي أول ومدقق مالي معتمد
- الاكتتاب طلب شراء أسهم بسعر وشروط معلنة؛ وحين يرتبط بإدراج الشركة لأول مرة يُسمى طرحاً عاماً أولياً (IPO).
- قد تذهب حصيلة الطرح إلى الشركة (أسهم جديدة) أو إلى مساهمين بائعين (أسهم قائمة) — والأثر الاقتصادي مختلف تماماً بين الحالتين.
- نشرة الإصدار هي المرجع الوحيد لتفاصيل كل طرح: السعر، المواعيد، التخصيص، والمخاطر — لا الأخبار ولا المنتديات.
- المشاركة تتطلب حساباً استثمارياً جاهزاً، وتقديم الطلب عبر الجهات المستلمة المحددة في النشرة فقط، خلال المدة المعلنة.
- إذا تجاوز الطلب حجم الطرح، يُطبَّق تخصيص جزئي، ويُعاد الفارق نقداً — وهذا الرد ليس ربحاً بأي صورة.
- الاستثمار المباشر في سوق نمو الموازية مقصور على المستثمر المؤهل وفق التعريف النظامي الساري.
- تغطية الاكتتاب عدة مرات لا تعني أن السعر رخيص، ولا أن السهم سيرتفع بعد الإدراج — هي مقياس للطلب لا للقيمة.
- لا يوجد حد أدنى يحمي سعر الاكتتاب بعد بدء التداول؛ قد يهبط السهم تحت سعر الطرح من دون أي قاعدة تمنع ذلك.
- موافقة هيئة السوق المالية إجراء تنظيمي للإفصاح، وليست توصية بجودة الشركة ولا بعدالة السعر.
ما الاكتتاب في الأسهم، وكيف يعمل؟
ما المقصود بالاكتتاب في الأسهم؟
السهم حصة في ملكية شركة مساهمة. وحين تقرر الشركة، أو بعض مالكيها، عرض عدد من الأسهم على المستثمرين بسعر وشروط معلنة، يكون طلب الشراء خلال مدة العرض هو الاكتتاب.
في هذه العلاقة أربعة عناصر: الشركة المصدرة التي تصدر الأوراق أو تُدرج أسهمها، والمساهمون الذين يملكون حصصاً قائمة وقد يبيع بعضهم جزءاً منها، والأسهم المطروحة وهي الكمية المعروضة لا كل أسهم الشركة بالضرورة، والمستثمر الذي يقدم طلباً ويودع المبلغ المقابل لما يطلبه. بعد التخصيص يصبح المكتتب مساهماً بقدر الأسهم التي خُصصت له فعلاً، لا بقدر ما طلبه إذا كان التخصيص جزئياً.
مقابل المبلغ الذي يُقبل منه، يحصل المستثمر على أسهم تحمل حقوق الملكية التي يحددها نظام الشركة ونظامها الأساس، مثل المشاركة في الأرباح إذا وُزعت، وفي قرارات الجمعيات بحسب فئة السهم. لا يحصل تلقائياً على ربح، ولا على مقعد في الإدارة، ولا على تعهد بأن يشتري منه أحدٌ السهم لاحقاً بسعر أعلى.
ماذا يعني أن تطرح الشركة أسهمها للاكتتاب العام؟
الاكتتاب العام، في هذا السياق، هو عرض الأسهم على الجمهور وفق متطلبات الطرح العام، لا على دائرة مغلقة من المستثمرين فقط. أما الطرح العام الأولي فهو الطرح الذي تطرح فيه الشركة أسهمها على الجمهور للمرة الأولى، ويرتبط في العادة بقبول إدراجها في السوق حتى تصبح الأسهم قابلة للتداول.
الإدراج هو قيد الورقة في السوق وإتاحة تداولها. والاكتتاب هو مرحلة الاكتتاب بسعر الطرح قبل أن يتحول السهم إلى ورقة تُباع وتُشترى بأوامر السوق. لذلك قد تُدرج شركة عبر مسار لا يمر باكتتاب عام تقليدي، مثل بعض حالات الإدراج المباشر في السوق الموازية عندما تسمح القواعد بذلك. العكس صحيح أيضاً: ليست كل عملية تُسمى اكتتاباً طرحاً أولياً، كما سيتضح عند الحديث عن زيادة رأس المال وحقوق الأولوية.
طرح الأسهم لا يعني أن الشركة أُنشئت حديثاً. كثير من الشركات المطروحة تعمل منذ سنوات. كما لا يعني الطرح، بالضرورة، زيادة رأس المال؛ فقد يكون كله أو بعضه بيعاً لأسهم قائمة.
مثال مبسط يوضح فكرة الاكتتاب
هذا مثال افتراضي للتوضيح فقط، ولا يمثل شركة أو طرحاً حقيقياً.
افترض أن شركة تعرض مليون سهم بسعر 10 ريالات للسهم. القيمة الإجمالية للأسهم المعروضة عند سعر الطرح تساوي 10 ملايين ريال. إذا طلب مستثمر 200 سهم، تكون قيمة طلبه 2000 ريال. هذا المبلغ هو ما يُطلب منه عند تقديم الطلب في هذا المثال، لا قيمة ما سيملكه حتماً.
إذا خُصص له 200 سهم، أصبح مالكاً لهذه الكمية بسعر الطرح، وتبقى قيمة تلك الأسهم في السوق بعد الإدراج رهناً بسعر التداول لا بسعر الاكتتاب. إذا خُصص له 50 سهماً فقط، فإنه لا يملك إلا 50 سهماً بقيمة 500 ريال عند سعر الطرح، ويُفترض أن يُعاد إليه المبلغ غير المستخدم، وهو 1500 ريال في هذا المثال، وفق شروط العملية. إعادة هذا المبلغ ليست ربحاً؛ هي جزء من ماله لم يتحول إلى أسهم.
من الأطراف المشاركة في عملية الاكتتاب؟
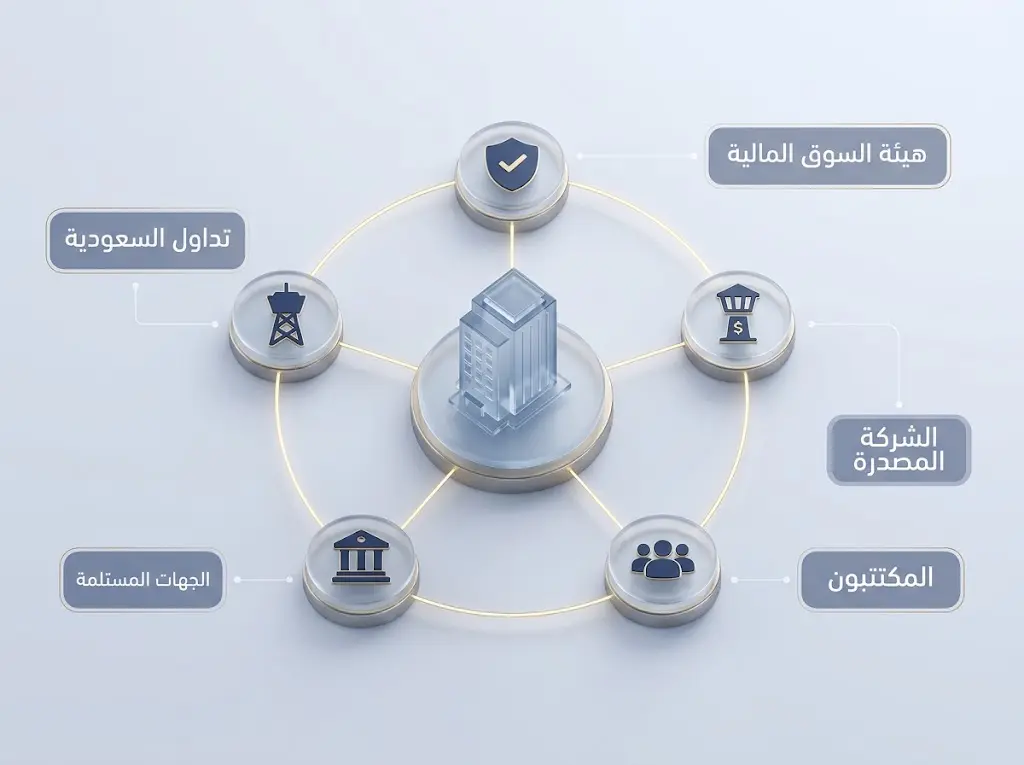
العملية ليست اتفاقاً ثنائياً بين الشركة والمكتتب فقط.
- الشركة المصدرة: تعد المعلومات، وتطرح الأسهم الجديدة إن وُجدت، وتتحمل التزامات الإفصاح قبل الإدراج وبعده.
- المساهمون البائعون: إذا باعوا أسهماً قائمة، فهم طرف في الطرح، وتؤول إليهم حصيلة ذلك الجزء.
- هيئة السوق المالية: تنظم السوق المالية السعودية وتشرف عليها، ومن ذلك تنظيم طرح الأوراق المالية والإفصاح عنها ضمن اختصاصها. موافقتها التنظيمية ليست توصية بجودة الشركة ولا بعدالة السعر.
- تداول السعودية: السوق التي تُدرج فيها الأسهم وتُتداول، وتنشر الإعلانات والمعلومات الرسمية المرتبطة بالطروحات والإدراج. يستعملها المستثمر للتحقق من حالة الطرح ووثائقه، لا بوصفها جهة توصي بالاكتتاب.
- المستشار المالي: ينسق جوانب الطرح، وغالباً ما يدير التواصل مع الجهات المشاركة في التسعير، وفق نطاق عمله في تلك العملية.
- مدير الاكتتاب: يتولى تنسيق إجراءات الاكتتاب المنصوص عليها في وثائق الطرح.
- مدير سجل الأوامر: يدير عملية تسجيل طلبات الفئات المشاركة في بناء السعر عندما تُستخدم هذه الآلية. وقد تجتمع بعض هذه الأدوار لدى الجهة نفسها أو تتوزع، بحسب هيكل الطرح.
- متعهد التغطية، إن وُجد: يلتزم بتغطية المتبقي من الأسهم وفق شروط التعهد، وهذا التزام تعاقدي مرتبط بالطرح لا ضمان لسعر السهم بعد التداول.
- الجهات المستلمة: البنوك أو مؤسسات السوق المالية التي تستقبل طلبات المكتتبين، وهي وحدها المحددة في نشرة الإصدار.
- المكتتبون: أفراد أو مؤسسات أو صناديق، كلٌ ضمن الشريحة التي يسمح له الطرح بدخولها.
فهم هذه الأدوار يمنع خلط جهة التنظيم بجهة التوصية، وجهة استلام الطلب بجهة تضمن التخصيص.
ما أنواع الاكتتابات، وما الفرق بينها؟
الاكتتاب العام الأولي (IPO)
يكون الطرح أولياً حين تُطرح أسهم الشركة على الجمهور للمرة الأولى تمهيداً لإدراجها. قبل ذلك قد يكون المالكون قلة: مؤسسين، أو صناديق، أو عائلة، أو جهة حكومية. بعده تصبح الأسهم، بالقدر المطروح والمتاح للتداول، قابلة للانتقال بين المستثمرين في السوق.
الطرح الأولي يجيب عن سؤال التخارج أو التمويل أو توسيع الملكية عند لحظة الدخول إلى السوق. هو لا يجيب وحده عن سؤال: هل سعر السهم مناسب؟
اقرأ أيضاً: صناديق الثروة السيادية: المفهوم، الأهداف، والتحديات
إصدار أسهم جديدة أم بيع أسهم يملكها المساهمون؟
هذا الفرق من أهم ما يُغفل عند قراءة أخبار الاكتتابات.
في إصدار أسهم جديدة تدخل أموال الاكتتاب إلى الشركة وفق شروط الإصدار، ويرتفع عدد الأسهم المصدرة. الشركة تحصل على رأس مال يمكن استخدامه فيما تعلنه في النشرة: توسع، أو خفض دين، أو أغراض عامة، أو غير ذلك. في المقابل قد تنخفض نسبة ملكية المساهمين الذين لا يكتتبون بما يحافظ على نسبتهم، وهو ما يُسمى أثراً تخفيفياً في الملكية.
في بيع المساهمين الحاليين لأسهمهم تنتقل أسهم قائمة من مالك إلى مكتتب، وتذهب حصيلة هذا الجزء إلى المساهم البائع. الشركة لا تتلقى ثمن تلك الأسهم لمجرد وقوع البيع، ولا يزيد عدد أسهمها بسبب هذا البيع وحده. العملية قد تتيح للمساهمين سيولة وتوسّع قاعدة الملاك، لكنها ليست تمويلاً جديداً للنشاط التشغيلي ما لم يكن هناك إصدار جديد موازٍ.
الطرح المختلط شائع: جزء أسهم جديدة وجزء أسهم مباعة. عندها تُقرأ النشرة لمعرفة وزن كل جزء، لأن الأثر الاقتصادي على الشركة يختلف عن الأثر على المالك البائع. بيع حصة كبيرة من الملاك المؤسسين ليس حكماً سلبياً تلقائياً، فقد يكون تخارجاً طبيعياً بعد سنوات من بناء الشركة، لكنه معلومة جوهرية عند تقييم الغرض من الطرح.
ما الفرق بين الاكتتاب الأولي وطرح الأسهم الإضافية؟
الشركة المدرجة قد تعود إلى السوق لاحقاً. قد تصدر أسهماً جديدة لزيادة رأس المال، أو يبيع مساهمون مزيداً من الأسهم في طرح لاحق. هذه عمليات لاحقة لإدراج قائم، لا طرحاً أولياً، حتى لو استُخدمت كلمة اكتتاب في الإعلان.
الفرق العملي أن الشركة باتت ملزمة أصلاً بإفصاحات مستمرة، وسعر سهمها يتكون في السوق يومياً، والمساهم الحالي له وضع مختلف عن شخص يكتتب في شركة لم تُدرج بعد. شروط التسعير والتخصيص والأهلية تُؤخذ من وثيقة تلك العملية، لا من نشرة الإدراج الأول.
وهناك أيضاً الطرح الخاص: عرض على فئات محددة وفق مسار تنظيمي مختلف عن دعوة الجمهور العام. وجوده يعني أن كلمة «طرح» لا تكفي لمعرفة من يحق له المشاركة وما المعلومات المتاحة له.
| نوع الطرح أو العملية | الجهة المستفيدة من الحصيلة | هل يزيد عدد الأسهم؟ | الفئة المستهدفة غالباً | السياق النظامي |
|---|---|---|---|---|
| الطرح العام الأولي (IPO) | الشركة و/أو المساهمون البائعون | محتمل | الجمهور وفق شروط الطرح | أول طرح لأسهم الشركة تمهيداً لإدراجها |
| إصدار أسهم جديدة | الشركة المصدرة | نعم | مكتتبون جدد | تمويل توسع أو خفض دين أو أغراض عامة |
| بيع المساهمين الحاليين لأسهمهم | المساهم البائع | لا | مشترو الأسهم القائمة | سيولة أو تخارج لمالك سابق |
| طرح الأسهم الإضافية (لاحق للإدراج) | الشركة أو مساهمون حاليون | محتمل | مستثمرو السوق القائمة | الشركة ملزمة أصلاً بإفصاح مستمر |
| حقوق الأولوية (زيادة رأس المال) | الشركة | نعم | المساهمون الحاليون أولاً | حماية نسبة ملكية المساهم القائم |
| الطرح الخاص | الشركة أو المساهمون | محتمل | فئات محددة فقط | مسار تنظيمي مختلف عن الجمهور العام |
ما الفرق بين الاكتتاب في زيادة رأس المال وحقوق الأولوية؟
حين تزيد شركة مدرجة رأس مالها بإصدار أسهم جديدة، قد يُمنح المساهمون الحاليون حقوق أولوية للاكتتاب في الأسهم الجديدة بنسبة ما يملكون. الغاية حماية المساهم من انخفاض نسبته إذا دخل مالكون جدد دونه. في كثير من هذه العمليات يكون الحق نفسه قابلاً للتداول خلال مدة محددة: من لا يرغب في دفع مال إضافي قد يبيع الحق، ومن يرغب في زيادة ملكيته قد يشتري حقوقاً ثم يكتتب.
هذا ليس طرحاً عاماً أولياً. الشركة مدرجة أصلاً، والسعر وآلية التخصيص ومدة تداول الحقوق، إن وُجدت، ومصير الأسهم التي لا يُكتتب بها، كلها تُحدد في نشرة إصدار الحقوق لا في قواعد مكتتب الأفراد في الطرح الأولي. من يملك السهم عند أحقية الحقوق ليس في الوضع نفسه لمن يسمع بالعملية متأخراً ثم يحاول الشراء من السوق.
ما الفرق بين الاكتتاب وشراء الأسهم بعد إدراجها؟
| وجه المقارنة | الاكتتاب خلال فترة الطرح | الشراء بعد بدء التداول |
|---|---|---|
| السعر | سعر الطرح المحدد للعملية | السعر الذي يلتقي عنده عرض وطلب تلك اللحظة |
| الحصول على الأسهم | محتمل لا مضمون؛ يخضع للتخصيص | يتم إذا وُجد بائع وقُبل أمر الشراء وفق قواعد السوق |
| مصدر الأسهم | الأسهم المطروحة في العملية | أوامر البائعين في السوق |
| طبيعة القرار | قبول سعر الطرح وشروط النشرة قبل توافر سعر سوقي يومي | قرار منفصل بناء على سعر السوق والمعلومات المتاحة حينها |
من لم يكتتب، أو خُصص له أقل مما أراد، يستطيع لاحقاً الشراء من السوق إذا كانت الورقة مدرجة ومتاحة لفئته. ومن اكتتب لا يلزمه الاحتفاظ بالسهم؛ فبعد بدء التداول يصبح البيع خاضعاً للسوق ولأي قيود حظر مفصح عنها، لا لسعر الطرح.
اقرأ أيضاً: العرض والطلب: كيف تحكم هذه القاعدة الأسواق العالمية؟
هل يقتصر مصطلح الاكتتاب على الأسهم؟
لا. يُستخدم الاكتتاب أيضاً في إصدارات بعض الصكوك وأدوات الدين، وفي الاشتراك بوحدات صناديق الاستثمار. آلية تلك الأدوات وحقوق حاملها ومخاطرها تختلف عن ملكية سهم في شركة. هذه المقالة تقتصر على اكتتاب الأسهم حتى يبقى المقصود واضحاً لمن يبحث عن الطرح العام الأولي وطريقة المشاركة فيه.
كيف تعمل الاكتتابات في السوق المالية السعودية؟
السوق المالية السعودية ليست مجرد مكان لعرض الشركات. الطرح العام مسار منظم: موافقات، وإفصاح، وتسعير، واستلام طلبات، وتخصيص، ثم إدراج وتداول. هذا القسم يشرح الإطار، لا إجراءات طرح بعينه.
ما دور هيئة السوق المالية السعودية؟
هيئة السوق المالية هي الجهة المنظمة والمشرفة على السوق المالية في المملكة. من اختصاصها تنظيم طرح الأوراق المالية، ومتطلبات نشرة الإصدار والإفصاح، وترخيص مؤسسات السوق المالية، وحماية المستثمرين عبر القواعد لا عبر اختيار الأسهم نيابة عنهم.
تخضع الطروحات العامة، في الجملة، لقواعد طرح الأوراق المالية والالتزامات المستمرة، وما يتصل بها من تعليمات، ومنها تعليمات بناء سجل الأوامر وتخصيص الأسهم في الاكتتابات الأولية. هذه النصوص تُعدَّل بين وقت وآخر. النسخة النافذة وقت النشر، لا مقالة عامة ولا طرح سابق، هي التي تحدد القيد النظامي.
دور الهيئة هنا ضبط المسار وكمال الإفصاح المطلوب. ليس من دور الموافقة التنظيمية أن تقول: هذه شركة جيدة، أو سعرها أقل من قيمتها، أو إنها تناسب أهداف قارئ بعينه.
ما دور تداول السعودية في الاكتتابات؟
تداول السعودية هي السوق التي تُقبل فيها الأوراق المالية للإدراج وتُنفَّذ فيها الصفقات. تنشر إعلانات الشركات والطروحات، وصفحات الاكتتابات، ومواعيد التداول، وبيانات ما بعد الإدراج. شركة السوق تتولى كذلك جوانب تشغيلية من قيد الورقة وبدء تداولها في التاريخ المعلن.
المستثمر يرجع إلى الموقع الرسمي للسوق ولإعلانات المصدر للتأكد من أن الطرح قائم، ومن نطاقه السعري إن وُجد، ومن سعره النهائي، ونتائجه، ويوم الإدراج. الإعلان على موقع السوق قرينة على أن المعلومة مُفصَح عنها عبر القناة النظامية؛ وهو ليس دعوة للاكتتاب.
ما الفرق بين السوق الرئيسية ونمو – السوق الموازية؟
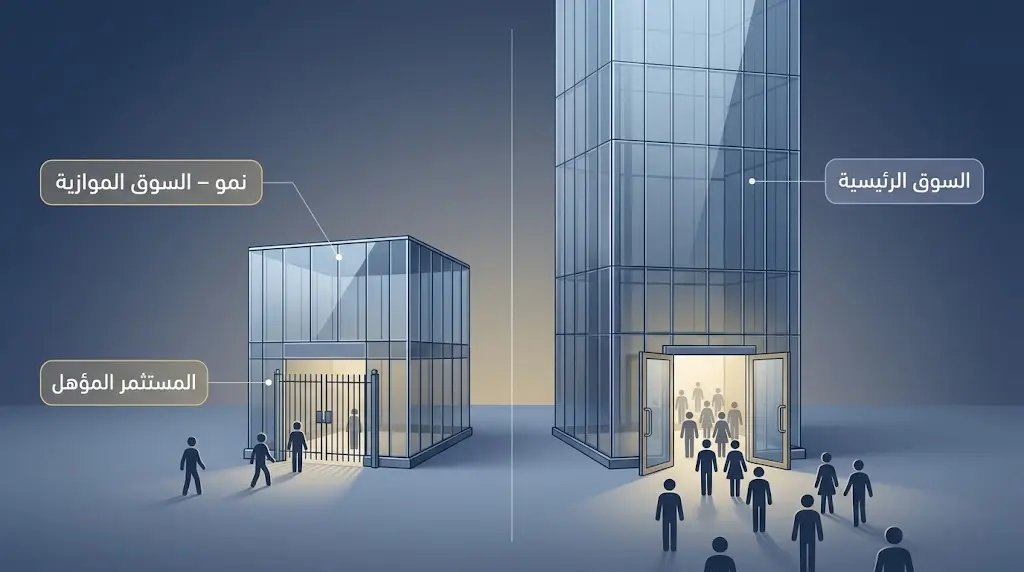
في السوق المالية السعودية سوقان للأسهم ينبغي عدم دمجهما:
السوق الرئيسية هي السوق التي تُدرج فيها، في العادة، الشركات التي تستوفي متطلبات إدراج وإفصاح أشد، وتُتاح لفئات أوسع من المستثمرين، وتميل سيولتها إلى أن تكون أعلى لأن الشركات أكبر حجماً وقاعدة المتعاملين أوسع. هذا وصف عام لا حكم بأن كل شركة فيها منخفضة المخاطر.
نمو – السوق الموازية سوق أُطلقت عام 2017 لتتيح مساراً أكثر مرونة للشركات، ومنها شركات أصغر أو في مرحلة نمو، قد لا تستهدف الإدراج المباشر في السوق الرئيسية أو لا تستوفي شروطها بعد. متطلبات الإدراج والإفصاح أخف نسبياً، وهذا لا يعني أن الاستثمار أسهل أو أكثر أماناً. مرونة الإدراج غالباً ما تقترن بمخاطر أعلى وسيولة أقل.
الاستثمار المباشر في نمو مقصور على المستثمرين المؤهلين وفق قواعد السوق وتعريف المستثمر المؤهل الساري. قد يستطيع غير المؤهل التعرض لبعض هذه الشركات عبر صناديق إذا سمحت شروط الصندوق، لا عبر اكتتاب مباشر يُفترض أنه متاح لكل فرد. من تنطبق عليه صفة المستثمر المؤهل يُحدد من النصوص الرسمية الحالية لا من قوائم متداولة في المنتديات، لأن الحدود والشروط تُراجع وتُعدَّل.
من الفروقات التشغيلية التي تهم القارئ أيضاً أن حدود التذبذب اليومي، ومواعيد الإفصاح التفصيلية، والحد الأدنى للقيمة وانتشار الملكية، منصوص عليها في قواعد الإدراج وإجراءات التداول وقد تتغير. تُراجع في النص الساري عند القرار، ولا تُنقل من طرح قديم أو من مقال غير مؤرخ.
وجود السوقين يعني أن «اكتتاب سعودي» عبارة ناقصة إلى أن يُعرف: في أي سوق، ولأي فئة، وبأي وثيقة.
اقرأ أيضاً: الاقتصاد السعودي: كيف تحول من الاعتماد على النفط إلى التنويع الشامل؟
ما الوثائق والإعلانات الرسمية التي يجب الرجوع إليها؟
المرجع الأول هو نشرة الإصدار المعتمدة لذلك الطرح. إلى جانبها تأتي الإعلانات الرسمية للشركة والمستشار المالي عبر قنوات الإفصاح المعتمدة، ومنها بحسب الحالة:
- موافقة الهيئة على الطرح.
- النطاق السعري، إن اعتُمد بناء سجل أوامر.
- فترة الاكتتاب لكل فئة.
- سعر الطرح النهائي.
- نسب التخصيص ونتائجه.
- موعد رد الفائض.
- تاريخ الإدراج وبدء التداول.
أي رقم أو تاريخ يُقتبس من طرح آخر لا يصبح قاعدة للطرح التالي.
كيف تتحقق من أن الاكتتاب حقيقي ومعلن رسمياً؟
مسار التحقق قصير:
- ابحث عن الطرح في صفحة الاكتتابات لدى تداول السعودية، وفي إعلانات الشركة.
- افتح نشرة الإصدار من مصدرها الرسمي، وتأكد من اسم الشركة وعدد الأسهم والسوق المستهدف.
- لا تحول أموالاً إلا إلى الجهات المستلمة المذكورة في النشرة، وعبر قنواتها لا عبر روابط تصل في رسالة خاصة.
- تجاهل الوعود من نوع «تخصيص مضمون» أو «ربح اليوم الأول» أو «سجّل عبر هذا الحساب». الاكتتاب النظامي لا يُدار من حسابات شخصية.
التزوير يستغل شهرة كلمة اكتتاب لا ثغرة في فكرة السوق. الجهة الرسمية لا تطلب بياناتك المصرفية عبر تطبيق محادثة.
التفاصيل الإجرائية ليست ثابتة لكل الاكتتابات السعودية. ما يصح في طرح بالسوق الرئيسية قد لا يصح في طرح بنمو، وما يُتاح للأفراد في عملية قد يغيب في عملية أخرى.
كيف تتم عملية الاكتتاب العام الأولي في السعودية خطوة بخطوة؟
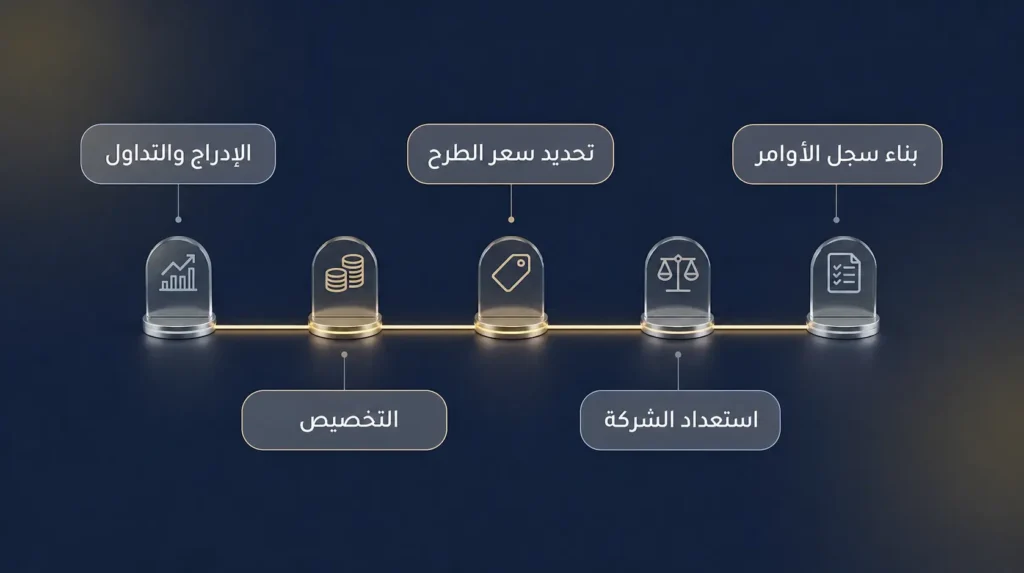
هذا التسلسل يصف دورة الطرح من جهة الشركة والسوق. ما يفعله الفرد يأتي في القسم التالي.
| المرحلة | الوصف المختصر | الجهة المسؤولة الرئيسة | المخرج/الناتج | الحالة | ملاحظة مهمة |
|---|---|---|---|---|---|
| استعداد الشركة للطرح | مراجعة الحسابات والحوكمة والعقود الجوهرية | الشركة والمستشارون | جاهزية الشركة للإفصاح العام | تمهيدية | الضعف هنا يظهر لاحقاً في قسم المخاطر |
| إعداد المستندات والموافقات | إعداد نشرة الإصدار وطلب الموافقة | المستشار المالي وهيئة السوق المالية | موافقة الهيئة على الطرح | تمهيدية | الموافقة التنظيمية ليست حكماً على عدالة السعر |
| بناء سجل الأوامر | تسجيل طلبات الفئات المشاركة ضمن النطاق السعري | مدير سجل الأوامر والمستشار المالي | صورة عن الطلب عند مستويات سعرية | تسعير | مقصورة على الجهات المشاركة لا عموم الأفراد |
| تحديد سعر الطرح النهائي | تحليل نتائج السجل وتقييم الشركة والسوق | المستشار المالي والمصدر | إعلان سعر الطرح النهائي | تسعير | يصبح ملزماً للفئة التي تكتتب به |
| اكتتاب الأفراد (إن وُجد) | فتح شريحة الأفراد خلال مدة معلنة | الجهات المستلمة | طلبات اكتتاب الأفراد | تسعير | ليس متاحاً في كل الطروحات |
| التخصيص ورد الفائض | توزيع الأسهم المتاحة وإعادة المبالغ الزائدة | مدير الاكتتاب | إعلان نتائج التخصيص | إتمام | رد الفائض ليس ربحاً بأي حال |
| الإدراج وبدء التداول | قيد الأسهم وإتاحتها للتداول اليومي | تداول السعودية | أول سعر سوقي للسهم | إتمام | سعر مستقل تماماً عن سعر الطرح |
مرحلة استعداد الشركة للطرح
الشركات لا تُدرج في يوم القرار. الدوافع المعتادة تشمل تمويل التوسع عند إصدار أسهم جديدة، وتوفير مسار سيولة للمساهمين، وتوسيع قاعدة الملكية، والظهور أمام عملاء وممولين بوصفية شركة خاضعة لإفصاح عام.
قبل ذلك تُراجع الحسابات، والحوكمة، والعقود الجوهرية، والمنازعات، وهيكل رأس المال. تُعيَّن جهات استشارية: مستشار مالي، ومستشار قانوني، ومراجع حسابات، وربما مستشارون آخرون. الضعف في هذه المرحلة يظهر لاحقاً في النشرة، في قسم المخاطر أو في تحفظات المراجع أو في غموض نموذج العمل، لا في حماسة الخبر الصحفي.
إعداد مستندات الطرح والحصول على الموافقات اللازمة
تُعد نشرة الإصدار ومستندات التسجيل والإدراج بحسب ما ينطبق على المسار: طرح عام في السوق الرئيسية، أو طرح في السوق الموازية، أو غير ذلك مما تسمح به القواعد. النشرة ليست كتيباً دعائياً؛ هي وثيقة إفصاح يُفترض أن تعرض النشاط، والملكية، والبيانات المالية، والمخاطر، وشروط الأسهم، واستخدام الحصيلة.
موافقة الهيئة على الطرح، ثم إجراءات قبول الإدراج لدى السوق، شرط لمضي العملية في مسارها النظامي. هما لا ينقلان إلى القارئ عبء القراءة. من يكتتب من دون فتح النشرة يفوّض قراره لعنوان الخبر.
ما بناء سجل الأوامر، وكيف يشارك المستثمرون المؤسسيون فيه؟
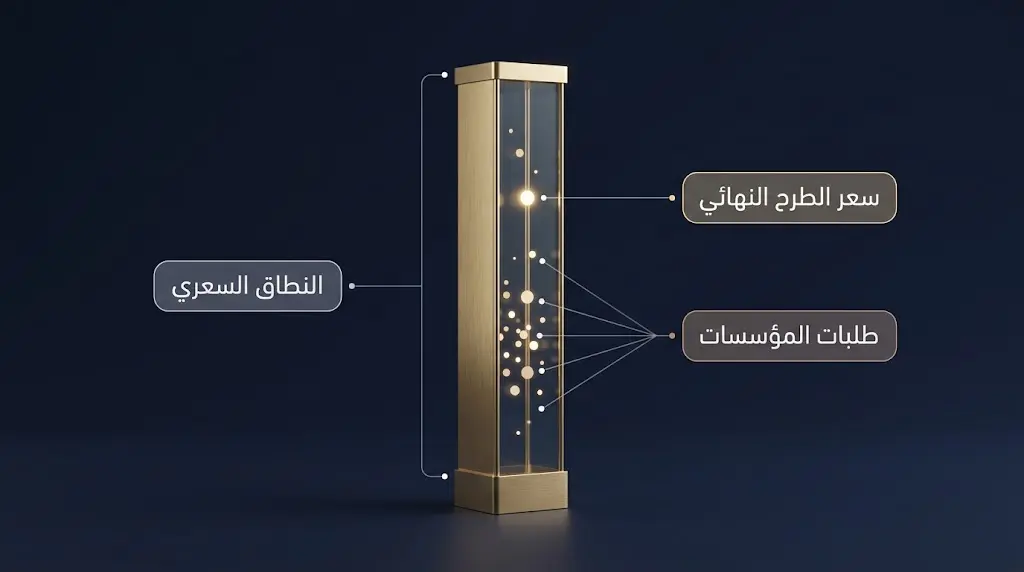
بناء سجل الأوامر (Book Building) عملية تُسجَّل فيها طلبات الفئات المشاركة، بأسعار داخل النطاق المعلن أو وفق ما تجيزه التعليمات، حتى يُسترشد بالطلب في تحديد سعر الطرح. يدير المستشار المالي هذه المدة بالتنسيق مع المصدر، بعد الحصول على موافقة الهيئة على الطرح، ويعرض الأسهم خلالها على الجهات المشاركة لا على عموم الأفراد.
الفئات التي تدخل السجل يحددها إطار التعليمات وما يختاره المستشار المالي من بينها، مع ضوابط تعلنها الهيئة في تعليماتها السارية. من بين ما شملته التعديلات المعلنة على هذه التعليمات، والتي يُعمل بصورتها المعدلة من مطلع عام 2023، تنظيم نسبة تُخصص للمستثمرين ذوي الطابع المؤسسي وللصناديق العامة بموافقة الهيئة، ومنح المستشار المالي دوراً في تحديد الفئات المشاركة على أن تكون الصناديق العامة من بينها. التفاصيل الرقمية لهذه النسب ليست واحدة في كل طرح؛ تُذكر في النشرة بعد موافقة الهيئة، وقد تُخفَّض حصة الصناديق العامة إذا لم تُغطَّ بالقدر المحدد.
المشاركة المؤسسية هنا ليست «ختم جودة». هي طلبات من جهات مختلفة الأهداف: صندوق قد يقارن السعر بشركات مثيلة، وآخر قد يبحث عن حصة يصعب جمعها لاحقاً في السوق، وثالث قد يكون أفقه أقصر. السجل يعطي صورة عن الطلب عند مستويات سعرية، لا إجماعاً على القيمة العادلة.
كيف يُحدَّد سعر الطرح النهائي؟
لا يُختزل السعر في «كثرة المكتتبين». يتقاطع في تحديده، بحسب هيكل الطرح، ما يلي:
- النطاق السعري الذي يبدأ منه النقاش العلني للسعر.
- نتائج الطلب في بناء سجل الأوامر، من حيث الكمية والأسعار التي قُدمت عندها.
- تقييم المستشار والمصدر للشركة ولظروف السوق.
- القيود التي تضعها تعليمات بناء سجل الأوامر لحماية توازن العملية، وهي قيود إجرائية لا ضمان لتقييم صحيح.
- وجود شريحة أفراد من عدمه، والسعر الذي تكتتب به تلك الشريحة كما تعلنه الوثائق.
يُعلن سعر الطرح النهائي قبل اكتمال مسار الاكتتاب وفق الجدول المعتمد. بعد إعلانه يصبح هو سعر طلبات الفئة التي تكتتب به، لا تقديراً مفتوحاً يمكن للمكتتب الفرد أن يفاوض عليه.
متى يبدأ اكتتاب الأفراد، إن كان متاحاً؟
ليس في كل طرح شريحة للأفراد. إن وُجدت، فتاريخ بدايتها ونهايتها، والحد الأدنى والأقصى للطلب، ونسبة الأسهم المخصصة لهذه الشريحة، وسعر اكتتابها، كلها بنود في النشرة والإعلان لا أعراف ثابتة. في الطروحات التي تُبنى سجلاتها أولاً، يأتي اكتتاب الأفراد عادة بعد مرحلة الجهات المشاركة وتحديد السعر، لا قبلها.
افتراض أن كل اكتتاب سعودي «يفتح للأفراد عبر التطبيقات لأي عدد من الأسهم» هو أكثر الأخطاء العملية شيوعاً.
كيف تتم عملية التخصيص ورد المبالغ غير المستخدمة؟
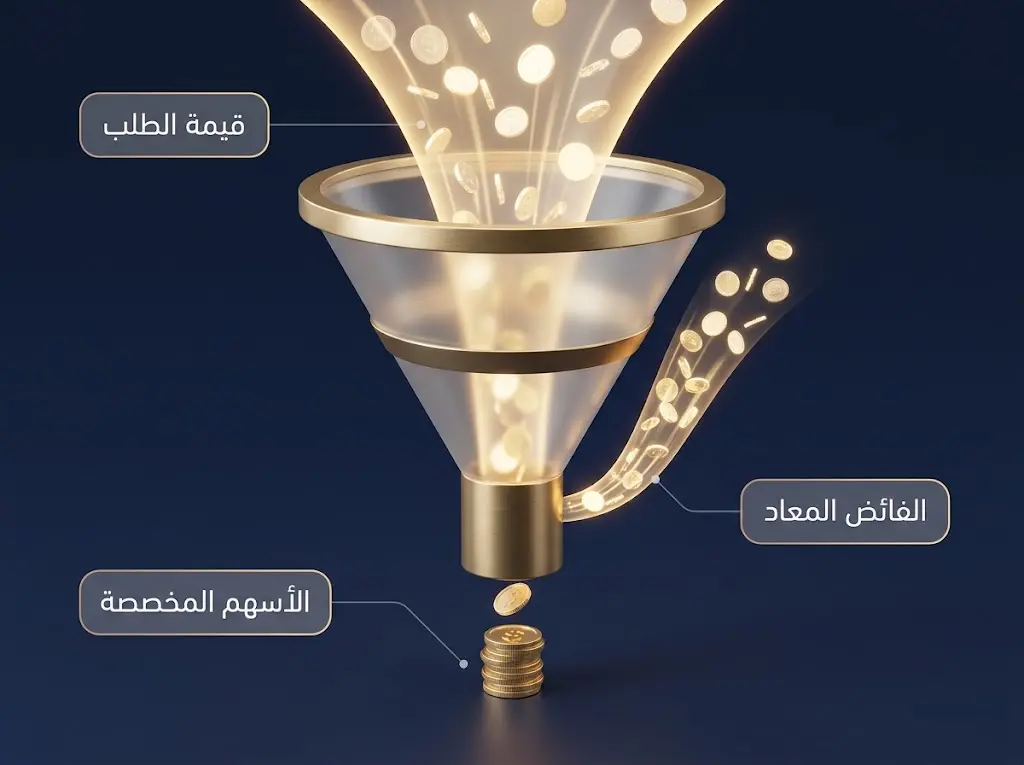
بعد إغلاق فترة الاكتتاب تُراجع الطلبات المستوفية للشروط. إذا كان الطلب أقل من المعروض أو مساوياً له، فقد يحصل المستوفون على ما طلبوه، ما لم تمنع ذلك قواعد الشريحة. إذا زاد الطلب على المعروض، يُوزَّع المتاح وفق آلية التخصيص المعلنة: قد تكون نسبة من كل طلب، أو قاعدة تراعي حداً أدنى ثم توزع الباقي، أو منهجاً آخر مذكوراً في النشرة. مؤسسات بناء السجل تُخصص وفق الآلية المتفق عليها داخل إطار التعليمات، لا بالضرورة بالطريقة نفسها التي تُطبق على الأفراد.
ثم يُعلن التخصيص. المبلغ المقابل للأسهم غير المخصصة هو فائض يُعاد إلى المكتتب عبر المسار والموعد المذكورين في الوثائق. التأخر المشروع في الرد، إن حُدد بجدول، ليس خسارة رأسمالية. الخسارة لا تتحقق من رد الفائض، بل من انخفاض سعر السهم لاحقاً عن تكلفة ما خُصص فعلياً، إذا باع المستثمر عنده أو قيّم مركزه به.
ماذا يحدث بعد اكتمال التخصيص؟
تُستكمل إجراءات قيد الأسهم في المحافظ وإدراج الشركة. في يوم التداول الأول تنتقل الورقة من سوق الاكتتاب، حيث السعر واحد والكمية محدودة بقرار الطرح، إلى سوق مستمر يتكون فيه السعر من أوامر البائعين والمشترين. قد يُطبق على الورقة حديثة الإدراج حد تذبذب أو آلية مزاد افتتاح تختلف عن باقي أيام التداول؛ تُقرأ من إجراءات السوق لذلك الإدراج لا من ذاكرة اكتتاب سابق.
من هذه اللحظة، قرار الاحتفاظ أو البيع أو الشراء الإضافي قرار سوق، بسعر سوق، ومستقل عن قرار الاكتتاب.
كيف يشارك الفرد في الاكتتابات السعودية؟
هذا القسم يجيب عن السؤال العملي: ماذا تفعل إذا قررت أن تدرس المشاركة؟ هو لا يعيد شرح دورة الطرح، ولا يصلح بديلاً عن نشرة العملية التي أمامك.
كيف تعرف الاكتتابات القادمة ومواعيدها؟
نقطة البداية صفحة الاكتتابات في موقع تداول السعودية، ثم إعلان الطرح ونشرته. من هذه المصادر تتحقق من:
- اسم الشركة والسوق: رئيسية أو نمو.
- حالة الطرح: قادم، أو مفتوح، أو مغلق، أو مخصص، أو مدرج.
- وجود شريحة أفراد من عدمه.
- موعد بداية الاكتتاب ونهايته بتوقيت الإعلان.
- سعر الطرح أو النطاق السعري.
- الجهات المستلمة.
القوائم المتداولة في مواقع غير رسمية قد تخلط الطرح الأولي بحقوق الأولوية، أو تنقل موعداً قديماً. إن وُجد تعارض، فالإعلان المنشور على تداول السعودية ونشرة الإصدار هما المرجحان. راجع تاريخ التحديث قبل أن تبني على جدول قرأته قبل أسابيع.
هل تحتاج إلى حساب استثماري قبل الاكتتاب؟
في الأحوال المعتادة، نعم. استلام الأسهم المدرجة يتم في محفظة استثمارية لدى مؤسسة سوق مالية. بعض الجهات المستلمة تشترط أن تكون المحفظة نشطة قبل تقديم الطلب، وأن تطابق بيانات المكتتب ما هو مسجل لديها. الشرط الدقيق، وما إذا كان فتح الحساب يتم عبر بنك مستلم أو عبر مؤسسة وساطة، مكتوب في نشرة ذلك الطرح.
من لا يملك حساباً مؤهلاً لاستلام الورقة قد يُرفض طلبه أو يتعذر عليه قيد الأسهم حتى لو دفع المبلغ. هذه خطوة تُنجز قبل آخر ساعات الاكتتاب لا في يوم التخصيص.
كيف تحدد عدد الأسهم والمبلغ الذي تريد الاكتتاب به؟
العلاقة الحسابية المباشرة:
قيمة الطلب = عدد الأسهم المطلوب × سعر السهم
ثم تُضاف أي مبالغ أو فروقات تنص عليها شروط العملية، إن وُجدت. النشرة تحدد الحد الأدنى، والحد الأقصى، ومضاعفات الطلب. طلبك خارج هذه الحدود قد يُرفض أو يُقص إلى الحد المسموح.
مثال توضيحي فقط: إذا كان سعر السهم 20 ريالاً، وطلبت 100 سهم، فقيمة الطلب الأولية 2000 ريال، قبل أي مبلغ آخر تنص عليه العملية. إن كان الحد الأقصى المسموح لك 50 سهماً، فإن طلب 100 سهم لا يلزم الجهة بقبوله كاملاً.
لا تطلب الحد الأقصى لمجرد أن الاكتتاب حديث الناس. المبلغ المحجوز هو مال لن تستطيع استخدامه إلى حين التخصيص ورد ما يزيد على نصيبك، والجزء المخصص يصبح مخاطرة سهم.
كيف تقدم طلب الاكتتاب إلكترونياً؟
استخدم القناة التي تسميها الجهة المستلمة في النشرة: تطبيقاً بنكياً، أو قناة لمؤسسة سوق مالية، أو مساراً آخر منصوصاً عليه. قبل الإرسال راجع أربعة أشياء: اسم الشركة المطابقة للنشرة، وعدد الأسهم، وسعر السهم، والمبلغ الذي سيُخصم أو يُحجز. احتفظ برقم الطلب أو ما يثبت إرساله.
لا ترسل الطلب عبر نموذج يصل في رسالة من جهة ليست من الجهات المستلمة، ولا تشارك بيانات الدخول مع من يعرض «تقديم الاكتتاب نيابة عنك».
ماذا تتابع بعد إرسال الطلب؟
جدول النشرة هو قائمتك:
- تأكد أن الطلب قُبل شكلاً إذا كانت القناة تعرض حالة كهذه.
- في تاريخ إعلان التخصيص، راجع كم سهماً خُصص لك لا كم سهماً طلبت.
- راقب رد الفائض إلى الحساب نفسه، في الموعد المحدد.
- تحقق من ظهور الأسهم في المحفظة قبل التداول أو في وقته بحسب الإعلان.
- سجّل يوم الإدراج إذا كنت ستتابع السعر، وتذكر أن أول سعر سوقي ليس سعراً تفرضه أنت ولا جهة الاكتتاب.
إن تأخر الرد عن الموعد المعلن، فالمسار الصحيح هو الجهة المستلمة وإعلانات المصدر، لا الاجتهاد من منشورات الحسابات.
هل يمكن للجميع المشاركة في أي اكتتاب سعودي؟
لا. الأهلية تتغير بحسب:
- السوق: طرح نمو ليس مفتوحاً بالضرورة لغير المستثمر المؤهل.
- فئة الشريحة: أفراد، أو مؤسسات، أو صناديق، أو جهات مشاركة في بناء السجل.
- شروط النشرة: حدود الملكية، والتعارض، والحد الأدنى، وأحياناً نطاق جغرافي أو نظامي لفئة من المكتتبين.
- جاهزية الحساب لدى الجهة المستلمة.
من اكتتب في شركة بالأمس لا يملك حقاً مكتسباً في اكتتاب اليوم. ومن لا تنطبق عليه شروط نمو لا يعوّض ذلك بكثرة الطلب على أسهمها في المنتديات.
كيف يُحدَّد سعر الاكتتاب، وكيف تُخصَّص الأسهم للمكتتبين؟
ما المقصود بالنطاق السعري وسعر الطرح النهائي؟
النطاق السعري مدى بين سعر أدنى وأعلى تُعرض الأسهم على أساسه خلال بناء سجل الأوامر في الطروحات التي تستخدم هذه الآلية. هو ليس السعر الذي ستدفعه حتماً. سعر الطرح النهائي هو السعر الذي تُحدد به العملية بعد تقدير الطلب والتقييم ضمن الضوابط المعلنة. قد يقع داخل النطاق، وقد تُراجع حدود النطاق إذا أجازت التعليمات والسوق ذلك وبالضوابط المنصوص عليها. المكتتب الفرد، إن وُجدت شريحته، يكتتب عادة بالسعر النهائي المعلن لا بأن يختار نقطة داخل النطاق.
اتساع النطاق أو ضيقه قرار تنظيمي وتقديري مرتبط بالتعليمات السارية وبطرح بعينه. لا يُستنتج من خبر قديم أن كل النطاقات في السوق السعودية مقيدة بنسبة واحدة ثابتة.
كيف يؤثر الطلب المؤسسي في عملية التسعير؟
طلبات الجهات المشاركة تعطي المستشار والمصدر معلومات عن الكمية المطلوبة عند أسعار مختلفة. طلب قوي عند الطرف الأعلى من النطاق قد يدعم تثبيت سعر الطرح قرب ذلك الطرف. طلب ضعيف قد يدفع السعر نحو الأدنى، أو يكشف أن الطرح بصيغته تلك لا يلقى قبولاً كافياً.
هذا ليس برهاناً على أن السعر «رخيص». الجهة المشاركة قد تقبل سعراً لأنها تقارن الطرح بفرصة أخرى، أو لأن لها قيود مؤشر، أو لأنها تتوقع سيولة لاحقاً، لا لأنها تحسب القيمة العادلة بالطريقة نفسها التي تناسب مستثمراً فرداً طويل الأجل. الطلب القوي لا يثبت أن القيمة العادلة أعلى من سعر الطرح.
اقرأ أيضاً: الاقتصاد السلوكي: تقاطع علم النفس واتخاذ القرارات الاقتصادية
ما المقصود بتغطية الاكتتاب؟
التغطية نسبة الطلب المستوفي، بحسب طريقة الاحتساب المعلنة، إلى عدد الأسهم المعروضة. إذا عُرضت 10 ملايين سهم وسجّل الطلب المعتبر 30 مليوناً، قيل إن التغطية ثلاث مرات. يجب أن يوضح الإعلان الرسمي أي طلب دخل في البسط: سجل المؤسسات، أو شريحة الأفراد، أو الاثنان، حتى لا تُقارن تغطية محسوبة على أساس بتغطية محسوبة على أساس آخر.
التغطية مقياس للطلب نسبة إلى العرض في تلك العملية. ليست مقياساً لجودة الأرباح، ولا لهامش الأمان في السعر، ولا للعائد بعد الإدراج.
ماذا يعني أن الاكتتاب تمت تغطيته عدة مرات؟
يعني أن الطلب تجاوز الكمية المعروضة، فلن يكفي السهم لكل من طلب. النتيجة العملية الأقرب هي تخصيص جزئي، لا ربح مؤكد. الشركات ضعيفة النتائج قد تُغطى أكثر من مرة إذا انخفض المعروض أو ارتفع الحماس، والشركات الجيدة قد تُغطى تغطية محدودة إذا رآها جزء من المؤسسات غالية السعر. التغطية تخبرك عن المزاحمة على الأسهم المطروحة، وتسكت عن السؤال الأهم: ماذا تساوي هذه الأسهم؟
كيف يختلف عدد الأسهم المطلوب عن عدد الأسهم المخصص فعلياً؟
العدد المطلوب هو ما كتبته في الطلب ضمن الحدود المسموحة. العدد المخصص هو ما آل إليك بعد تطبيق:
- حجم الشريحة التي تنتمي إليها.
- إجمالي طلب تلك الشريحة مقارنة بما خُصص لها.
- طريقة التوزيع المنصوص عليها: نسبي، أو حد أدنى ثم نسبة، أو غير ذلك.
- أي قص للطلبات المخالفة للحد الأقصى أو المقدمة من غير المستحقين.
لذلك جملة «اكتتبت بألف سهم» لا تعني «أملك ألف سهم». الجملة الصحيحة بعد الإعلان: «طُلب لي ألف سهم، وخُصص لي كذا».
لماذا قد يُعاد جزء من مبلغ الاكتتاب إلى المستثمر؟
لأن المبلغ الذي دُفع أو حُجز يقابل الطلب لا التخصيص. الفرق بين قيمتهما يُرد بوصفه مالاً غير مستخدم. هذا الرد:
- ليس توزيع أرباح.
- ليس تعويضاً عن خسارة.
- ليس دليلاً على أن الاكتتاب «نجح» أو «فشل».
إذا خُصص لك جزء واحتفظت به، فإن مخاطرتك تساوي قيمة ذلك الجزء فقط، بسعر الطرح، لا كامل المبلغ الذي طلبت به في البداية. بعد التداول قد تصبح قيمة هذا الجزء أعلى أو أقل من تكلفته. رد الفائض لا يدخل في حساب الربح أو الخسارة.
مثال حسابي يوضح التخصيص ورد الفائض
مثال افتراضي منفصل عن أي اكتتاب حقيقي.
طلب مستثمر 500 سهم بسعر طرح 25 ريالاً. قيمة الطلب 12,500 ريال. أعلن التخصيص أن نصيبه 120 سهماً. قيمة ما خُصص له عند سعر الطرح 3,000 ريال. الفائض المعاد، في هذا المثال ومن دون أي رسوم لأن المثال يفترض عدم وجودها، هو 9,500 ريال.
النتيجة في لحظة الرد: 120 سهماً بتكلفة 3,000 ريال، ونقد معاد 9,500 ريال. إذا افتتح السهم لاحقاً عند 22 ريالاً، صارت القيمة السوقية لنصيبه 2,640 ريالاً، أي أقل بـ 360 ريالاً من تكلفة الاكتتاب، وهذا انخفاض سوقي لا علاقة له بالفائض الذي عاد إليه. إذا افتتح عند 31 ريالاً، صارت القيمة 3,720 ريالاً، أي أعلى بـ 720 ريالاً من التكلفة، وهذا أيضاً فرق سوقي غير مضمون الاستمرار. لا الفائض ربح، ولا ارتفاع يوم واحد تحقيقٌ للربح إلى أن يبيع، والبيع نفسه قد لا يتم بالسعر الذي يراه على الشاشة إذا كانت السيولة ضعيفة.
كيف تقيّم الشركة قبل الاكتتاب في أسهمها؟
معرفة طريقة المشاركة تجيب عن «كيف أكتتب؟». هذا القسم يجيب عن «ماذا أفحص قبل أن أقرر؟». لا توجد هنا توصية بشركة، ولا مؤشر واحد يصلح حكماً جاهزاً.
كيف تفهم نشاط الشركة ونموذج أعمالها؟
قبل مضاعفات التقييم، اسأل بلغة بسيطة:
- ماذا تبيع الشركة، ومن يدفع لها؟
- هل الإيراد من بيع متكرر، أم من عقود قليلة كبيرة، أم من سعر سلعة لا تسيطر عليه؟
- ما أسواقها، وهل يتركز عملاؤها أو مورّدوها؟
- ما الذي يميزها، وما الذي يستطيع منافس تقليده؟
- هل النموذج مربح اليوم، أم يُطلب منك أن تدفع ثمناً لنمو لم يتحقق بعد؟
تركيز الإيراد على عميل واحد، أو على ترخيص حكومي قابل للتغير، أو على منتج واحد، ليس تفصيلاً ثانوياً في قسم «نظرة عامة». هو عامل يمكن أن يغيّر قراءة كل الأرقام التي تليه.
ماذا تكشف القوائم المالية عن وضع الشركة؟
تحتوي النشرة عادة على قوائم مراجعة أو مدققة لفترات محددة. ابدأ بخمسة أسئلة لا بكل البنود:
- الإيرادات: هل تنمو، ومن أي نشاط، وهل النمو من سعر أعلى أم من كمية أكبر أم من استحواذ؟
- الأرباح وهوامشها: هل يتحول الإيراد إلى ربح تشغيلي ثم إلى صافٍ، أم يتآكل في التكاليف؟ هامش يرتفع مع الإيراد قصة مختلفة عن إيراد ينمو وهامش ينكمش.
- التدفقات النقدية التشغيلية: الربح المحاسبي قد يتضمن عناصر غير نقدية أو توقيت تحصيل مختلف. شركة تربح دفترياً ولا تولد نقداً من التشغيل تحتاج تفسيراً قبل أن تُقبل قصة «الشركة رابحة».
- الديون والالتزامات والسيولة: ما حجم الدين نسبة إلى حقوق الملكية وإلى الأرباح، وهل لديها ما يغطي التزاماتها القريبة؟
- جودة المقارنة: هل السنوات متشابهة، أم أن سنة منها تضمنت بنداً استثنائياً يجعل الربح يبدو أكبر أو أصغر مما هو معتاد؟
ارتفاع الإيراد وحده لا يكفي. والربح المحاسبي لا يعني أن النقد المتاح بالمقدار نفسه. وإن كانت القوائم لا تغطي دورة كاملة للنشاط، فالنقص معلومة بحد ذاته.
كيف تفحص قيمة الشركة مقارنة بسعر الاكتتاب؟
القيمة السوقية عند سعر الطرح تساوي سعر الطرح مضروباً في عدد الأسهم بعد الطرح، مع الانتباه إلى أي أسهم لا تدخل في التعريف الذي تستخدمه. هذا رقم حجم، لا رقم جودة.
من مؤشرات المقارنة الشائعة:
- مضاعف الربحية (Price to Earnings): سعر السهم نسبة إلى ربحيته. عند الاكتتاب يُحسب باستخدام سعر الطرح وربحية السهم وفق تعريف النشرة. مضاعف 25 قد يكون مرتفعاً لشركة بطيئة النمو ومنخفضاً لشركة تنمو بسرعة وبهوامش عالية. هو لا يُقرأ عارياً عن القطاع وجودة الأرباح.
- مضاعف القيمة الدفترية (Price to Book): السعر نسبة إلى القيمة الدفترية للسهم. قد يفيد أكثر في أنشطة تكون فيها الأصول الدفترية ذات معنى، ويضعف تفسيره حين تكون القيمة في أصول غير ملموسة أو في قدرة أرباح لا تظهر في الدفتر.
المقارنة الأسلم تبدأ بشركات مشابهة في النشاط والحجم والسوق، لا بمتوسط السوق كله. ثم تُسأل: هل فرق المضاعف يفسره نمو أعلى، أو مخاطر أقل، أو مديونية أدنى، أم أنه حماس تسعير فقط؟
المؤشرات لا تعمل بالقوة نفسها في كل قطاع. البنوك، والتأمين، والشركات العقارية، والتجزئة، والشركات التي ما زالت خاسرة، لا تُصف كلها بمضاعف ربحية واحد. ارتفاع مضاعف أو انخفاضه لا يكفي لحكم استثماري.
وهناك طبقة أخرى: القيمة العادلة تقدير يبنيه محلل من افتراضات عن الأرباح المستقبلية ومعدل الخطر والنمو. سعر الطرح رقم تعاقدي للعملية. التقاء الرقمين أو افتراقهما رأي تحليلي، لا حقيقة معلنة في النشرة.
ما نسبة الأسهم المطروحة، وكيف تؤثر في هيكل الملكية؟
ميّز بين ثلاثة أرقام:
- الأسهم المطروحة في العملية.
- إجمالي الأسهم المصدرة بعد الطرح.
- الأسهم الحرة (Free Float): الجزء المتاح فعلياً للتداول العام بعد استبعاد ما يبقى مقيداً لدى ملاك كبار أو تحت الحظر، بحسب تعريف السوق والنشرة.
طرح 30٪ من الشركة ليس كطرح 10٪. النسبة الصغيرة قد تعني أن السيطرة بقيت للملاك السابقين، وأن الكمية المتاحة للبيع والشراء اليومي محدودة. النسبة الكبيرة قد تعني تغيراً أوسع في قاعدة الملكية، وقد تصاحبها سيولة أفضل، من غير أن يكون ذلك قاعدة آلية. هيكل الملكية بعد الطرح يخبرك من يقرر، ومن قد يبيع لاحقاً حين يسمح الحظر، ومن بقي مرتبطاً بنتائج الشركة.
هل تجمع الشركة أموالاً جديدة أم يبيع المساهمون حصصهم؟
عُد إلى جدول الطرح في النشرة لا إلى العنوان الصحفي. ابحث عن:
- عدد الأسهم الجديدة وعدد الأسهم المباعة من المساهمين.
- الجهة المستفيدة من كل شريحة.
- قسم استخدام متحصلات الطرح، وهو يخص الحصيلة التي تدخل الشركة.
- إن كانت الحصيلة ستسدد ديناً، أو تمول مشروعاً محدداً، أو تُترك لأغراض عامة. الغرض العام المشروع نظامياً ما زال يستدعي سؤالاً: هل لدى الشركة استخدام أوضح من الاحتفاظ بالنقد؟
إذا كانت أغلب الأسهم المعروضة بيعاً من الملاك، فأنت تمول تخارجهم لا توسع المصنع. قد يكون ذلك مقبولاً لك إذا كان السعر مناسباً والعمل مستمراً، لكنه غرض مختلف عن «الشركة تجمع رأسمالاً للنمو».
أين تبحث عن المخاطر في نشرة الإصدار؟
قسم عوامل المخاطر طويل في معظم النشرات، وبعضه صياغة قياسية. القراءة المفيدة تبحث عن المخاطر الخاصة بهذه الشركة:
- تشغيلية: اعتماد على عقد، أو مورد، أو تقنية، أو شخص.
- مالية: دين، أو عملة، أو رأس مال عامل، أو خسارة متراكمة.
- تنظيمية: ترخيص، أو سعر منظم، أو نزاع قائم.
- تنافسية: حواجز ضعيفة، أو منافس أكبر، أو تغيّر طلب.
- متعلقة بالطرح نفسه: نسبة حرة منخفضة، أو سيطرة مساهم، أو غياب تاريخ تشغيلي كافٍ.
رتّب المخاطر بما يمكن أن يغيّر الإيراد أو التقييم تغييراً ملموساً، لا بعدد الصفحات.
ما المعلومات الأخرى التي تستحق المراجعة؟
- استخدام الحصيلة، كما تقدم.
- مجلس الإدارة والإدارة التنفيذية: الخبرة، والاستقلال، والتفرغ.
- الحوكمة: لجان، وتعارض مصالح، وصلاحيات.
- المعاملات مع الأطراف ذات العلاقة: هل الشركة تبيع أو تشتري من ملاكها بشروط ينبغي فهمها؟
- رأي مراجع الحسابات: رأي نظيف غير المتحفظ ليس شهادة نجاح، لكن التحفظ أو لفت الانتباه إشارة تستحق القراءة الكاملة.
- أي دعاوى، أو التزامات محتملة، أو أحداث لاحقة لتاريخ القوائم.
إن تعذر عليك تفسير هذه البنود، فهذا حدٌّ لمعرفتك بالصفقة لا نقص في أهمية البنود. الامتناع عن الاكتتاب خيار مشروع حين لا تُفهم الوثائق.
ما مزايا الاكتتاب ومخاطره بالنسبة إلى الشركة والمستثمر؟
مصلحة الشركة في إتمام الطرح ليست هي مصلحة المكتتب في الشراء بهذا السعر. قد تنجح الشركة في جمع التمويل بينما يكون السهم، عند سعر الطرح، قليل الجاذبية لمن يبحث عن عائد.
لماذا تلجأ الشركات إلى الاكتتاب العام؟
- الحصول على تمويل عند إصدار أسهم جديدة، من غير زيادة الدين بالقدر نفسه.
- إتاحة سيولة لبعض المساهمين عند بيعهم أسهماً قائمة.
- توسيع قاعدة الملكية وتوزيعها.
- جعل السهم قابلاً للتداول العام، بما قد يسهل لاحقاً استخدامه في الاستحواذ أو في تحفيز العاملين، وفق ما تختاره الشركة.
- زيادة الظهور والالتزام بمعايير إفصاح قد تفيد في التعامل مع ممولين وعملاء، مقابل تكلفة الالتزام والرقابة.
هذه منافع للمصدر أو للمالك البائع إذا اكتمل الطرح بسعر يقبل به السوق المؤسسي. هي ليست قائمة بمنافعك أنت.
ما الذي قد يستفيد منه المستثمر من المشاركة في الاكتتاب؟
- فرصة التملك بسعر الطرح قبل أن يتكون سعر السوق، وهذا قد يكون أقل من سعر التداول اللاحق أو أعلى منه.
- المشاركة في نتائج الشركة مستقبلاً إذا نمت أرباحها وتوزعت أو انعكست في السعر.
- تنويع المحفظة إذا كانت الشركة تضيف نشاطاً لا يملكه المستثمر، وكان حجم الصفقة مناسباً لوضعه.
كلها احتمالات مشروطة بالسعر، وبأداء الشركة، وبالسوق. ليست نتائج ملازمة لكل من قدّم طلباً.
ما المخاطر التي قد يواجهها المكتتب؟
- المبالغة في التقييم: تدفع سعراً يفترض نمواً لا يتحقق.
- ضعف النتائج بعد الإدراج، أو تراجع الهوامش، أو خسارة عميل مؤثر.
- تقلب السوق عامة حتى لو لم يتغير شيء داخل الشركة.
- سيولة غير كافية: ترى سعراً على الشاشة ولا تجد عليه كمية تبيع بها ما تملك من دون تحريك السعر.
- تغيّر تنظيمي أو اقتصادي يمس الطلب أو التكلفة أو الترخيص.
- حظر بيع على مساهمين كبار ثم انتهاء الحظر ودخول عرض جديد من أسهمهم.
- تركّز قرارك على شهرة الاكتتاب لا على قدرتك على تحمل خسارة ذلك المبلغ.
لماذا قد ينخفض السهم بعد بدء التداول؟
سعر الطرح اتفاق على بيع الكمية المطروحة بذلك الرقم. سعر السوق بعد الإدراج سعر توازن جديد بين من يريد الشراء ومن يريد البيع، ومن بينهم مكتتبون يرغبون في الخروج سريعاً. قد ينخفض السهم إذا كان سعر الطرح أعلى مما يقبله المشترون الجدد، أو إذا جاءت معلومات أضعف من التوقعات، أو إذا ضعف السوق كله، أو إذا زاد العرض من البائعين على الطلب.
لا توجد قاعدة تحمي المكتتب من النزول تحت سعر الاكتتاب. «الاكتتاب مطروح من الشركة» ليست أرضية سعر.
كيف يمكن أن تؤثر محدودية الأسهم المتاحة للتداول في حركة السعر؟
إذا كانت الأسهم الحرة قليلة بالنسبة إلى الاهتمام بالسهم، تحركت الأسعار بكمية تداول صغيرة صعوداً أو هبوطاً. هذا قد يصنع ارتفاعاً حاداً في الأيام الأولى، وقد يصنع العكس حين يقرر المالكون الأوائل البيع. بعض النشرات تفصح عن قيود بيع أو فترات حظر على مساهمين معينين. المدة، ومن تشملهم، والاستثناءات، تختلف من طرح إلى طرح. لا تُعمم مدة واحدة على السوق كلها، ولا تفترض أن انتهاء الحظر سيهبط بالسعر حتماً؛ هو موعد يزداد فيه المعروض المحتمل، ويستحق المتابعة لا الحكم المسبق.
هل يمكن خسارة جزء كبير من رأس المال أو كله؟
نعم. السهم ملكية في نشاط تجاري. إذا ساء النشاط أو انهار السعر، قد يخسر المستثمر جزءاً كبيراً من المبلغ المخصص له، وقد يخسره كله في الحالات القصوى. اكتمال الإجراءات، ووجود نشرة، وإدراج السهم في تداول السعودية، لا تلغي مخاطر الشركة ولا مخاطر السوق. المال الذي يُخصص للاكتتاب ينبغي أن يكون مالاً تتحمل تأخره وخسارته، لا مال التزامات قريبة.
اقرأ أيضاً: سوء إدارة الاستثمار: الأخطاء الشائعة وكيفية تجنبها
ماذا يحدث للسهم بعد الاكتتاب وبدء التداول؟
كيف يبدأ تداول السهم بعد التخصيص؟
بعد قيد الأسهم وإعلان بدء التداول، يضع البائعون والمشترون أوامرهم في السوق. لم يعد هناك «سعر اكتتاب» يُنفذ به الأمر. هناك أفضل سعر يقبله الطرف المقابل، ضمن حدود التذبذب وآلية الجلسة في ذلك اليوم. من خُصصت له أسهم يستطيع بيعها إذا سمح نظام السوق ولم يكن مقيداً بحظر، ومن لم يكتتب يستطيع الشراء إذا كانت الورقة متاحة لفئته.
الانتقال الجوهري هو من تخصيص بسعر واحد إلى تكوين سعر مستمر.
لماذا يختلف سعر الإغلاق الأول عن سعر الاكتتاب؟
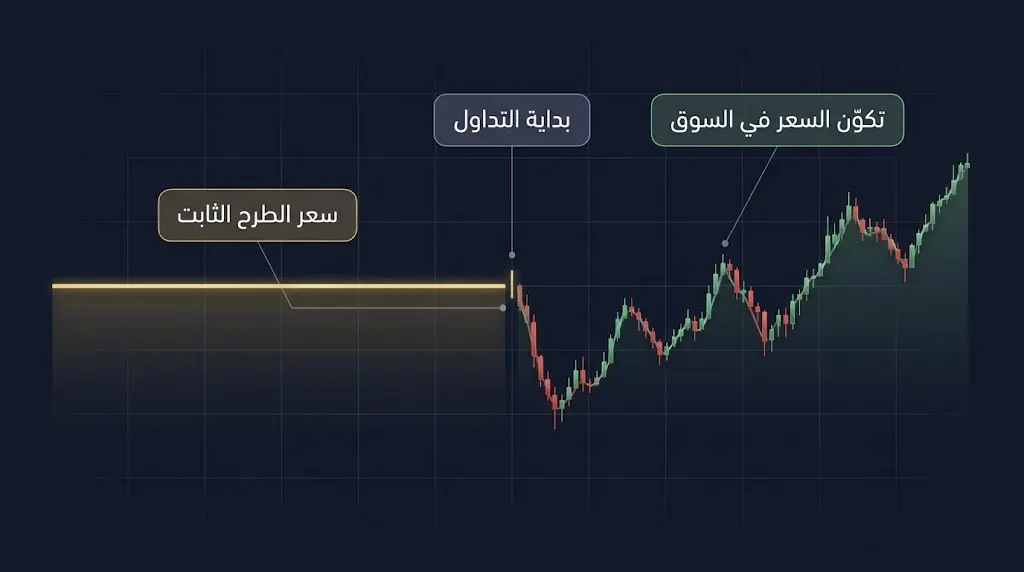
سعر الإغلاق الأول حصيلة جلسة، لا شهادة قيمة. قد يكون أعلى من سعر الطرح إذا فاقت الرغبة في الشراء رغبة المكتتبين في البيع، أو إذا بقي المعروض الحر ضيقاً. وقد يكون أقل إذا حدث العكس، أو إذا تغيّر مزاج السوق بين التسعير وأول يوم. الفرق يُنسب غالباً، بدرجة لا تُعرف مسبقاً، إلى مزيج من: تغيّر التوقعات، وحجم العرض الحر، وسلوك المضاربين في الأيام الأولى، ومعلومات جديدة، وتقييم من لم يشارك في بناء السجل.
ارتفاعه لا يثبت أن الطرح سُعّر بأقل من القيمة بصورة مدروسة. وانخفاضه لا يثبت وحده أن الشركة فاشلة تشغيلياً. هو سعر يوم.
هل يحصل المساهم الجديد على أرباح موزعة تلقائياً؟
لا. ملكية السهم تعطيك الحق في التوزيع إذا قررت الشركة التوزيع وفق نتائجها ونظامها والإجراءات النظامية. شركة نامية قد تعيد استثمار أرباحها ولا توزع. شركة رابحة قد توزع جزءاً وتبقي جزءاً. شركة لا تحقق ربحاً قابلاً للتوزيع لا يصبح لديها توزيع لأن سهمها حديث الإدراج.
ومن يشتري السهم من السوق بعد استحقاق التوزيع لا يحصل على ذلك التوزيع، وفق قواعد الأحقية التي تعلنها الشركة. تاريخ الشراء مهم، والاكتتاب نفسه ليس برنامج عوائد نقدية.
اقرأ أيضاً: الدخل السلبي (Passive Income): المفهوم، الأنواع، والاستراتيجيات
ما المعلومات التي ينبغي متابعة نشرها بعد الإدراج؟
- النتائج المالية في مواعيد الإفصاح الخاصة بسوق إدراجها.
- الإعلانات الجوهرية: عقود، وخسائر، وتغيرات في النشاط، وقضايا.
- التغيرات في الإدارة والمجلس.
- قرارات رأس المال: زيادة، أو تخفيض، أو تجزئة، أو حقوق أولوية.
- التوزيعات وسياستها إن وُجدت.
قرار البيع أو الاحتفاظ الذي يستند إلى حركة السعر وحدها يتجاهل هذه المواد. السعر يلخص آراء المتعاملين في لحظة؛ القوائم والإعلانات تخبرك بما تفعله الشركة.
هل ارتفاع السهم في اليوم الأول مقياس كافٍ لنجاح الاكتتاب؟
لا، لأن «النجاح» يُقال على معانٍ مختلفة:
- نجاح إجرائي: اكتمل الطرح والإدراج.
- نجاح تمويلي للمصدر: جمعت الشركة الحصيلة التي أرادتها من الأسهم الجديدة، إذا كان الطرح يتضمن إصداراً جديداً.
- استقبال سوقي قصير الأجل: فرق سعر اليوم الأول عن سعر الطرح.
- نتيجة استثمارية أطول: عائد من احتفظ بالسهم بعد أشهر أو سنوات مقارنة ببدائل السوق.
- نجاح تشغيلي: تحسن الإيرادات والأرباح والنقد بعد الإدراج، واستخدام الحصيلة فيما أُعلن.
قد يتحقق الأول والثاني بينما يخسر مكتتب اليوم الأول. وقد يرتفع السهم في الافتتاح ثم يعيد أرباحه التشغيلية الضعيفة السعر إلى مكان آخر. افصل المعاني قبل أن تصف اكتتاباً بأنه نجح.
كيف تؤثر الاكتتابات في السوق المالية السعودية والاقتصاد؟
كيف تسهم الطروحات في تمويل الشركات؟
حين يكون الطرح إصداراً جديداً، ينتقل الادخار من المكتتبين إلى الشركة فتستخدمه، إن فعلت ما أعلنته، في أصول أو في تخفيف عبء تمويلي أو في تشغيل أوسع. هذا واحد من مسارات تمويل الأعمال إلى جانب الأرباح المبقاة والائتمان. أما بيع الأسهم القائمة فيحرّك الملكية من مساهم إلى آخر، ويفيد البائع بسيولة قد يعيد استثمارها في مكان آخر، لكنه لا يزيد بذاته أصول الشركة operating cash. قراءة أثر الاكتتابات في الاقتصاد تبدأ من هذا الفصل، وإلا بدا كل طرح «تمويلاً للنمو» ولو كان تخارجاً.
اقرأ أيضاً:
- الاستثمار الصناعي: مفهومه وأنواعه وآليات تقييمه ودوره في التنمية الاقتصادية
- الاستثمار الأجنبي المباشر: كيف يعيد تشكيل الاقتصاد العالمي؟
كيف تؤثر الاكتتابات في عمق السوق المالية وسيولتها؟
كل إدراج يضيف اسماً يمكن للمستثمر المؤهل لتلك السوق أن يشتريه أو يبيعه، وقد يضيف قطاعاً كان تمثيله ضعيفاً. العمق لا يأتي من عدد الأسماء فقط. السيولة الفعلية تتأثر بالقيمة السوقية، وبنسبة الأسهم الحرة، وبتوزيع الملكية، وباهتمام البحوث، واستمرار الإفصاح، واستعداد صناع السوق والمستثمرين للطرف الآخر من الصفقة. شركة تُطرح بنسبة حرة ضئيلة قد تزيد قائمة المدرجين من غير أن تزيد القدرة على الدخول والخروج بهدوء.
ما دور السوق الرئيسية ونمو في إتاحة فرص الإدراج؟
السوق الرئيسية تبقى المسار المعتاد للشركات التي تتحمل متطلبات إدراج وإفصاح أوسع وتستهدف قاعدة مستثمرين أعم. نمو تتيح مدرجاً أخف شروطاً للشركات التي يناسبها ذلك المسار، مع حصر المشاركة المباشرة في المستثمر المؤهل. وجود الدرجتين يوسع إمكان الإدراج، ويحمّل المستثمر عبء معرفة أي درج يقف عليه. شركة تبدأ في نمو قد تسعى لاحقاً للانتقال إلى السوق الرئيسية إذا استوفت الشروط، وهذا انتقال محتمل لا وعد في كل نشرة.
هل كثرة الاكتتابات تعني بالضرورة ازدهار السوق؟
لا. عدد الطروحات يقيس نشاط الإصدار في فترة ما، لا جودة الشركات، ولا رخص الأسعار، ولا أن من اكتتب حقق عائداً. يمكن أن تكثر الطروحات في موجة تفاؤل ثم يظهر لاحقاً أن التسعير كان مرتفعاً أو أن بعض الشركات لم تتحمل عبء الشركة المدرجة. ويمكن أن يهدأ عدد الطروحات في سوق ما زالت شركاته العاملة توزع أرباحاً وتنمو. الازدهار الأقرب إلى مصلحة المستثمر هو قدرة الشركات على خلق قيمة بعد الإدراج، ووجود تسعير يترك علاقة مفهومة بين السعر وتلك القيمة، وسيولة تكفي للخروج، لا كثرة العناوين في ربع واحد.
اقرأ أيضاً:
- الاقتصاد الكلي (Macroeconomics): المفهوم، الأهداف، والأدوات
- الركود الاقتصادي: التعريف، الأسباب، والاستراتيجيات التلطيفية
كيف تقرأ تطور الاكتتابات السعودية بالأرقام؟
عند تحديث صورة السوق، استخدم مؤشرات مربوطة بفترة ومصدر، لا رقماً عائماً في منشور:
- عدد الطروحات في السنة، مع الفصل بين السوق الرئيسية ونمو، وبين الطرح الأولي وحقوق الأولوية والطرح اللاحق.
- حصيلة الأموال، مع الفصل ما أمكن بين ما دخل الشركات وما ذهب إلى المساهمين البائعين.
- القيمة السوقية عند الإدراج.
- فرق سعر الإغلاق الأول عن سعر الطرح، بوصفه مقياساً قصير الأجل فقط.
- أداء السعر بعد ستة أشهر وسنة وثلاث سنوات مقارنة بمؤشر مناسب، مع مراعاة التوزيعات والتغيرات الرأسمالية عند حساب العائد الكلي.
- المصدر: تقارير هيئة السوق المالية، أو الإحصاءات الرسمية لتداول السعودية، مؤرخة بالفترة نفسها.
رقم من سنة ازدهار لا يصف السنة الحالية. ورقم بلا مصدر قابل للتحقق لا يصلح حجة في قرار اكتتاب. هذه المقالة لا تثبت إحصاءً بعينه عن حجم الطروحات حتى لا يُقرأ بعد تغيره كأنه وصف دائم للسوق.
مفاهيم مالية متقدمة تساعد على فهم الاكتتابات
ما الفرق بين سعر الطرح والقيمة العادلة للسهم؟
سعر الطرح هو السعر الذي تُنفذ به عملية الاكتتاب. القيمة العادلة تقدير لما قد تساويه الورقة في ضوء أرباح متوقعة ومخاطر وبدائل استثمار. التقدير يتغير إذا تغير الافتراض. محللان نزيهان قد يختلفان اختلافاً واسعاً لأن أحدهما يفترض نمواً أطول أو خطراً أقل. لذلك عبارة «السهم أقل من قيمته» رأي منسوب إلى منهجية، لا حقيقة تلازم كل اكتتاب مغطى.
السعر السوقي بعد الإدراج تقدير ثالث: ما يقبله البائع والمشتري الآن، وقد يبتعد عن النموذجين إذا غلب القصير الأجل أو نقصت السيولة.
ما المقصود بالتسعير بأقل من القيمة المقدرة (Underpricing)؟
يُستخدم وصف التسعير بأقل من القيمة المقدرة (Underpricing) حين يُطرح السهم بسعر أدنى من معيار يحدده الباحث: إما تقدير مسبق للقيمة، وإما سعر السوق الذي يتحقق لاحقاً. الظاهرة دُرست في أسواق كثيرة، ومن تفسيراتها المحتملة رغبة الأطراف في إنجاح التغطية، ومكافأة من يدخل السجل، وصعوبة التقدير حين تقل المعلومات. ليست قانوناً سعودياً ولا وعداً بأن كل طرح محلي «يترك مكسباً لليوم الأول».
ارتفاع السعر في جلسة واحدة لا يكفي لإثبات التسعير المنخفض. قد يكون مضاربة على كمية حرة صغيرة. القياس الأوضح يحدد المعيار، والنافذة الزمنية، والمؤشر المقارن، وما إذا كان الفرق بقي بعد زوال حمى الأيام الأولى.
ما أثر التخفيف في ملكية المساهمين (Dilution)؟
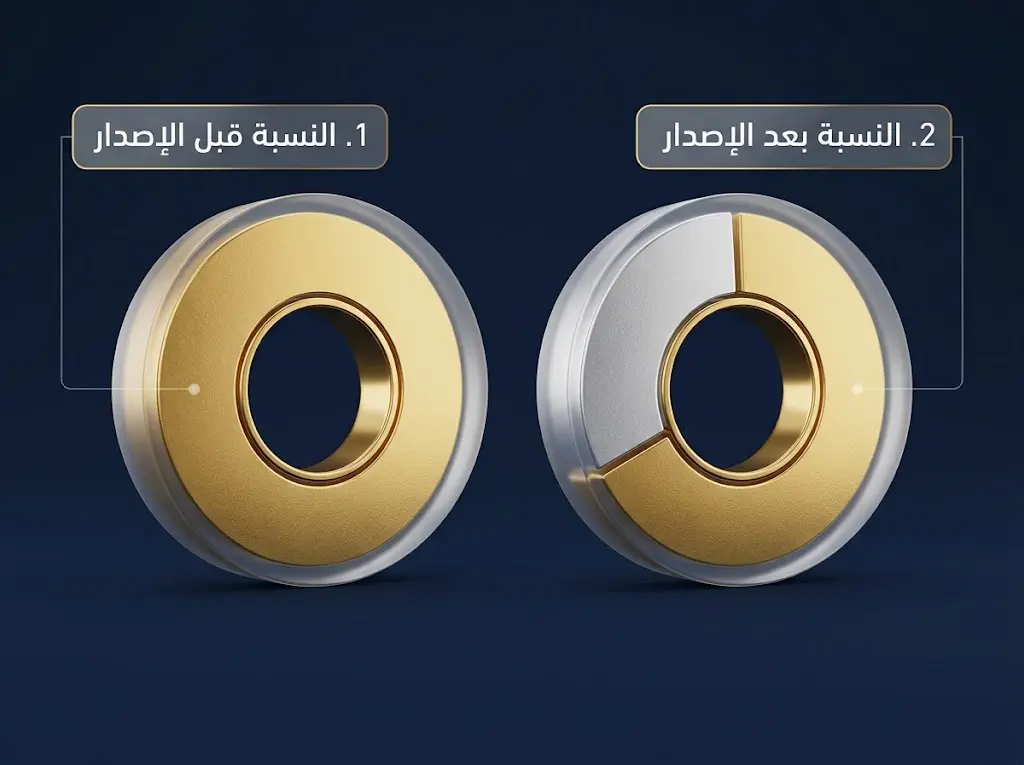
إذا أصدرت الشركة أسهماً جديدة ولم يكتتب المساهم القديم بما يحفظ نسبته، انخفضت نسبته. مثال افتراضي: مساهم يملك مليون سهم هي كل أسهم الشركة. أُصدر 250 ألف سهم جديد لم يشارك فيها. أصبح إجمالي الأسهم 1.25 مليون، ونسبته 80٪ بدل 100٪. هذا تخفيف (Dilution) في نسبة الملكية وفي نصيب السهم من بعض بنود القائمة إذا لم تنمُ تلك البنود بما يعوض زيادة عدد الأسهم.
التخفيف النسبي ليس خسارة ثروة تلقائية. الشركة دخلها نقد مقابل الأسهم الجديدة. إذا استُثمر ذلك النقد بعائد يزيد على ما خسره السهم من نصيبه النسبي، قد ترتفع قيمة ما بقي للمساهم وإن انخفضت نسبته. وإذا أُهدر النقد أو أُصدرت الأسهم رخيصة أكثر مما ينبغي، تضرر المساهم القديم والمكتتب الجديد معاً بمعنيين مختلفين. النشرة تمكّنك من رؤية الحجم؛ هي لا تحسب لك نتيجة الاستثمار مسبقاً.
حقوق الأولوية، في زيادات رأس المال، أداة مرتبطة بهذه المسألة: تتيح للمساهم الحالي أن يحافظ على نسبته إن دفع، أو أن يعوّض جزءاً من أثر التخفيف إن باع الحق عندما يكون الحق قابلاً للتداول.
اقرأ أيضاً: صافي الثروة (Net Wealth): المفهوم، الحساب، والأهمية
لماذا لا تعني التغطية المرتفعة أن جميع المستثمرين لديهم التقييم نفسه؟
إجمالي الطلب يجمع طلبات صادرة عن أهداف متباينة. صندوق مرتبط بمؤشر، ومستثمر يضارب على فرق اليوم الأول، ومؤسسة تقارن المضاعف بتاريخ القطاع، وفرد يطلب الحد الأقصى لأن الاكتتاب «عليه إقبال»، قد يجتمعون في التغطية نفسها وهم لا يتفقون على قيمة السهم ولا على مدة الاحتفاظ. بسط هذه الطلبات في رقم «تمت تغطيته عشر مرات» يخفي هذا الاختلاف. من يقرأ التغطية بوصفها إجماع خبراء يحمّلها ما لا تقوله.
اقرأ أيضاً: جنون التوليب: القصة الكاملة لأول فقاعة اقتصادية هزت العالم (عندما بيعت زهرة بسعر قصر!)
كيف يمكن قياس أداء الاكتتاب على المدى القصير والطويل؟
منهج بسيط وقابل للإعادة:
- الأجل القصير: (سعر الإغلاق في اليوم الأول − سعر الطرح) ÷ سعر الطرح. يُذكر إلى جانبه حجم التداول ونسبة الأسهم الحرة حتى لا يُفسر تحرك كمية صغيرة كمعلومة كاملة عن القيمة.
- آجال لاحقة: شهر، وستة أشهر، وسنة، وثلاث سنوات، بحساب العائد الكلي لا سعر الإغلاق فقط، أي مع إعادة التوزيعات واحتساب التجزئة أو أسهم المنحة إن وقعت.
- المقارنة: المؤشر العام للسوق الذي أُدرجت فيه الورقة، أو مؤشر قطاعها إن وُجد وكان منطقياً. سهم يرتفع 10٪ بينما يرتفع المؤشر 25٪ ليست نتيجته أقوى من السوق.
- الحد المنهجي: أداء ورقة، أو حتى أداء سنة مزدحمة بالطروحات، لا يثبت أن «الاكتتابات رابحة» أو خاسرة كقاعدة. ظروف تلك العينة، وطريقة اختيار الشركات التي اكتمل طرحها، لا تُعمم على الطرح الذي تقرأه اليوم. وارتباط السهم بحدث الاكتتاب لا يعني أن الاكتتاب هو سبب الأداء؛ السوق والاقتصاد وإدارة الشركة شركاء في النتيجة.
تصحيح المفاهيم الشائعة حول الاكتتاب
هل الاكتتاب المغطى بالكامل أو عدة مرات استثمار ناجح بالضرورة؟
لا. التغطية تصف العلاقة بين الطلب والعرض وفق طريقة الحساب المنشورة. الشركة قد تكون ممتازة والسعر مبالغاً فيه فتبقى التغطية مرتفعة والحصة المشتراة غالية. والعكس وارد. نجاح التغطية نجاح لعملية البيع، أي إن الأسهم وجدت من يطلبها بذلك السعر، لا نجاح تلقائي لمحفظتك.
هل يضمن تقديم طلب الاكتتاب الحصول على الأسهم المطلوبة؟
لا. الطلب استيفاء لنموذج ومبلغ. التخصيص نتيجة لاحقة تعتمد على حجم الشريحة وعدد المتقدمين وقواعد التوزيع. في الطروحات المزدحمة يكون من الشائع أن يصل إلى المكتتب عدد أقل مما طلب، وأحياناً أقل بكثير. خطط على أساس أن الكمية غير مضمونة، وأن ما لم يُخصص سيعود نقداً لا أسهماً.
هل سعر الطرح هو أقل سعر يمكن أن يصل إليه السهم؟
لا. سعر الطرح سعر العملية فقط. بعده قد يُتداول السهم أعلى أو أدنى من غير حد نظري يمنع النزول تحت سعر الاكتتاب، سوى حدود التذبذب اليومية التي تبطئ الحركة ولا تلغيها عبر الأيام. من يكتتب وهو يظن أن «الأقل» محفوظ تحت سعره، يبني القرار على قاعدة غير موجودة.
هل موافقة الجهات التنظيمية تعني أن الاستثمار موصى به؟
لا. الموافقة تعني أن الطرح، بحسب ما قُدم إلى الجهة المنظمة، استوفى متطلبات المسار النظامي والإفصاح. هي لا تقدر العائد المتوقع، ولا تقارن السعر بالقيمة، ولا تعرف التزاماتك المالية ولا أفقك. حماية المستثمر في هذا الباب تكون بإلزام الشركة أن تقول المعلومات الجوهرية، ثم بترك القرار لمن يقرأ. من يبحث عن توصية جاهزة لن يجدها في ختم الموافقة، ولا ينبغي أن يجدها.
هل نجاح اكتتاب سابق يتنبأ بنجاح الاكتتاب التالي؟
لا. الشركات تختلف في النشاط والميزانية والتسعير ونسبة الأسهم الحرة والغرض من الطرح. والسوق الذي استقبل طرحاً قبل سنة ليس هو مزاج اليوم نفسه. حتى أداء سهم الشركة نفسها في يومه الأول لا يتنبأ بأدائها بعد سنة. التاريخ مفيد لفهم أن النتائج تتفاوت، لا لاختيار الطرح القادم بالقياس على اسم نجح مرة في الذاكرة.
يستند هذا المقال إلى الإطار التنظيمي الرسمي النافذ للسوق المالية السعودية، ومن أبرزه:
- نظام السوق المالية — الصادر بالمرسوم الملكي رقم (م/30)، الأساس النظامي لاختصاصات هيئة السوق المالية.
- قواعد طرح الأوراق المالية والالتزامات المستمرة — الصادرة عن مجلس هيئة السوق المالية وتعديلاتها اللاحقة.
- تعليمات بناء سجل الأوامر وتخصيص الأسهم في الاكتتابات الأولية — المعدّلة بقرار المجلس رقم (1-103-2022)، والمعمول بها اعتباراً من 1/1/2023م.
- قواعد الإدراج (Listing Rules) — المعتمدة من هيئة السوق المالية والمنشورة عبر تداول السعودية.
- نشرة الإصدار الرسمية لكل طرح على حدة، بوصفها المرجع الملزم الذي تُقرأ تفاصيله الإجرائية منه حصراً.
المصادر والمراجع
الاستثمار في الأسهم ينطوي على مخاطر حقيقية قد تصل إلى خسارة جزء من رأس المال أو كله. يُنصح بعدم اتخاذ أي قرار استثماري دون الرجوع إلى نشرة الإصدار كاملة، وعند الحاجة، استشارة جهة مرخصة ومختصة.
موقع خلية لا يتحمل أي مسؤولية قانونية أو مالية ناتجة عن استخدام المعلومات الواردة في هذا المحتوى دون الرجوع إلى المصادر الرسمية والمختصين المؤهلين.


