
الصكوك: مفهومها وأنواعها وآلية عملها ومخاطرها
كيف تتحول الأصول والمنافع والمشروعات إلى شهادات استثمارية، وما الذي يميز الصكوك عن السندات والأسهم؟

الصكوك شهادات مالية متساوية القيمة، تمثّل حصصًا شائعة في ملكية أصول ملموسة أو منافع أو خدمات، أو في أصول مشروع معيّن أو نشاط استثماري خاص، وذلك بعد قبض قيمة الصكوك وإغلاق الاكتتاب وتوظيف الحصيلة في الغرض الذي أُصدرت من أجله. هذا هو المعنى الذي استقر عليه معيار أيوفي الشرعي رقم 17 بعنوان «صكوك الاستثمار»، وهو المعنى الذي يميّز الصكوك من الأسهم ومن السندات في آن واحد. فحامل الصك لا يشتري مجرد وعدٍ بفائدة على قرض، ولا يشتري بالضرورة حصةً في شركة مفتوحة النشاط، بل يدخل في هيكل تعاقدي يحدّد ما الذي يُملك، ومن يدير المال، ومن أين يأتي العائد، ومن يتحمّل الخسارة إذا ساءت النتائج.
تبدو بعض إصدارات الصكوك، من جهة الآجال والتوزيعات الدورية وإمكانية الإدراج، قريبةً في مظهرها من السندات. غير أن هذا الشبه في شكل التدفق النقدي لا يعني تطابق الأساس. قد ينشأ العائد من أجرة أصل، أو من ربح مضاربة، أو من نتيجة مشاركة، أو من هامش بيعٍ آجل، أو من نشاط يديره وكيل استثمار. وقد تكون الحقوق ملكيةً قانونيةً قابلةً للإنفاذ على أصلٍ معزول، أو ملكيةً نفعيةً يظل الرجوع فيها، عند التعثر، إلى جهةٍ ملزَمةٍ بتعهّد شراء. من هنا لا يكفي وصف الصكوك بأنها «سندات إسلامية»؛ فالوصف يختصر أداةً تتعدد عقودها وحقوقها ومخاطرها.
وبحسب الإصدار الخامس عشر من تقرير السوق الصادر عن السوق المالية الإسلامية الدولية (IIFM)، بلغ الرصيد العالمي القائم للصكوك في عام 2025 نحو 1.015 تريليون دولار، بعد أن كان 902.82 مليار دولار في نهاية 2024. الرقم يدل على اتساع الأداة، لا على أن كل إصدار يحمل الحقوق نفسها أو درجة الخطر نفسها.
- افهم الحق قبل الاسم: الصك شهادة تمثل حصة شائعة في أصل أو منفعة أو خدمة أو نشاط استثماري، وفق عقد الإصدار.
- ميّز بين العقود: عائد الإجارة يأتي من الأجرة، والمضاربة والمشاركة من الربح المحقق، والمرابحة من هامش البيع، والوكالة من نتيجة الاستثمار.
- لا تخلط الأطراف: المنشئ ليس بالضرورة المصدر، والمصدر ليس بالضرورة الجهة الملزَمة بالوفاء.
- تموّل الحكومات البنية التحتية والمشروعات العامة، وتستخدمها الشركات لتمويل الأصول والتوسعات.
- تتيح الصكوك الخضراء توجيه الحصيلة إلى مشروعات بيئية مؤهلة، مع متطلبات تخصيص وإفصاح ومتابعة للأثر.
- وجود أصل في نشرة الإصدار لا يثبت وحده انتقال ملكيته القانونية أو إمكان التنفيذ عليه عند الإفلاس.
- قابلية التداول تختلف بحسب ما تمثله الشهادات من أعيان أو منافع أو ديون ومستحقات.
- لا تضمن الموافقة الشرعية أو التصنيف الائتماني رأس المال؛ افحص العقد والجهة الملزَمة والسيولة والقانون الحاكم.
الصكوك في صورة مبسطة
الصكوك الاستثمارية وثائق متساوية القيمة، يقابل كل منها حصةً شائعةً في ما يمثله الإصدار: أصلًا، أو منفعة، أو خدمة، أو أصول نشاطٍ محدد. تُجمع الأموال من المكتتبين، ثم تُوظَّف في هذا المحل، ويستحق الحامل ما يرتّبه العقد من عائد ومن تحمّل للمخاطر، لا عائدًا مفصولًا عن النشاط.
مصدر هذا العائد ليس واحدًا. في الإجارة يأتي من الأجرة، وفي المضاربة والمشاركة من الربح إن تحقق، وفي المرابحة من هامش البيع، وفي الوكالة من نتيجة ما يديره الوكيل. أشهر العقود حضورًا في الشرح والتعامل: الإجارة، والمضاربة، والمشاركة، والمرابحة، ثم السلم، والاستصناع، والوكالة بالاستثمار، إلى جانب صكوك المنافع والخدمات وبعض المشاركات الزراعية.
تستخدم الحكومات الصكوك لتمويل مشروعات عامة وتنويع أدوات التمويل، وتستخدمها الشركات لتمويل أصول وتوسعات بعيدًا عن الاقتراض المصرفي وحده. وتختلف عن السند التقليدي في نقطة البداية: السند، في أصله، التزام بدين على مصدره، بينما تُبنى الصكوك على حقوق مرتبطة بهيكل وأصول أو منافع أو استثمار. أما الأمان فليس من لوازم الاسم؛ فالخسارة ممكنة إذا ضعفت الأصول، أو تعثرت الجهة الملزَمة، أو ضاقت السيولة، أو تعذّر إنفاذ الحق أمام القضاء.
خلاصات أساسية
- الصكوك حقوق شائعة لا مجرد تسمية بديلة للسند: كل شهادة تمثّل حصةً في أصول أو منافع أو نشاط، وفق العقد الذي قام عليه الإصدار.
- ليست كل الصكوك من طبيعة واحدة: الإجارة والمضاربة والمشاركة والمرابحة تختلف في توظيف المال، وفي توليد العائد، وفي تحمّل الخسارة.
- وجود أصل في النشرة لا يعني ملكيةً قانونيةً مباشرة: بعض الهياكل مدعوم ببيع حقيقي للأصل، وبعضها قائم على أصلٍ مع رجوعٍ ائتماني إلى جهة ملزَمة.
- قابلية البيع في السوق الثانوية ليست قاعدةً عامة: تتوقف على طبيعة الحقوق. فإذا غلبت الديون والمستحقات النقدية تغيّرت ضوابط التداول.
- التمويل الحكومي والشركاتي لا يلغي المخاطر: تبقى مخاطر الائتمان والسوق والسيولة والهيكل القانوني والامتثال الشرعي قائمة، والموافقة الشرعية لا تغني عن فحصها.
ما الصكوك؟ وكيف تعمل فكرتها الأساسية؟
تعريف الصكوك في الاقتصاد والتمويل الإسلامي
في لغة الأسواق، الصكوك أوراق مالية تُصدر لجمع تمويل مرتبط بأصول أو معاملات أو مشروعات، وتُوزَّع عوائدها وتُسترد قيمتها وفق شروط النشرة. هذا وصف وظيفي. التعريف المعياري أدق، لأنه يعلّق وصف «الصك الاستثماري» على ثلاثة شروط تتوالى: أن تكون الشهادات متساوية القيمة، وأن تمثّل حصصًا غير مفرزة في ملكية محلٍّ معيّن، وألا يكتمل هذا التمثيل إلا بعد قبض القيمة وإغلاق الاكتتاب وتوظيف الحصيلة في الغرض المعلن. ميّزت أيوفي هذه الشهادات باسم «صكوك الاستثمار» قصدًا، حتى لا تلتبس بأسهم الشركات المساهمة ولا بالسندات، ونص المعيار على أنه لا يشمل أسهم الشركات ولا وثائق الصناديق والمحافظ.
تساوي القيمة يعني أن كل شهادة من الإصدار نفسه تحمل الحق نفسه بنسبةٍ واحدة، لا أن سعرها في السوق سيبقى ثابتًا. والحصة الشائعة تعني أن الحامل لا يملك، منفردًا، غرفةً في مبنى أو طنًا بعينه من سلعة، بل نسبةً من الكل مع بقية الحملة. وهنا يتفرع الحق إلى ثلاث صور لا يجوز دمجها: ملكية أصلٍ مادي، وملكية منفعة أو حق انتفاع مع بقاء الرقبة لغيرها، وملكية حقوق مالية في مشروع أو نشاط. الصورة الأولى تخوّل التصرف في العين ضمن قيود الهيكل. والثانية تخوّل استيفاء المنفعة، كالإيجار، دون أن تجعل الحامل مالك العقار بالضرورة. والثالثة تربطه بنتيجة نشاط، ربحًا أو خسارة، بحسب العقد.
لذلك يختلّ المعنى إذا اختُزلت الصكوك في عبارة «سندات بلا فائدة». حذف الفائدة من سندٍ تقليدي لا يحوّله إلى ملكية في أصل، وإدراج توزيع دوري في صك لا يحوّله إلى قرض ربوي بصورة آلية. العبرة بمحل الحق ومصدر الاستحقاق وشروط الرجوع عند العجز، لا بالاسم التجاري للإصدار.
ما الفكرة الاقتصادية التي تقوم عليها الصكوك؟
الفكرة هي قسمة أصل أو نشاط إلى حصص قابلة للاكتتاب، بحيث يموّل جمهور المستثمرين ما لا يموّله مستثمر واحد، ويأخذ كل منهم حصةً من الغُنم والغُرم التي يرتّبها العقد. تُجمع الحصيلة، فتُشترى بها عينٌ لتُؤجَّر، أو تُدفع رأس مال مضاربة، أو تُموَّل بها مشاركة، أو تُشترى سلعة لتُباع بالأجل، أو تُنفَّذ بها صناعة.build أو تُدار بها محفظة عبر وكيل. العائد ليس سعرًا مفروضًا على الزمن وحده، بل نتيجة ارتباط المال بمحلٍّ يُدرّ إيرادًا أو ربحًا. ومع حق العائد يأتي تحمّل المخاطر المناسبة: مخاطر العين في الإجارة، ومخاطر النشاط في المضاربة والمشاركة، ومخاطر الذمة المدينة في المرابحة بعد تحوّل الثمن إلى مستحقات.
هذه القسمة هي وجه القرابة بين الصكوك والتوريق. التوريق، بمعناه العام، تحويل حقوق أو تدفقات مرتبطة بأصول إلى أوراق يمكن أن يحملها مستثمرون متعددون. غير أن التوريق التقليدي كثيرًا ما يورّق ديونًا. أما معيار الصكوك فيقيّد التداول بطبيعة ما تمثله الشهادات، ولا يفتح الباب لتداول دينٍ صِرف بالشروط نفسها التي تُتداول بها أصول ملموسة أو منافع. هذا القيد هو ما يجعل السؤال عن «مكونات المحفظة» سؤالًا اقتصاديًا وشرعيًا معًا، لا تفصيلًا قانونيًا هامشيًا.
اقرأ أيضاً:
- المصطلحات الاقتصادية الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
- مصطلحات الاستثمار الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
ما الذي يمتلكه حامل الصك فعليًا؟
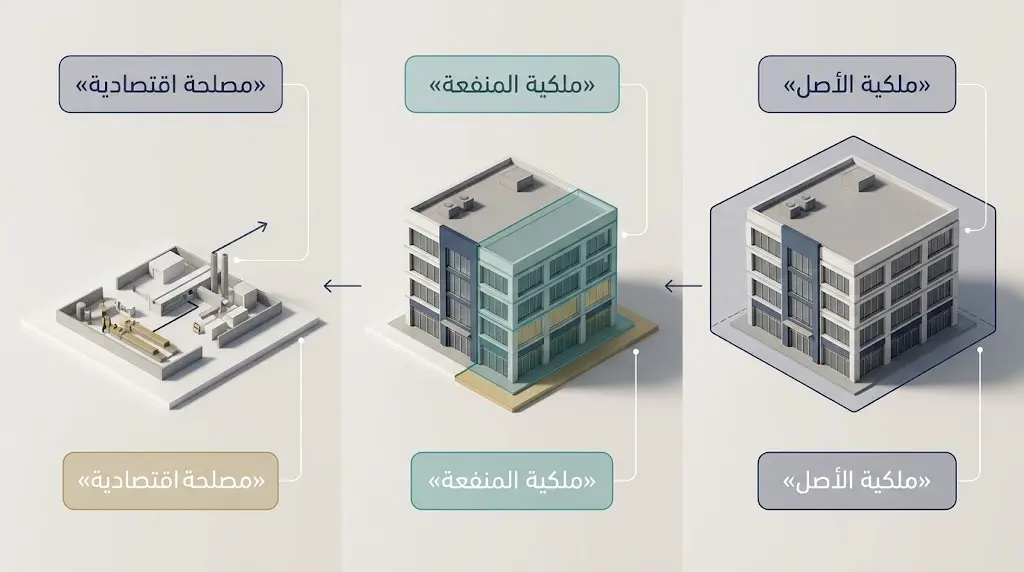
الإجابة تختلف من نشرة إلى نشرة، ومن نظام قانوني إلى آخر. قد يملك الحملة، عبر الشركة ذات الغرض الخاص، حصةً شائعةً في أصول مادية انتقلت ملكيتها انتقالًا نافذًا في مواجهة الغير. وقد يملكون منفعة عينٍ قائمة، أو منفعة عينٍ موصوفة تُسلَّم في المستقبل، أو خدمةً تقدمها جهة محددة. وقد تكون حصتهم في أصول مشروع تُدار بالمضاربة أو المشاركة أو الوكالة. وفي أحوال كثيرة تملي النشرة حقوقًا ماليةً تفصيلية: موعد التوزيع، وأساس الحساب، وشروط الاسترداد، وما الذي يحدث إذا قصّرت الجهة الملزَمة.
الفرق العملي بين الملكية القانونية والملكية النفعية والمصلحة الاقتصادية هو لبّ المسألة. الملكية القانونية، إذا اكتملت بشروط البيع النافذ والعزل عن إفلاس المنشئ، تتيح للحملة أو لمن يمثلهم التصرف في الأصل عند التعثر. الملكية النفعية قد تعطيهم حصةً في التدفقات وحقًا تعاقديًا، من دون أن تمكّنهم من التنفيذ على العين في مواجهة دائنين آخرين. والمصلحة الاقتصادية قد تجعلهم متأثرين بأداء الأصل في الحسابات، بينما يظل الالتزام بالسداد قائمًا على الجدارة الائتمانية لجهة واحدة. وجود «أصل أساسي» في مخطط الإصدار لا يساوي سند ملكية باسم المستثمر، ولا يساوي حقًا قابلًا للحجز عند الإعسار. الذي يحسم ذلك هو سند النقل، والقانون الذي يحكمه، وقابلية الاحتجاج به على أمين التفليسة.
من هم الأطراف في هيكل الإصدار؟
قلّما يجتمع كل هؤلاء في إصدار واحد، وخلط أسمائهم يفسد قراءة المخاطر.
المنشئ هو صاحب الأصل أو المشروع الذي يحتاج إلى التمويل، وقد يبيع الأصل أو ينقل منفعته أو يتعهد بإعادة شرائه. المصدر هو من يُصدر الشهادات ويقبض حصيلة الاكتتاب، وكثيرًا ما يكون شركةً ذات غرض خاص أُسست لهذا الإصدار وحده، لا الشركة التي بنت الأصل. الجهة الملزَمة هي المدينة، من الناحية الاقتصادية، بالوفاء بالتوزيعات أو بتعهد الشراء، وقد تكون هي المنشئ وقد تكون كيانًا حكوميًا أو شركةً أخرى. حملة الصكوك هم المستثمرون. وإلى جانبهم قد يوجد وكيل استثمار أو مدير للمضاربة، وأمين أو ممثل للحملة يتصرف باسمهم عند التنفيذ، ومدير إصدار ومتعهدو تغطية إذا كان الطرح عامًا أو دوليًا، وهيئة رقابة شرعية تراجع الهيكل.
المصدر إذًا ليس دائمًا من أنشأ الأصل، ولا دائمًا من سيُطالَب من جيبه إذا توقف الدفع. في الإصدار السعودي الدولي الذي أُعلن في 3 سبتمبر 2025، أصدرت كيانًا باسم KSA Ijarah Sukuk Limited شهادات بقيمة 5.5 مليار دولار ضمن برنامج الإجارة الدولي للمملكة، بينما الجهة السيادية هي مدار الالتزام الائتماني. قراءة اسم الشركة المصدرة وحدها، من دون اسم الجهة الملزَمة، لا تقول للمستثمر من يقف خلف التدفق النقدي.
| الطرف | دوره في الهيكل | ما لا ينبغي افتراضه | ما يجب فحصه في نشرة الإصدار |
|---|---|---|---|
| المنشئ (Originator) | صاحب الأصل أو المشروع الذي يحتاج إلى التمويل | ليس بالضرورة مصدر الصك أو المدين النهائي | طبيعة الأصل والحقوق التي نقلها أو تعهد بها |
| المصدر (Issuer) | يصدر الشهادات ويتلقى حصيلة الاكتتاب | ليس بالضرورة الجهة التي ستدفع من ذمتها عند التعثر | الصفة القانونية والالتزامات المباشرة للمصدر |
| الجهة الملزَمة (Obligor) | تتحمل الالتزام التعاقدي بالتوزيعات أو تعهد الشراء بحسب الهيكل | ليست بالضرورة مالكة الأصل أو مصدر الشهادات | الجدارة الائتمانية والضمانات ومرتبة الرجوع |
| الشركة ذات الغرض الخاص (SPV) | قد تصدر الشهادات وتمسك الأصل أو الحقوق وتعزلها قانونياً | وجودها وحده لا يثبت تحقق البيع الحقيقي أو العزل عن الإفلاس | نقل الملكية واستقلال الذمة والقانون الحاكم |
| حملة الصكوك (Sukukholders) | يمولون الإصدار ويحملون الحقوق التي تمثلها الشهادات | لا يتمتعون تلقائياً بحقوق مساهمي الشركة المنشئة | حقوق التصويت والانتفاع والتوزيع والاسترداد والتنفيذ |
| وكيل الاستثمار أو المضارب | يدير المال أو النشاط وفق عقد الوكالة أو المضاربة | لا يضمن رأس المال أو الربح لمجرد توليه الإدارة | حدود التفويض والأجر وحالات التعدي أو التقصير |
| الأمين أو ممثل الحملة | يمارس حقوق الحملة أو يتابعها وفق وثائق الإصدار | ليس بالضرورة مالكاً اقتصادياً للصكوك | صلاحياته وآلية اتخاذ القرار والتنفيذ |
| مدير الإصدار والمتعهد بالتغطية | يرتب الطرح أو يتعهد بتغطية جزء منه عند الاتفاق | لا يعني دوره ضمان أداء الأصل أو الجهة الملزَمة | نطاق التغطية والرسوم والالتزامات المحددة |
| هيئة الرقابة الشرعية | تراجع الهيكل والمستندات من زاوية الامتثال الشرعي | موافقتها لا تضمن العائد أو الملاءة أو النفاذ القضائي | نطاق المراجعة والرأي النهائي ومتابعة التطبيق |
قد لا تجتمع جميع هذه الأطراف في إصدار واحد، وقد يجمع كيان واحد أكثر من وظيفة؛ المرجع الحاسم هو مستندات الإصدار لا الاسم المختصر للطرف.
كيف تُصدر الصكوك ومن أين يأتي العائد؟
من اختيار الأصل إلى جمع الأموال
يبدأ الإصدار بتعيين محلٍّ قابل للهيكلة: مبنى، أو محفظة أصول مؤجرة، أو مشروع إنشاء، أو نشاطًا استثماريًا، أو سلعًا تُشترى وتُباع. يُحدَّد الغرض من الجمع، وتُقدَّر القيمة الاقتصادية للأصل، وتُربط التدفقات المتوقعة به: أجرة، أو إيراد تشغيل، أو ثمن بيع آجل. ثم يُحسم، كتابةً لا شفاهًا، أيّ الحقوق ستنتقل إلى الحملة وأيّها سيبقى عند المنشئ.
بعد ذلك يُبنى الهيكل. تُنشأ شركة ذات غرض خاص حين يقتضي عزل الأصل أو إصدار الشهادات خارج ميزانية المنشئ. تُنقل إليها العين أو المنفعة بعقد بيع أو إجارة أو وكالة، وتُصاغ العقود التي تربط المنشئ والمصدر والمستأجر أو المضارب والحملة. وتُعد نشرة الإصدار بما فيها من إفصاح عن الأطراف، والمحل، ومدة الإصدار، وطريقة التوزيع، وحالات الإخلال، والقانون الحاكم، والرأي الشرعي، والتصنيف الائتماني إن وُجد.
عند الطرح تُحدَّد القيمة الاسمية للشهادة، وحجم الإصدار، وسعر الاكتتاب، ومدته. بعد التخصيص تُوجَّه الحصيلة إلى الغرض المكتوب، لا إلى استخدام عام غير مبيّن. هذه النقطة هي التي تفصل الصك عن تمويلٍ غير مخصص: المال هنا مربوط بمحل، حتى لو كان الرجوع الائتماني، في بعض الهياكل، أوسع من ذلك المحل.
كيف تنتقل الأموال والعوائد؟
بعد توظيف الحصيلة، يُولّد الأصل أو النشاط إيرادًا. تُخصم منه النفقات والالتزامات المرتبطة به بحسب العقد: صيانة إن كانت على المالك في الإجارة، أو تكاليف التشغيل في المشاركة، أو أجر الوكيل إن كان الأجر معلومًا ومستقلًا عن الربح. ثم يوزَّع الباقي على الحملة في المواعيد وبالنسب المكتوبة. مدير الاستثمار أو وكيل الخدمة هو، في العادة، من يحصّل التدفق ويمرّره، لا من يضمن النتيجة بمجرد توليه الإدارة.
عند الاستحقاق تنتهي المدة، وتُسوّى الالتزامات، وتُسترد القيمة وفق الشروط: بيع الأصل وتوزيع ناتجه، أو نقل الملكية تنفيذًا لوعد شراء، أو دفع ما تبقّى من مستحقات. تعهّد الشراء، حيث يوجد، وعدٌ من الجهة الملزَمة بشراء الأصول عند الإطفاء بسعر يحدده العقد. وهو أداة مركزية في كثير من الهياكل المعاصرة، لأنه يقرّب مبلغ الاسترداد من القيمة الاسمية، لكنه يغيّر أيضًا توزيع الخطر، كما سيأتي. فإن عجزت الجهة عن الوفاء، انتقل الأمر إلى بنود الإخلال: التنفيذ على ما يمكن التنفيذ عليه، أو الدخول في إعادة هيكلة، أو النزاع أمام القضاء المختص. لا توجد نتيجة واحدة اسمها «استرداد تلقائي».
مثال افتراضي على صكوك الإجارة
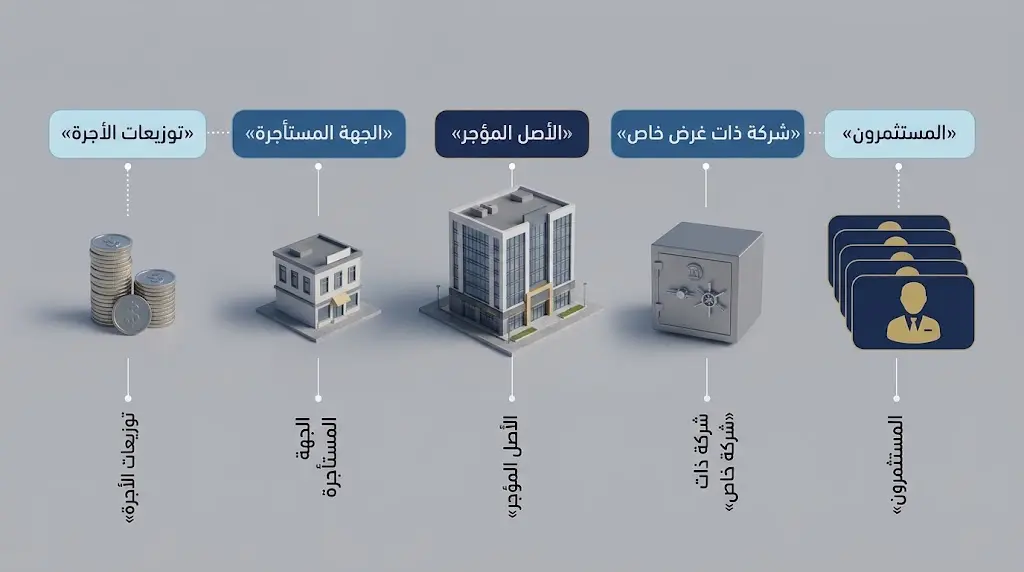
المثال الآتي للشرح فقط، ولا يصف إصدارًا بعينه ولا كل صكوك الإجارة. شركة تحتاج إلى سيولة وتملك مبنىً مستقر الإيجار. ترى أن المبنى يصلح محلًا لهيكل إجارة. يُنشأ كيان إصدار، قد يكون شركة ذات غرض خاص، وتُجمع من المستثمرين حصيلة تساوي القيمة المتفق عليها. تنتقل الحقوق في المبنى إلى كيان الإصدار بالقدر الذي ينص عليه عقد البيع، ثم يُؤجَّر المبنى إلى الشركة نفسها أو إلى مستأجر آخر لمدة توافق أجل الصكوك. تُحصَّل الأجرة دوريًا وتُوزَّع على الحملة بعد التكاليف المتفق عليها. عند نهاية المدة يُنفَّذ مسار الإطفاء المكتوب: شراء من المستأجر أو من المنشئ بسعر محدد، أو بيع في السوق وتوزيع الثمن. مخاطر الملكية، ما بقيت العين على ملك الحملة، ليست مخاطر المستأجر وحده: الهلاك والتلف غير الناشئ عن التعدي، وتقلب قيمة العقار، وانقطاع الأجرة إذا فشل المستأجر، كلها تدخل في تحليل العائد. وإن كان الهيكل يعتمد في الإطفاء على تعهّد شراء من الشركة لا على بيع العقار في السوق، صار خطر الائتمان على تلك الشركة أوزن من خطر سعر المتر.
هذا مسار إجارة واحد. صكوك المضاربة لا تمر بالضرورة ببيع عين ثم تأجيرها، وصكوك المرابحة تنتهي سريعًا إلى مستحقات ثمن آجل، وصكوك الاستصناع تبدأ بأصل لم يُصنع بعد.
ما أنواع الصكوك بحسب العقد؟
نوع العقد غير هوية المصدر. صكوك إجارة قد تصدرها حكومة أو شركة، وصكوك سيادية قد تُبنى على إجارة أو وكالة. الخلط بين التصنيفين يجعل القارئ يظن أن «السيادي» وصف للعقد، أو أن «المرابحة» وصف للجهة.
صكوك الإجارة
الإجارة عقد على منفعة معلومة لمدة معلومة بعوض معلوم. في صكوك ملكية الأصول المؤجرة، تمثّل الشهادات حصصًا في أعيان مملوكة لحملتها ملكيةً شائعة، مؤجرة إلى جهة تستوفي منفعتها. العائد الدوري هو حصة الحامل من الأجرة بعد ما ينص عليه العقد من تكاليف. المؤجر، حكمًا، هم الحملة عبر من يمثلهم، والمستأجر هو من ينتفع بالعين. تبعة الصيانة الأساسية وهلاك العين، في الفقه الذي بُني عليه المعيار، تتبع الملكية لا مجرد الانتفاع، ما لم يكن الهلاك بتعدٍّ أو تقصير من المستأجر. عند نهاية المدة قد تُباع العين، أو تُنقل تنفيذًا لوعد شراء، ومنها صورة الإجارة المنتهية بالتمليك إذا استوفت شروطها. وتجيز الصياغة المعتمدة لدى أيوفي، في بيانها عام 2008، أن يتعهد المستأجر بشراء الأصول المؤجرة عند الإطفاء بالقيمة الاسمية، بشرط ألا يكون هو نفسه شريكًا أو مضاربًا أو وكيل استثمار في الهيكل نفسه. هذا الاستثناء لا يُسحب على المضاربة والمشاركة والوكالة.
صكوك المضاربة
المضاربة شركة في الربح بين ربّ مال ومضارب يقدّم العمل. الحملة هنا أرباب المال، ومدير المشروع أو الجهة التي تتلقى الحصيلة هي المضارب. يُتفق على نسبة شائعة من الربح لكل طرف، لا على مبلغ مقطوع يُسمى ربحًا. العائد المتوقع الذي يُذكر في التسويق ليس هو الربح المحقق؛ الأول تقدير، والثاني ما ينتج بعد تنضيض النشاط أو التقويم المتفق عليه. الخسارة المالية على رب المال، ما لم يثبت تعدي المضارب أو تقصيره أو مخالفته الشروط، وعندئذ تصير المطالبة ضمانًا لا مشاركة في الخسارة. لذلك ترتبط مخاطرة هذه الصكوك بأداء المشروع وبأمانة الإدارة معًا. والتعهد الصادر عند التعاقد من المضارب بشراء أصول الصكوك عند الاستحقاق بقيمتها الاسمية يتعارض، بحسب بيان أيوفي في فبراير 2008، مع مقتضى هذا العقد، ويجوز التعهد بالشراء بالقيمة الصافية أو السوقية أو العادلة أو بثمن يُتفق عليه عند التنفيذ.
صكوك المشاركة
المشاركة اجتماع في رأس المال بقصد الربح. يسهم الحملة في تمويل المشروع مع شريك أو أكثر، وتُقسم الأرباح بالنسب المتفق عليها ولو اختلفت عن نسب رأس المال، أما الخسارة فتقسم بنسبة المساهمة في رأس المال. الإدارة قد تكون لكل الشركاء أو لبعضهم. الفرق عن المضاربة أن الحملة ليسوا مجرد ممولي عملٍ يقوم به غيرهم من غير مال، بل شركاء في رأس المال، وأن خسارة رأس المال تتوزع عليهم وعلى الشريك الممول بنسبة الحصص لا على طرف واحد. يمكن أن تتناقص حصة أحد الطرفين تدريجيًا في بعض صور المشاركة المتناقصة، إذا بُنيت على بيع حصص لا على ضمان رأس المال. مخاطرها مخاطر مشروع: تأخر التشغيل، وضعف الطلب، ونزاع الإدارة، لا مجرد تأخر قسيمة توزيع.
صكوك المرابحة
المرابحة بيع بمثل الثمن الأول مع ربح معلوم. تُشترى السلعة أو الأصل نقدًا بحصيلة الإصدار، ثم تُباع إلى جهة تحتاجها بثمن مؤجل أعلى. حق الحملة بعد البيع هو في الثمن الآجل، لا في السلعة التي خرجت من ملك البائع. التدفق النقدي لذلك أشبه بأقساط ثابتة، ومصدره ذمة المشتري لا أجرة أصل باقٍ. متى صار غالب ما تمثله الشهادات ديونًا أو نقدًا، تقيّدت قابلية تداولها بضوابط تداول الديون، وهي أضيق من تداول الأعيان. هذا القيد، لا اسم «الصك»، هو الذي يجعل كثيرًا من صكوك المرابحة الخالصة أداة اكتتاب واحتفاظ أكثر مما هي أداة سوق ثانوية نشطة.
صكوك السلم والاستصناع
السلم بيع يُعجَّل فيه الثمن وتُؤجَّل فيه سلعة موصوفة في الذمة. حصيلة الصكوك هي الثمن المعجّل، والحق متعلق بسلعة تُسلَّم في أجل معلوم. بعد التسليم يمكن بيع السلعة أو استخدامها، ومن هنا صلتها بتمويل الإنتاج والتجارة والسلع الزراعية. أما الاستصناع فعقد على صنع شيء بمواصفات محددة. تموّل الحصيلة كلفة الصنع أو الإنشاء، ثم يُسلَّم الأصل ليُؤجَّر أو يُباع أو يُنقل إلى جهة الانتفاع. لذلك تظهر صكوك الاستصناع في الإنشاءات والبنية التحتية أكثر مما تظهر في تمويل رأس المال العامل القصير. في الحالين، خطر المدة السابقة للتسليم مختلف عن خطر أصل قائم يُؤجَّر من اليوم الأول: تأخر المقاول، واختلاف المواصفات، وتقلب سعر السلعة بين التعاقد والتسليم.
صكوك الوكالة بالاستثمار
الوكالة بالاستثمار إنابة في إدارة المال. يعيّن الحملة وكيلًا يوظّف الحصيلة في أصول أو أنشطة جائزة، بأجر معلوم يُفرَّق عن عائد الاستثمار نفسه. الأجر مستحق بحسب العقد ولو اختلفت نتيجة النشاط، أما العائد فللبموكّلين بعد حسم ما يتفق عليه. لا يضمن الوكيل رأس المال ولا الربح إلا عند التعدي أو التفريط أو مخالفة قيد الوكالة. وينطبق على تعهده بشراء الأصول عند الإطفاء بالقيمة الاسمية القيد نفسه الذي ينطبق على المضارب والشريك في بيان 2008. مرونة الوكالة تجعلها شائعة في هياكل تجمع أكثر من نوع من الأصول، وهذه المرونة نفسها تستدعي قراءة قائمة الأصول المسموح بها، لا الاكتفاء بعنوان «وكالة».
صكوك ملكية المنافع والخدمات
يميّز المعيار صكوك ملكية منافع أعيان موجودة، ومنافع أعيان موصوفة في المستقبل، وخدمات جهة حاضرة، وخدمات موصوفة تُستوفى لاحقًا. الحامل هنا لا يملك الرقبة بالضرورة، بل يملك حق الانتفاع أو استحقاق الخدمة، ويأتي عائده من إعادة تأجير المنفعة أو من المقابل الذي يدفعه من يستوفي الخدمة. الفرق عن ملكية الأصل فرق في محل الهلاك ومسؤولية الصيانة وقابلية التصرف. منفعة مستقبلية موصوفة تحمل خطرًا إضافيًا: أن يأتي الأجل ولا تكون العين أو الخدمة متاحة بالمواصفات المكتوبة.
صكوك المشاركات الزراعية
وهي أقل ظهورًا في التغطية العامة، لكنها داخلة في نطاق المعيار 17: المزارعة على الزرع، والمساقاة على سقي الشجر وخدمته، والمغارسة على الغرس. العائد مرتبط بالمحصول أو بنتيجة النشاط الزراعي، لا بقسيمة محسوبة سلفًا على أصل ثابت. مخاطر المناخ والآفات والأسعار الزراعية هنا جزء من طبيعة العقد لا طارئ عليه.
| نوع الصك | العقد الأساس | محل توظيف الحصيلة | مصدر العائد | الخطر المحوري |
|---|---|---|---|---|
| صكوك الإجارة | إجارة أصل أو منفعة | أصل قابل للتأجير | الأجرة | مخاطر العين والمستأجر |
| صكوك المضاربة | رأس مال من رب المال وعمل من المضارب | نشاط استثماري يديره المضارب | حصة من الربح المحقق | أداء النشاط والإدارة؛ والخسارة المالية على رب المال ما لم يثبت تعدٍّ أو تقصير |
| صكوك المشاركة | اشتراك الأطراف في رأس المال | مشروع أو نشاط مشترك | أرباح وفق الاتفاق | خسارة توزع بنسبة المساهمة في رأس المال |
| صكوك المرابحة | شراء سلعة وبيعها بربح معلوم وثمن مؤجل | سلع أو أصول قابلة للبيع | هامش البيع | مخاطر ذمة المشتري وقيود تداول الديون |
| صكوك السلم | دفع الثمن مقدماً مقابل سلعة موصوفة مؤجلة | سلعة أو إنتاج مستقبلي | قيمة بيع السلعة بعد تسلمها أو استغلالها | مخاطر التسليم والجودة والسعر |
| صكوك الاستصناع | عقد تصنيع أو إنشاء بمواصفات محددة | أصل يجري تصنيعه أو إنشاؤه | استغلال الأصل أو بيعه أو تأجيره بعد التسليم | تأخر التنفيذ ومخالفة المواصفات ومخاطر المقاول |
| صكوك الوكالة بالاستثمار | توكيل جهة بإدارة الأموال | محفظة أصول أو أنشطة استثمارية | نتيجة الاستثمار بعد أجر الوكيل | أداء الأصول ومخاطر الإدارة والتفويض |
| صكوك المنافع والخدمات | ملكية منفعة أو استحقاق خدمة | منفعة أصل أو خدمة قائمة أو مستقبلية | مقابل الانتفاع أو تقديم الخدمة | توافر المنفعة أو الخدمة بالمواصفات والموعد |
| صكوك المشاركات الزراعية | مزارعة أو مساقاة أو مغارسة | نشاط زراعي أو غرس أشجار | المحصول أو نتيجة النشاط الزراعي | المناخ والآفات والإنتاج والأسعار الزراعية |
تختلف التفاصيل التنفيذية والحقوق الفعلية بحسب نشرة الإصدار والعقد والقانون المنظم؛ ولا يعني ورود النوع في الجدول أن جميع تطبيقاته متطابقة.
من يُصدر الصكوك؟ ولأي غرض؟
الصكوك السيادية
تصدرها الحكومات، مباشرةً أو عبر ترتيب يتحمّل فيه الالتزامُ السياديُّ العبءَ الائتماني، لتمويل عجز مخطط، أو مشروعات بنية تحتية، أو لإدارة محفظة الدين العام وتنويع قاعدة المستثمرين، ومنهم مؤسسات تبحث عن أدوات متوافقة مع الضوابط الشرعية. المخاطر هنا مخاطر سيادية: القدرة المالية للدولة، واستقرار إيراداتها، وإطارها القانوني، لا مخاطر مشروع صغير منعزل. لكنها ليست صفرًا؛ فتعثر الدول وإعادة هيكلة ديونها وقعت في أسواق تقليدية وإسلامية على السواء.
المملكة العربية السعودية مثال إقليمي موثّق على الطبقتين معًا: السوق المحلي والسوق الدولي. أتمّ المركز الوطني لإدارة الدين، بحسب رصد إصداراته الشهرية خلال عام 2024، اثني عشر مزادًا متتاليًا للصكوك السيادية بالريال، بمجموع يقارب 71.68 مليار ريال، أي نحو 19.1 مليار دولار. ثم أعلن في 3 سبتمبر 2025 إتمام إصدار دولي بشهادات أمانة بقيمة 5.5 مليار دولار، هو الأول ضمن برنامج الإجارة الدولي للمملكة، عبر KSA Ijarah Sukuk Limited: شريحة لأجل خمس سنوات تستحق عام 2030 بقيمة 2.25 مليار دولار، وشريحة لعشر سنوات تستحق عام 2035 بقيمة 3.25 مليار دولار. بلغ سجل الأوامر نحو 19 مليار دولار، أي 3.5 ضعف حجم الإصدار، وفق بيان المركز. التغطية المرتفعة دليل طلب، لا دليل انتفاء الخطر؛ فهي تقيس الرغبة عند التسعير، ولا تقيس سلوك الأصل بعد سنوات ولا مسار النزاع إن وقع إخلال.
الصكوك شبه السيادية
تصدر عن هيئات وشركات مرتبطة بالدولة: شركات طاقة، أو مطارات، أو صناديق، أو كيانات تطوير. التشابه في الملكية الحكومية لا يساوي ضمانًا سياديًا صريحًا. قد تكون الجهة الملزَمة الشركة وحدها، وقد يُضاف ضمان حكومي مكتوب، وقد يُكتفى بدعم معنوي يظنه السوق ضمانًا وهو ليس كذلك. السؤال الذي يُطرح على النشرة: هل يوجد تعهد سيادي نافذ، وما رتبته بين الدائنين، وأي قانون يحكّمه؟ افتراض الضمان من مجرد قرب الكيان من الدولة كان من أخطاء القراءة التي كشفتها نوبات الضغط في أسواق المنطقة.
صكوك الشركات وتمويل المشروعات
تصدر الشركات صكوكًا لتمويل توسع، أو أصل منتج، أو إعادة تمويل استحقاقات، سعيًا إلى قاعدة مستثمرين أوسع من القرض المصرفي الثنائي. الجدارة هنا جدارة الشركة الملزَمة، وجودة الأصل إن كان الرجوع إليه حقيقيًا. أما صكوك المشروعات فقد تُربط بمشروع واحد، كمحطة طاقة أو طريق برسوم، أو بمحفظة أصول. عندئذ تصير التدفقات التشغيلية، لا شهرة الاسم فقط، هي مصدر التوزيعات. إن تأخر التشغيل أو هبط الطلب، ظهر الأثر في قدرة المشروع على الدفع قبل أن يُستدعى أي كلام عام عن «قوة القطاع».
الصكوك الخضراء
الصكوك الخضراء وصف لغرض استخدام الحصيلة لا لنوع العقد. قد تُبنى على إجارة أو وكالة أو مشاركة، ويُضاف إليها التزام بتوجيه المال إلى مشروعات بيئية مؤهلة: طاقة متجددة، أو كفاءة طاقة، أو نقل منخفض الانبعاثات، أو تكيف مع آثار المناخ. قرار رئيس مجلس إدارة هيئة الأوراق المالية والسلع في دولة الإمارات رقم 21 لسنة 2023، المعمول به من 23 مارس 2023، يعرّف السندات والصكوك الخضراء بأنها تلك التي تُستخدم حصيلة اكتتابها بالكامل لتمويل مشروع جديد أو إعادة تمويل مشروع قائم، كليًا أو جزئيًا، في مشروعات خضراء، مع الالتزام بالعناصر الرئيسة ومن بينها مبادئ الرابطة الدولية لأسواق رأس المال في استخدام الحصيلة. الإطار الأخضر السليم يحدد معايير اختيار المشروع، ويتتبع تخصيص الحصيلة، ويفصح عن الأثر، ويستند إلى مراجعة خارجية. غيابه يفتح باب ما يُسمى الغسل الأخضر: عنوان بيئي من دون قيد على المال.
اقرأ أيضاً: الاقتصاد الأخضر (Green Economy): المفهوم، المبادئ، والتطبيقات
الإصدارات المحلية والدولية
الصكوك المحلية تُطرح بعملة السوق الداخلي وتحت قانونه، والدولية تُوجَّه إلى مستثمرين عابرين بعملة دولية، غالبًا الدولار، وبقانون كثيرًا ما يكون إنجليزيًا في مستندات التعهد مع هيكل محلي للأصل. الاختلاف يطاول العملة، والضريبة، وإجراءات الإعسار، وقابلية إنفاذ نقل الملكية على أصول تقع في دولة غير دولة المحكمة. الإصدار السعودي الدولي بالدولار وإصدارات الريال الشهرية مثال على الازدواج نفسه داخل سيادة واحدة: أداتان، وجمهوران، وحزمة مستندات ليست واحدة.
ماذا تُظهر الأرقام عند إعادة قراءتها؟
الأرقام الآتية مبنية على ما نشرته السوق المالية الإسلامية الدولية عن عام 2024 في تقريرها الرابع عشر، وعلى ما نُسب إلى تقريرها الخامس عشر عن عام 2025 في إعلان سبتمبر 2026. ما ليس منسوبًا إلى جملة جاهزة في المصدر فهو حساب هذه المقالة، معروضةً فروضه لا بوصفه رقمًا رسميًا مستقلًا.
في عام 2024 بلغت الإصدارات العالمية 205.1 مليار دولار، بانخفاض يقارب 3.3 في المئة عن 212 مليار دولار في 2023. منها 65.6 مليار إصدار دولي، بزيادة 24.5 في المئة عن 52.7 مليار في العام السابق، و139.5 مليار إصدار محلي. الصكوك قصيرة الأجل تراجعت إلى 59.1 مليار دولار من 72.7 مليار، أي بنحو 18.7 في المئة. الرصيد القائم في نهاية 2024 كان 902.82 مليار دولار.
في عام 2025 قفز إجمالي الإصدار إلى 262.9 مليار دولار، بزيادة 28.2 في المئة. الإصدار الدولي 98.9 مليار بزيادة 50.8 في المئة، والمحلي 163.9 مليار بزيادة 17.5 في المئة. الرصيد القائم بلغ 1,015.51 مليار دولار بجمع المكوّنين المنشورين: 280.58 مليارًا دوليًا و734.93 مليارًا محليًا، وهو المجموع الذي عُرض بوصفه تجاوز عتبة التريليون.
من هذه الأرقام يمكن استخراج ما لا تعرضه العناوين وحدها. حصة الإصدار الدولي من التدفق السنوي ارتفعت من 32.0 في المئة عام 2024 إلى 37.6 في المئة عام 2025، أي بنحو 5.6 نقطة مئوية، بينما بقي الرصيد القائم محليًا في جوهره: 72.4 في المئة منه محلي و27.6 في المئة دولي في 2025. السوق إذًا تتسع عبر الحدود في الإصدارات الجديدة أسرع مما يتغير شكل المخزون، لأن المخزون ثمرة سنوات من الإصدار المحلي الكثيف، لا ثمرة عام واحد.
وعلى صعيد الجهات في تدفق 2025: السيادي 137.5 مليار دولار بما يساوي 52.3 في المئة، وشبه السيادي 52.3 مليارًا بزيادة 66.5 في المئة وحصة تقارب 19.9 في المئة، والمؤسسات المالية 39.6 مليارًا بحصة تقارب 15.1 في المئة، والشركات 33.5 مليارًا بحصة تقارب 12.7 في المئة. مجموع السيادي وشبه السيادي 189.8 مليار دولار، أي 72.2 في المئة من الإصدار ذلك العام. السوق ما زالت، في تدفقها، سوقَ كيانات عامة وروابطها أكثر مما هي سوق شركات خاصة خالصة، حتى مع سرعة نمو الشريحة شبه السيادية.
أما التركز الجغرافي التراكمي بين 2001 و2025، فماليزيا 1,080.77 مليار دولار بما يساوي 43.69 في المئة، والسعودية 379.16 مليارًا بما يساوي 15.33 في المئة، وإندونيسيا 237.93 مليارًا بما يساوي 9.62 في المئة. الدول الثلاث تمثل 68.6 في المئة من الإصدار التراكمي. حجم ماليزيا التراكمي يساوي 2.85 ضعف الحجم السعودي، والفجوة بينهما 701.6 مليار دولار. قراءة «سوق عالمية» من دون هذا التركز تبالغ في تشتت النشاط؛ العمق ما زال في أسواق محلية قليلة، يعلوها طبقة دولية أصغر وأسرع نموًا في السنوات الأخيرة.
ويبقى تقدير تقريبي لصافي الإضافة إلى الرصيد، لا ينبغي قراءته بمعزل عن قيده:
ΔO ≈ I − R
حيث ΔO التغير في الرصيد القائم، وI إجمالي الإصدارات، وR الاستردادات والتسويات بما فيها أثر سعر الصرف وإعادة التقييم. بين نهاية 2024 ونهاية 2025 زاد الرصيد بنحو 112.7 مليار دولار، بينما بلغ إجمالي الإصدار 262.9 مليارًا. الفرق، نحو 150 مليار دولار، هو تقدير لما امتصته الاستردادات والتسويات الأخرى، أي قرابة 57 في المئة من الإصدار الإجمالي لم يتحوّل إلى توسع صافٍ في الرصيد، وبقي نحو 43 في المئة إضافةً صافية. هذا ليس رقم استردادات منشورًا. هو ناتج هوية حسابية تهمل تفصيل العملات وإعادة التصنيف. دلالته الوحيدة الآمنة أن نمو الرصيد بنسبة تقارب 12.5 في المئة، مقابل نمو الإصدار بنسبة 28.2 في المئة، لا يُفسَّر بتراكم كل الإصدار الجديد فوق الرصيد القديم.
رقم يستحق الانتباه: نحو سبعة أعشار الإصدار التراكمي للصكوك منذ 2001 تركز في ثلاث دول فقط، ماليزيا والسعودية وإندونيسيا، بحسب أرقام السوق المالية الإسلامية الدولية عن الفترة حتى 2025. اتساع الخريطة لا يعني، حتى الآن، تساوي عمق الأسواق.
اقرأ أيضاً: الاقتصاد السعودي: كيف تحول من الاعتماد على النفط إلى التنويع الشامل؟
ما الفرق بين الصكوك والسندات والأسهم؟
الصكوك والسندات التقليدية
يحصل حامل السند التقليدي، في صورته الأساسية، على حق دائن في ذمة المصدر: فائدة أو خصم إصدار، ثم إعادة القيمة الاسمية عند الأجل. يحصل حامل الصك على حق يحدده الهيكل: حصة في عين مؤجرة، أو في ربح، أو في ثمن بيع، أو في نشاط وكالة. الأساس الاقتصادي للسند هو الإقراض. أساس الصك يُفترض أن يكون أصلًا أو منفعة أو استثمارًا، حتى حين تُرتَّب التوزيعات بصورة دورية تشبه القسيمة.
مصدر العائد في السند هو الالتزام بدفع سعر الدين. في الصك ينبغي أن يُرد العائد إلى الأجرة أو الربح أو الهامش التجاري، وأن تُفهم طريقة الحساب داخل العقد لا خارجه. توزيع المخاطر يتبع ذلك: الدائن يشارك في الخسارة عند الإعسار وفق مرتبة دينه، وحامل صك الملكية يشارك أيضًا في خطر العين إن كان الرجوع مقصورًا عليها. غير أن كثيرًا من الصكوك القائمة على الأصول تُطفأ بتعهد شراء بالقيمة الاسمية أو بما يقاربها، فيصبح التدفق قريبًا من السند، بينما تبقى المستندات عقود بيع وإجارة ووعدًا لا سند قرض. التشابه الاقتصادي هنا حقيقي، والتطابق القانوني غير لازم. من يحلّل الائتمان قد يسعر الإصدار كدين غير مضمون على الجهة الملزَمة، ومن يراجع الضوابط الشرعية ينظر إلى محل العقد وشروط الضمان، ومن يراجع القضاء ينظر إلى القانون الحاكم لسند التعهد. ثلاث قراءات لورقة واحدة، ولا تلغي إحداها الأخريين.
الصكوك والأسهم وصناديق الاستثمار
السهم حصة في شركة ذات ذمة مستمرة، بلا أجل إطفاء إلزامي في العادة، مع حقوق تصويت وأرباح تقررها النتائج وسياسة التوزيع. الصك حصة في محل إصدار محدد، بأجل، وحقوقه المالية والتعاقدية مكتوبة في النشرة، وغالبًا بلا صوت في إدارة الشركة المنشئ إلا بقدر ما ينص عليه الهيكل. الخسارة في السهم تمتصها القيمة السوقية وقد تصل إلى رأس المال. في الصك تعتمد على العقد: قد تُحمَّل على رب المال في المضاربة، أو تُقيَّد بتعهد من جهة ملزَمة فيجعل الخطر ائتمانيًا أولًا. التقييم كذلك يختلف: السهم يُسعَّر بتوقعات الأرباح المتبقية للشركة، والصك كثيرًا ما يُسعَّر بالعائد مقارنًا بمنحنى العوائد وجودة الائتمان والسيولة، كأدوات الدخل الثابت، مع حساسية إضافية لشروط الهيكل.
صندوق الاستثمار وعاء يجمع المال ويستثمره في محفظة قابلة للتغيير، ووثيقته تمثل حصة في الصندوق لا في أصل واحد مسمى داخل نشرة صك. الرسوم، والاسترداد، وصلاحية المدير في تبديل الأصول، أوسع عادةً مما في صك مغلَق مرتبط بهيكل إصدار. ويمكن للصندوق نفسه أن يشتري صكوكًا ضمن محفظته؛ فالعلاقتان لا تتعارضان، لكن الوثيقتين ليستا أداةً واحدة.
لماذا تُسمى أحيانًا سندات إسلامية؟
لأن أجل الاستحقاق، والتوزيع الدوري، والإدراج، والتصنيف الائتماني، صنعت شبهًا كافيًا للعنوان الصحفي. العنوان ينفع للتسهيل ويضرّ إذا انقلب تعريفًا. الصك الذي يتبع خطر مشروع بلا تعهد شراء بالقيمة الاسمية أقرب إلى ترتيب ملكية. والصك الذي يقوم توزيعه وإطفاؤه على تعهد جهة ملزَمة أقرب، في الخطر الائتماني، إلى ترتيب دين حتى لو سُمّي إجارة أو وكالة. التسمية الإعلامية لا تغني عن سؤالين: من أين يُستحق المبلغ الدوري؟ وإلى من يرجع الحامل إذا توقف؟
| محور المقارنة | الصكوك | السندات التقليدية | الأسهم |
|---|---|---|---|
| أصل الحق | حصة في أصل أو منفعة أو نشاط وفق العقد | دين في ذمة المصدر | حصة في شركة مستمرة |
| مصدر العائد | أجرة أو ربح أو هامش بيع أو نتيجة وكالة | الفائدة أو خصم الإصدار | أرباح وارتفاع القيمة |
| الأجل | محدد في النشرة في الغالب | محدد | غير محدد عادة |
| عند الخسارة | بحسب العقد: خطر أصل، أو خطر مشروع، أو خطر جهة ملزَمة | خطر إعسار المدين ومرتبة الدين | تمتص القيمة رأس المال |
| الإدارة والتصويت | بحسب الهيكل، وغالبًا عبر ممثل أو وكيل | لا تصويت للمساهمين | حقوق تصويت وفق النظام |
| التداول | مقيد بطبيعة الأصول والديون | واسع في السوق إذا وُجدت سيولة | واسع في الشركات المدرجة |
ما الفرق بين الصكوك المدعومة بالأصول والصكوك القائمة على الأصول؟
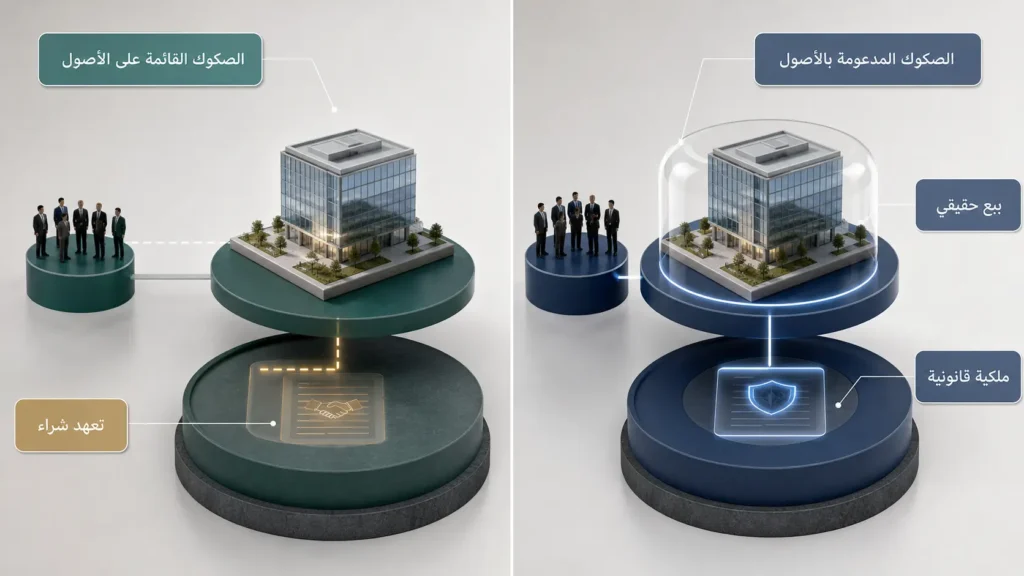
هذا الفرق أوزن، في تقدير الخسارة عند التعثر، من حفظ أسماء العقود.
الصكوك المدعومة بالأصول
في الهيكل المدعم بالأصول يبيع المنشئ الأصل بيعًا حقيقيًا إلى شركة ذات غرض خاص، بيعًا تنفصل به العين عن ذمته وتُحتج به على دائنيه وعلى تفليسته إذا استوفى قانون محل الأصل شروطه. الشركة تصدر الصكوك، ويصبح الحملة، عبرها، أصحاب الحق في العين وفي تدفقها. إذا قلّ التدفق لم يرجعوا على المنشئ لمجرد النقص، إلا بقدر ما يبقى من تعهدات محدودة كتعزيز ائتماني مُفصح عنه. انخفاض قيمة الأصل، أو فراغ العقار، أو تعطل المحطة، يصيبهم مباشرة. العزل عن الإفلاس هنا وظيفة قانونية لا عبارة تسويقية: الأصل لا يُسحب إلى تفليسة المنشئ، والحملة لا يزاحمون دائنيه على ما لم يعد ملكه. هذا الهيكل أقرب إلى توريق ملكية، وهو أقل شيوعًا في الإصدارات الكبيرة لأن المنشئ يتخلى فيه عن الأصل فعلًا، ولأن المستثمر يتحمّل خطر العين لا خطر الاسم فقط.
الصكوك القائمة على الأصول
في الهيكل القائم على الأصول يبقى الارتباط بالأصل اقتصاديًا وتعاقديًا، من دون أن تنتقل الملكية القانونية انتقالًا كاملًا نافذًا في الإعسار. يُنقل في الغالب حق انتفاع أو ملكية نفعية، ويُرفق بتعهد إعادة شراء من الجهة الملزَمة عند الإطفاء أو عند الإخلال، بسعر يعيد للحملة رأس المال distribution. الدفع يعتمد على تدفقات تلك الجهة، والأصل يبقى في ميزانيتها أو في وضع لا يتيح للحملة التصرف فيه تصرف المالك في مواجهة الغير. عند العجز، المطالبة الأولى تنفيذ التعهد على الملزَم، لا حيازة العين وبيعها بمعزل عن تزاحم الدائنين. كثير من الإصدارات التي «تستند إلى أصل» في الشرح التسويقي تقع في هذه الخانة: الأصل موجود، والخطر المهيمن ائتماني.
ماذا يحدث إذا تعثر المصدر؟
السؤال الأدق: تعثّر مَن؟ تعثّر الشركة ذات الغرض الخاص وحدها قليل الأثر إن كانت فارغة إلا من الأصل المعزول. تعثّر المنشئ في هيكل مدعوم ببيع حقيقي يُفترض أن يترك الأصل للحملة إذا ثبت البيع والعزل أمام قاضي الإعسار. تعثّر الجهة الملزَمة في هيكل قائم على الأصول يصيب التوزيعات والإطفاء، وقد يجد الحملة أنفسهم دائنين بتعهد شراء يزاحَم عليه، لا ملاّكًا يبيعون عقارًا باسمهم. اختلاف قانون الإفلاس بين دولة الأصل ودولة المحكمة التي تحكم سند التعهد قد يفتح نتيجتين متعارضتين للمستندات نفسها. لذلك لا يُستنتج حق التنفيذ على الأصل من صورة المبنى في نشرة الإصدار، بل من جواب محامٍ عن ثلاثة أمور: هل البيع نافذ في مواجهة الغير؟ هل الكيان معزول إفلاسًا؟ وهل التعهد مُلزِم تحت القانون المختار أم قابل للإبطال تحت قانون الأصل؟
مفارقة موثّقة: إصدار ماليزيا السيادي العالمي عام 2002، بحجم 600 مليون دولار ولأجل خمس سنوات، بُني على شراء كيان الإصدار أراضٍ ثم إجارتها، ومع ذلك حُدّد التسعير على هامش الدولة فوق سعر الفائدة المرجعي لأجل ستة أشهر، لا على عائد العقار. شبه التدفق بالسند يمكن أن يظهر حتى داخل هيكل إجارة مبكر.
اقرأ أيضاً: أسعار الفائدة العالمية: العوامل المؤثرة، الأهمية، والتأثيرات
حين لا يكفي ذكر الأصل في النشرة
يكتفي الشرح التمهيدي غالبًا بالقول إن الصك «مسنود بأصل»، فيخيَّل للقارئ أن الخطر خطر ملكية وأن رأس المال غير مضمون لأن العقد ليس قرضًا. عند النظر إلى مستندات الإطفاء يتغيّر المشهد. بيان مجلس الشريعة لأيوفي، بعد اجتماعاته التي خُتمت في البحرين في 13 و14 فبراير 2008، قرر أن الصكوك القابلة للتداول يجب أن يملكها حملتها ملكيةً بما لها من حقوق وما عليها من التزامات، في أعيان أو منافع أو خدمات. وقرر أنه لا يجوز للمضارب ولا للشريك ولا لوكيل الاستثمار أن يتعهد عند الإصدار بإعادة شراء الأصول بقيمتها الاسمية عند الإطفاء، ويجوز التعهد بالقيمة الصافية أو السوقية أو العادلة أو بثمن يُتفق عليه وقت الشراء الفعلي. ولا يُضمن رأس المال بالقيمة الاسمية إلا في حال التعدي أو التفريط أو مخالفة الشروط. الاستثناء الذي أبقاه البيان للإجارة، بشراء المستأجر العين بالقيمة الاسمية إذا لم يكن شريكًا أو مضاربًا أو وكيلًا، ولمشاركة تقل فيها الأصول غير المؤجرة عن الأصول المؤجرة إجارةً منتهية بالتمليك فيُشترى الباقي بصافي قيمته، يدل على أن الحكم تابع لطبيعة المحل لا لاسم المنتج.
قبل ذلك، في أواخر 2007، قدّر الشيخ محمد تقي العثماني، وكان يرأس المجلس الشرعي للهيئة، أن نحو 85 في المئة من صكوك السوق آنذاك لا تستوفي المقتضى بسبب تعهدات إعادة الشراء. التقدير وصف لسوق تلك السنة لا إحصاءً معاصراً، لكنه يفسر لماذا بقي السؤال مفتوحًا: الهياكل التي تُنتج تدفقًا شبيهًا بالسند هي التي لبت طلب مؤسسات تبحث عن أداة دخل يمكن تصنيفها وتسعيرها، بينما قيد المعيار يريد إبقاء خطر الملك على المالك.
المعنى نفسه يظهر من زاوية رقابية لا فقهية. المعيار الاحترازي IFSB-7 الصادر في يناير 2009 يفرّق، في كفاية رأس المال، بين صكوك تمثّل ملكيةً نسبيةً يتحمّل فيها الحامل حقوق الأصل والتزاماته، وبين تعرضات تبقى على المنشئ أو المصدر أو معزّز الائتمان. ولا يُخرج الأصل من أصول المخاطر عند المنشئ إلا إذا تحققت شروط نقل المخاطر، ومنها البيع الفاعل والعزل. الهيئة المحاسبية تسير في اتجاه موازٍ بمعيار المحاسبة المالية 33، الصادر بالإنجليزية في يناير 2019 والساري للفترات التي تبدأ في 1 يناير 2021 أو بعده بعد تمديد مرتبط بالجائحة، والذي حلت صيغته العربية الرسمية في أغسطس 2024 محل معيار 25: تصنيف الاستثمار في الصكوك يتبع نموذج أعمال المؤسسة وخصائص الأداة، فلا تُثبت كل الصكوك دينًا بالتكلفة المستهلكة، ولا تُثبت كلها أداة ملكية، لمجرد أنها سُميت صكوكًا.
يجتمع من هذا أن تشبيه الصك بالسند صالح لوصف بعض التدفقات وتسعير بعض المخاطر الائتمانية، ويفشل متى استُعمل لإنكار الفرق بين بيع معزول وتعهد شراء، أو لإثبات أن كل أصل مذكور في النشرة قابل للتنفيذ. الدقة هنا تغير قرارًا عمليًا: أي بند يُقرأ أولًا، بند وصف المبنى أم بند الجهة الملزَمة ومرتبة التعهد في الإعسار.
| وجه المقارنة | الصكوك المدعومة بالأصول | الصكوك القائمة على الأصول |
|---|---|---|
| نقل الملكية | بيع حقيقي ينقل ملكية الأصل إلى كيان الإصدار عند استيفاء شروطه | قد يقتصر النقل على المنفعة أو الارتباط الاقتصادي دون نقل كامل للملكية القانونية |
| الحق في الأصل | حق عيني أو ملكية قابلة للاحتجاج وفق القانون الحاكم | قد يكون الحق تعاقدياً أو نفعياً، ولا يثبت وحده التنفيذ على العين |
| عزل الأصل عن الإفلاس | يستهدف إخراج الأصل من ذمة المنشئ إذا صح البيع والعزل قانونياً | لا يتحقق العزل الكامل بالضرورة؛ وقد يبقى الأصل معرضاً لإجراءات المنشئ |
| مصدر الوفاء الأبرز | تدفقات الأصل وقيمته وحقوق الحملة فيه | القدرة الائتمانية للجهة الملزَمة وتعهداتها، إلى جانب تدفقات الأصل |
| الرجوع عند التعثر | قد يتجه إلى الأصل المعزول إذا كان البيع نافذاً وقابلاً للإنفاذ | يرتكز غالباً على تنفيذ التعهد في مواجهة الجهة الملزَمة |
| الخطر المهيمن | مخاطر الأصل والتشغيل والقيمة والسيولة | مخاطر الجهة الملزَمة والائتمان، إضافة إلى مخاطر الأصل |
| دور تعهد الشراء | قد لا يكون مصدر الوفاء الوحيد؛ يتحدد أثره وفق الوثائق | غالباً عنصر جوهري في آلية الإطفاء أو الرجوع |
هذه مقارنة بين صورتين هيكليتين شائعتين وليست حكماً آلياً على كل إصدار. يحسم الوصف النهائي عقد النقل ونشرة الإصدار وقانون الملكية والإعسار في الدولة المعنية.
كيف تتحقق العوائد وكيف تتحدد القيمة؟
مصادر العائد والفرق بين المتوقع والمحقق
أجرة الأصول في الإجارة، وربح المضاربة بعد القسمة المتفق عليها، وربح المشاركة، وهامش المرابحة بين ثمن الشراء والثمن الآجل، وعائد ما يوظف به الوكيل المال: هذه مصادر مختلفة وإن وصلت إلى حساب المستثمر في صورة مبلغ دوري. تحديد حصة المستثمر يكون بنسبة شائعة أو بآلية مكتوبة مرتبطة بالتدفق، لا بتقدير تسويقي. حين تُعرض نسبة متوقعة، فهي افتراض عن الأجرة أو عن الربح أو عن مؤشر يُستخدم في صياغة الأجرة المتغيرة. النسبة المحققة قد تساويها وقد تنقص عنها إذا تعطل الأصل أو خسر النشاط، وقد تقيّدها شروط لا تظهر في العنوان، مثل سقف توزيع أو احتياطي لتغطية تقلب.
بعض الهياكل تنتج دفعات معلومة منذ البدء، كأقساط المرابحة أو أجرة ثابتة في عقد إجارة نافذ. وبعضها يربط الدفع بنتيجة فعلية. إمكان تحديد الدفعة لا يعني أن سببها فائدة قرض؛ السبب قد يكون ثمنًا مؤجلًا أو أجرة. التمييز واجب بين طريقة الحساب، وهي قد تشبه الحساب الزمني، وبين سبب الاستحقاق، وهو العقد. الخلط بينهما يفتح بابين معًا: باب تسعير الأداة كأنها سند بلا انتباه إلى قيود التداول، وباب الاطمئنان إلى أنها «ليست دينًا» بلا انتباه إلى تعهد الشراء.
القيمة الاسمية والقيمة السوقية
القيمة الاسمية هي المبلغ المكتوب على الشهادة وأساس كثير من حسابات الإطفاء. سعر الإصدار قد يساويها أو يجاورها بحسب العائد المطروح مقارنًا بالسوق يوم الاكتتاب. سعر التداول هو ما يدفعه مشترٍ لاحق، وقد يرتفع إذا هبطت العوائد المطلوبة في السوق أو تحسنت الجدارة، وقد ينخفض لعكس ذلك أو لضعف السيولة. قيمة الاستحقاق هي ما يُدفع عند الإطفاء وفق الشروط، وليست دائمًا مساويةً للاسمية إذا كان الإطفاء ببيع الأصل في السوق. الذي يحرّك السعر أثناء العمر: تحرك العوائد الخالية من الخطر والعلاوات الائتمانية، وتغير التصنيف، وغزارة التداول، وتغير شروط يُفصح عنها، ومخاطر العملة إذا كان دخل المستثمر بغير عملة الإصدار.
العوامل ذاتها تضبط العائد الذي يطلبه المكتتب في اليوم الأول: جودة الأصل، وأداء المشروع، وملاءة الجهة الملزَمة، وطول الأجل، وسيولة السوق، وشروط الضمانات والتعهدات، ووضع العملة. تصنيف ائتماني مرتفع يخفض العلاوة المطلوبة ولا يحوّل الاحتمال إلى يقين؛ التصنيف رأي في القدرة النسبية على الوفاء، مبني على معلومات ونماذج، ويُراجع ويُخفَّض.
هل تُباع الصكوك قبل الاستحقاق؟
السوق الثانوية هي البيع بعد الاكتتاب. بعض الإصدارات مدرجة في بورصات ويتداولها صناع سوق، وبعضها يُحتفظ به حتى الأجل لأن المشترين قلة أو لأن القيود تمنع البيع. السيولة ليست صفةً للصكوك جملةً، بل صفة إصدارٍ في سوقٍ معينة في وقتٍ معين. وقابلية التداول شرعًا وتنظيمًا تتبع المحل: الأعيان والمنافع الغالبة تُتداول بشروطها، فإذا صارت الشهادات تمثل نقودًا أو ديونًا في الذمم غلبت قيود تداول الدين، ومنها المنع أو التقييد إذا كان البيع بغير القيمة الاسمية في أحوال معلومة. معيار أيوفي يعلّق التداول على أحكام ما تمثله الشهادات، ولا يستنبط من كلمة «صك» إذنًا عامًا بالبيع. محفظة مختلطة تُقرأ بغلبة مكوناتها؛ فإن تجاوزت الديون الحد الذي تعتمده الهيئة الشرعية المعنية تغيّر الحكم، حتى لو كان العقد الأصلي إجارة أو وكالة. اختلاف الهيئات بين الأسواق يعني أن الإذن في سوق لا يُنقل آليًا إلى سوق أخرى.
تفصيل منهجي: اسم العقد على غلاف النشرة لا يكفي لمعرفة إن كان الصك يُباع غدًا في البورصة. السؤال هو عن مكونات المحل يوم البيع: أعيان ومنافع، أم مستحقات وديون.
اقرأ أيضاً: العرض والطلب: حجر الزاوية في نظرية الاقتصاد الجزئي
ما أهمية الصكوك في الاقتصاد والأسواق المالية؟
الحكومات تستخدمها لتعبئة مدخرات نحو الإنفاق الاستثماري، ولتمويل نقل وطاقة ومياه، ولتنويع أدوات الدين العام، ولاستقطاب طلب لا يدخل سندًا تقليديًا بسبب قيود التفويض الاستثماري. الشركات تستخدمها لتمويل أصول طويلة العمر وتوسيع مصادر رأس المال محليًا ودوليًا. وفي البنية التحتية يتيح ربط التدفق برسوم أصل أو بأجرة أصل عام إعادة استخدام أصول قائمة لتحرير سيولة لمشروع جديد، وهو المنطق الذي تعرضه مواد البنك الدولي عن إعادة تدوير الأصول عبر التمويل الإسلامي: بيع أو إجارة ثم إصدار، لا قرضًا منفصلًا عن العين. نجاح هذا المسار مشروط بأن يكون الإيراد قابلًا للتحصيل وأن تكون العقود نافذة، لا بمجرد إطلاق اسم الصك على تمويل مشروع.
في الأسواق المالية الإسلامية وسّعت الصكوك قائمة الأدوات المتاحة للمصارف والنوافذ والتأمين التكافلي والصناديق التي لا تكتفي بالمرابحة المصرفية. وكلما نشطت سوق ثانوية صار أمكن استخدامها في إدارة السيولة، مع بقاء القيد: ليست كل ورقة قصيرة الأجل، وليست كل ورقة قابلة للرهن أو للبيع بالشرط نفسه. المؤسسة الإسلامية الدولية لإدارة السيولة، مثلًا، تصدر صكوكًا قصيرة أجل ضمن هذا الحيز، وقد بلغت إصداراتها في 2025 نحو 22.9 مليار دولار عبر 69 إصدارًا، بما يقارب 32.1 في المئة من حجم الصكوك قصيرة الأجل عالميًا بحسب أرقام التقرير نفسه. وجود هذه الطبقة لا يعني أن أي صك طويل أجل يصلح أداة سيولة يومية.
اقرأ أيضاً:
- الاقتصاد الكلي (Macroeconomics): المفهوم، الأهداف، والأدوات
- مؤشرات الاقتصاد الكلي: القياس، التفسير، وصنع القرار
جذور الكلمة وسوق الأداة الحديثة
كلمة صك، وجمعها صكوك، من مفردات المعاملات المبكرة. في الاستعمال التاريخي كان الصك وثيقةً تُثبت حقًا أو التزامًا أو أمر دفع، ودخل اللفظ إلى الفارسية بصورة «چك»، ورأى باحثون في الموسوعة الإسلامية أن هذا الطريق هو المرشَّح المتاح لأصل كلمة «cheque» الأوروبية، من غير أن يكون ذلك محل إجماع لغوي قاطع. الصكوك التاريخية إذًا مستندات حقوق تجارية. أما صكوك الاستثمار المتداولة اليوم فأداة سوق رأس مال ذات نشرة وحملة وهيكل. وصل الماضي بالحاضر مفيد لفهم اللفظ، ومساواة كل وثيقة ديوانية قديمة بإصدار معاصر مدرج يُضلّل.
الأداة الحديثة نشأت من الحاجة إلى أوراق قابلة للتداول داخل أسواق لا تكتفي بالتمويل المصرفي الثنائي، مع الالتزام بضوابط المعاملات. اجتهدت هيئات فقهية ومؤسسات مالية في بناء الهياكل، ثم جاءت معايير لضبط الإصدار والتداول. في ماليزيا يُذكر إصدار شل إم دي إس عام 1990، بقيمة 125 مليون رينغيت، بوصفه محطة مبكرة: صكوك شركات بالعملة المحلية أصدرتها شركة أجنبية الملكية غير مؤسَّسة بوصفها مصرفًا إسلاميًا، ووصفته رئيسة هيئة الأوراق المالية الماليزية لاحقًا بأنه مما دفع سوق رأس المال الإسلامي المحلية إلى التشكل. وفي يونيو 2002 أصدرت ماليزيا، عبر Malaysia Global Sukuk، 600 مليون دولار لأجل خمس سنوات، في طرح عُدّ أول صك سيادي عالمي من نوعه، بعد أن رُفع الحجم من 350 مليونًا وسجّل أوامر بنحو 1.1 مليار، بهيكل إجارة أراضٍ. السودان، في التسعينيات، طوّر شهادات حكومية لأغراض السياسة النقدية وتمويل مشروعات، فالسوق لم تخرج من نقطة واحدة فقط. بعد ذلك اتسعت الإصدارات الحكومية والشركاتية، ودخلت أسواق الخليج وإندونيسيا وتركيا وغيرها، وتراكمت طبقة دولية إلى جانب أسواق محلية عميقة، حتى بلغ المخزون ما بلغه في 2025.
المعيار الشرعي 17 نفسه صدرت صيغته الأولى في مطلع الألفية، ثم جاء بيان 2008 ليضيّق التعهدات التي حوّلت بعض هياكل المشاركة والمضاربة والوكالة إلى ما يشبه ضمان رأس المال. تاريخ الأداة إذًا تاريخ تصحيح أيضًا، لا تاريخ توسع خطي فقط.
ما مخاطر الاستثمار في الصكوك؟
الارتباط بأصل، أو صدور رأي شرعي، لا يجعل الاستثمار مضمونًا. من يعرض الصكوك على أنها الوجه الآمن للتمويل يخلط بين مشروعية الهيكل وسلامة النتيجة.
الخطر الائتماني هو عجز الجهة الملزَمة عن التوزيع الدوري أو عن قيمة الإطفاء. التصنيف الائتماني يقارن هذا الاحتمال ولا يلغيه. وقد يختلف التصنيف الفعلي للمنشئ عن المصدر عن الضامن، فيُنسب الرمز الخطأ إلى الورقة.
خطر الأصل والمشروع يشمل هبوط القيمة، وتراجع الإشغال أو الإنتاج، والتلف، وتأخر الإنشاء، وضعف الطلب. في الهيكل المدعم بالأصول هذا الخطر على الحملة مباشرة. في الهيكل القائم على الأصول قد يظل مدفوعًا ما دامت الجهة الملزَمة قادرة، ثم يظهر دفعة واحدة إذا عجزت هي أيضًا.
خطر السوق والسيولة هو هبوط السعر قبل الأجل، وضمور التداول، وتعذر البيع إلا بخصم واسع، وتقلب العوائد الذي يعيد تسعير الورقة، وخطر إعادة الاستثمار إذا استُحق المال في بيئة عوائد أدنى. إصدار قليل التداول قد يكون سليم الائتمان وصعب الخروج.
الخطر القانوني والهيكلي يأتي من تراكب العقود، ومن قصور نقل الملكية، ومن تزاحم التفليسة، ومن نزاع على تفسير التعهد، ومن اختلاف قانون محل العقار عن قانون سند الشراء. قضية مثل نزاع صكوك دانة غاز في 2017، حين دفعت الجهة بأن هيكل المضاربة غير ملازم للضوابط الشرعية سعيًا إلى إعادة التفاوض، تبقى شاهدًا على أن الجدل الشرعي قد يُستدعى داخل نزاع مالي، وأن المحكمة التي تنظر التعهد قد لا تكون محكمة بلد الأصل. العبرة بالواقعة لا بتفاصيل كل حكم: الامتثال الشرعي والنفاذ المدني مسألتان، وقد تتعارض مصالح الطرفين في توصيفهما.
الخطر الشرعي هو أن يخالف التطبيق ما اعتمده الرأي، أو أن تختلف الهيئات فتتعذر إعادة البيع على مستثمر ملتزم بمرجع آخر، أو أن يتغير الاجتهاد في أثناء عمر الورقة. موافقة هيئة على الهيكل يوم الإصدار لا تعني أن كل تنفيذ لاحق مطابق، ولا أن كل الأسواق تقبل المرجع نفسه. ماليزيا، مثلًا، بنت شطرًا مبكرًا من سوقها على اجتهادات محلية في البيع الآجل لا تطابق حرفًا قيود أيوفي اللاحقة. الاختلاف منهجي ومؤسسي، لا مجرد تباين عبارات.
خطر العملة والدولة يشمل تقلب الصرف، وتغير الضريبة والرقابة على رأس المال، والمخاطر السياسية، وضغط المالية العامة على المصدر السيادي. والكلفة التشغيلية للتوثيق والفتوى والترتيب والإدراج والمراجعة أعلى من قرض ثنائي بسيط، فتظهر هذه الكلفة في التسعير أو في جدوى الإصدارات الصغيرة.
قيد لا يُهمل: تحليلات الاستقرار في التمويل الإسلامي، ومن بينها معالجة مجلس الخدمات المالية الإسلامية لشروط إخراج الأصول من ميزان المخاطر، ترى أن خطر الصكوك أوسع من خطر ائتمان المصدر: فيه خطر عين، وخطر سيولة، وخطر تشغيل، وخطر عدم تطابق التنفيذ مع الرأي الشرعي. اختصارها جميعًا في «تصنيف الجهة الملزَمة» قراءة ناقصة.
اقرأ أيضاً: سوء إدارة الاستثمار: الأخطاء الشائعة وكيفية تجنبها
كيف يُقيَّم إصدار قبل الدخول فيه؟
التقييم الآتي إطار فهم لا دعوة إلى شراء إصدار بعينه.
تُقرأ النشرة بحثًا عن العقد الفعلي لا عن الاسم التجاري، وعن المصدر والمنشئ والجهة الملزَمة إذا اختلفوا، وعن الأصل أو المشروع، وعن وجهة الحصيلة، والأجل، وطريقة حساب التوزيع، وحالات الإخلال. ثم تُفحص حقوق الحملة: أهي ملكية نافذة أم منفعة أم حق في مستحقات؟ هل الرجوع إلى الأصل ممكن في الإعسار؟ ما مرتبة التعهد؟ هل وعد الشراء بالقيمة الاسمية أم بصافي القيمة؟ من يسبق الحملة إذا ضاقت التفليسة؟
التصنيف الائتماني يلخّص رأي وكالة في الملاءة، وتُكمّله جودة التدفق وتركيز المشروع وحساسية العائد لظروف السوق. هو لا يضمن الاسترداد، ولا يغني عن الرأي الشرعي ولا عن الرأي القانوني. بعد ذلك يُنظر إلى مواعيد الدفع، وقابلية الإدراج، والرسوم، وقيود البيع المبكر، وآلية المعالجة عند التعثر: هل توجد فترة تدارك، ومن يملك إعلان الإخلال، وأين تُرفع الدعوى؟
وأخيرًا يُتحقق من الإشراف: أي هيئة شرعية نظرت، وهل راجعت المستندات النهائية أم هيكلًا مبدئيًا، وأي معيار استندت إليه، وأي جهة سوق مال اعتمدت النشرة، وأي قانون يحمي حامل الورقة إذا كان مقيمًا خارج بلد الأصل. ثلاث مراجعات مستقلة: شرعية، وائتمانية، وقانونية. إحلال واحدة محل الأخريين هو أكثر الأخطاء تكرارًا عند غير المتخصصين.
ما المعايير والأنظمة التي تحكم الإصدار؟
أيوفي تضع المعيار الشرعي 17 لأنواع الصكوك وخصائصها وضوابط إصدارها وتداولها، وأعقبت ذلك ببيان 2008 في التعهدات وضمان رأس المال ودور الهيئات في متابعة التطبيق لا الاكتفاء بالفتوى الأولى. وعلى الجانب المحاسبي يضبط المعيار 33 تصنيف الاستثمارات في الصكوك والإفصاح عنها بحسب نموذج الأعمال، بعد أن حل محل المعيار 25. هذه المعايير ملزمة حيث يعتمدها الرقيب أو ينص عليها العقد، لا بمجرد وجود الهيئة؛ فبعض الأسواق تتبناها صراحةً، مثل اعتماد باكستان المعيار عبر إطارها الرقابي، وبعضها يبقي مرجعها الفقهي المحلي هو الحاسم.
مجلس الخدمات المالية الإسلامية يضع المعايير الاحترازية. IFSB-7 يعالج رأس المال للصكوك والتوريق والاستثمار العقاري، ويربط تخفيف رأس المال عند المنشئ بنقل المخاطر فعلًا. وظيفته استقرار المؤسسات، لا إصدار فتوى. هيئات أسواق المال تعتمد النشرات، وتنظم الإدراج، وتراقب الإفصاح، وتحمي المستثمر بقواعد الطرح لا بقواعد الفقه وحدها. قرار الإمارات لعام 2023 مثال على طبقة ثالثة: اشتراطات الغرض البيئي فوق اشتراطات الورقة المالية.
تختلف الأنظمة لأن قوانين نقل الملكية والإعسار ليست واحدة، ولأن المرجع الشرعي المعتمد يختلف، ولأن المعالجة الضريبية للصكوك قد تلحقها بالدين أو بالملكية فتغيّر كلفتها، ولأن عمق السوق الثانوية غير متماثل. الإصدار العابر للحدود يرث هذا الاختلاف دفعة واحدة، فيحتاج إلى تحديد القانون الحاكم لكل مستند لا إلى قانون واحد يُظن أنه يغطي البيع والتعهد والمحكمة.
حوكمة الإصدار هي ما يجعل هذه الطبقات قابلة للفهم: إفصاح عن الأصل، وفصل بين أدوار المنشئ والمدير والأمين، واستقلال نسبي للمراجعة الشرعية عن جهة الترتيب، وتتبع للتدفق النقدي، ومعالجة لتعارض المصالح حين يكون المنشئ هو المستأجر وهو المتعهد بالشراء في الوقت نفسه. من دون ذلك تبقى العقود صحيحة في الشكل وغامضة عند النزاع.
تصورات شائعة لا يصمد فحصها
❌ الخرافة: الصكوك سندات تقليدية حُذف منها سعر الفائدة فقط.
✅ الحقيقة: قد يتشابه التدفق الدوري مع قسيمة السند، لكن الحق يُبنى على عقد ملكية أو منفعة أو مشاركة أو بيع. بيان أيوفي عام 2008 وُجد أصلًا لأن بعض التعهدات كانت تقرّب الورقة من ضمان رأس المال، لا لأن الصناعة تعتبر الاسم كافيًا.
❌ الخرافة: الصك استثمار مضمون ما دام مرتبطًا بأصل أو حاصلًا على موافقة شرعية.
✅ الحقيقة: الموافقة الشرعية رأي في الهيكل لا تأمين على رأس المال. خطر العين وخطر الجهة الملزَمة وخطر السيولة تبقى، والتصنيف الائتماني نفسه قابل للتخفيض.
❌ الخرافة: كل حامل صك يملك الأصل المذكور وبيعه عند التعثر.
✅ الحقيقة: هذا وصف الهيكل المدعم ببيع حقيقي معزول إفلاسًا. في الهيكل القائم على الأصول يكون الرجوع، في الغالب، إلى تعهد الجهة الملزَمة، والملكية نفعية لا تكفي وحدها للتنفيذ في مواجهة الدائنين الآخرين.
❌ الخرافة: جميع الصكوك تُباع في السوق الثانوية كما تُباع الأسهم.
✅ الحقيقة: التداول مقيد بطبيعة المحل. غلبة الديون والمستحقات، كما في كثير من هياكل المرابحة بعد البيع، تغيّر الحكم، وضعف التداول قد يمنع الخروج بسعر قريب من القيمة حتى لو كان البيع مباحًا.
❌ الخرافة: الصكوك الخضراء نوع شرعي مستقل إلى جانب الإجارة والمضاربة.
✅ الحقيقة: الأخضر قيد على استخدام الحصيلة وعلى الإفصاح والأثر، كما في قرار هيئة الأوراق المالية والسلع بالإمارات لعام 2023. العقد قد يكون إجارة أو وكالة أو غيرهما، والالتزام البيئي طبقة إضافية لا بديلًا عن الهيكل.
التوصية العلمية من موقعنا
- ابدأ ببند الرجوع لا بنسبة التوزيع. معرفة الجهة التي تُدفع منها القيمة عند الإخلال، وهل التنفيذ على أصل معزول أم على ذمة متعهد، تغيّر طبيعة الخطر تغييرًا لا تعوّضه معرفة نسبة العائد وحدها.
- افصل تصنيف العقد عن تصنيف المصدر. إجارة سيادية ومرابحة شركاتية وصكوك خضراء مبنية على وكالة ثلاث طبقات مختلفة من الأسئلة. دمجها في سلة واحدة يجعل المقارنة بين العوائد مضلِّلة.
- اقرأ التعهد على نص بيان 2008 لا على الملخص التسويقي. في المضاربة والمشاركة والوكالة، الشراء عند الإطفاء بالقيمة الاسمية ليس تفصيلًا محايدًا؛ هو النقطة التي حوّل المجلس الشرعي لأيوفي عندها سؤال الضمان. في الإجارة السياق مختلف، بشرط ألّا تجتمع صفة المستأجر مع صفة الشريك أو المضارب أو الوكيل.
- عدّ المكونات قبل الحكم بالقابلية للتداول. إذا كانت المحفظة أعيانًا ومنافع فالحكم غير حكم المحفظة التي صارت ذممًا. هذا القيد شرعي وتنظيمي، وهو سبب اختلاف سيولة الإصدارات التي تحمل الاسم نفسه.
- لا تُحل المراجعة محل المراجعة. الرأي الشرعي، والتصنيف الائتماني، ورأي المحامي في نفاذ البيع تحت قانون الإعسار، تجيب عن ثلاثة أسئلة. اجتزاء أحدها صورة غير كافية عن الورقة، خصوصًا في الإصدار الذي تخضع مستنداته لأكثر من قانون.
- في الصك الأخضر اطلب أثرًا لا عنوانًا. استخدام الحصيلة بالكامل في مشروع مؤهل، ومعايير الاختيار، وتقرير التخصيص، والمراجعة الخارجية، هي مضمون الإطار. غيابها يُبقي اللون الأخضر صفة دعائية ولو كان العقد مستوفيًا من الجهة الشرعية.
- اقرأ تركز السوق قبل تعميم خبر واحد. نحو 69 في المئة من الإصدار التراكمي حتى 2025 في ثلاث دول، ونحو 72 في المئة من تدفق 2025 سيادي أو شبه سيادي، والرصيد القائم محلي بنسبة تقارب 72 في المئة. حكم «السوق العالمية للصكوك» من دون هذا التركز يبالغ في تجانس أداة ما زالت، في معظم مخزونها، محلية وعامة.
الصك الاستثماري حصة شائعة في محل معلوم، تكتمل بقبض الحصيلة وتوظيفها، ويحدّد عقدُها مصدرَ العائد وموضع الخسارة. اتساع الرصيد القائم فوق تريليون دولار في 2025 يدل على أن الحكومات والشركات وجدت في هذه الحصص قناة تمويل يقبلها شطر من المدخرين لا يقبل السند التقليدي، وعلى أن الأسواق تعلّمت تسعير كثير من إصداراتها كما تسعّر أدوات الدخل. القيد الذي لا يصح إسقاطه أن الشبه في القسيمة لا يوحّد الحقوق: بيع معزول غير تعهد شراء، وأجرة غير ربح مضاربة، وموافقة شرعية غير ضمان، وذكر أصل في النشرة غير القدرة على بيعه يوم الإعسار. يبقى السؤال الذي يفرز الإصدارات بعضها عن بعض سؤالًا واحدًا: إذا توقف الدفع، فما الذي يملكه الحامل فعلًا، وأمام أي محكمة؟
تستند القراءة الشرعية والمحاسبية والاحترازية للصكوك إلى أطر مرجعية متخصصة، مع مراعاة نطاق كل معيار وحالته التنظيمية:
- أيوفي — المعيار الشرعي رقم 17: صكوك الاستثمار: المرجع الأساسي لتعريف صكوك الاستثمار وأنواعها وأحكام إصدارها وتداولها. وتعرض صفحة تقدم المعايير لدى أيوفي أن إعادة صياغة المعيار رقم 17 مدرجة ضمن الأعمال الجارية؛ لذلك ينبغي التحقق من النسخة المعتمدة لدى الجهة الرقابية المعنية وعدم تقديم النسخة المنشورة بوصفها صيغة منقحة نهائية. النص المنشور للمعيار | حالة المعيار
- أيوفي — معيار الحوكمة GS 12: حوكمة الصكوك: إرشادات حوكمة إصدار الصكوك وإدارتها خلال الاستثمار ومرحلة الاستحقاق أو الإنهاء. صفحة المعيار
- أيوفي — معيار الحوكمة GS 17: إرشادات الامتثال الشرعي والتصنيفات الائتمانية/الأمَانية للصكوك وأدوات التمويل الإسلامي الأخرى، بما يشمل نطاق التقييم ومتطلبات وكالات التصنيف والتوثيق. إعلان إصدار المعيار
- أيوفي — معيار المحاسبة المالية FAS 33: تصنيف الاستثمارات في الصكوك والأسهم والأدوات المشابهة والاعتراف بها وقياسها وعرضها والإفصاح عنها. حلّ محل FAS 25، وأصبحت نسخته العربية الرسمية متاحة في 15 أغسطس 2024. تفاصيل FAS 33
- أيوفي — معيار المحاسبة المالية FAS 34: التقرير المالي لحملة الصكوك، وهو مرجع مكمل عند تناول التقارير والمعلومات المالية التي تخص حملة الصكوك. إعلان FAS 33 وFAS 34
- مجلس الخدمات المالية الإسلامية — IFSB-7: متطلبات كفاية رأس المال المتعلقة بالصكوك والتوريق والاستثمار العقاري لدى المؤسسات المالية الإسلامية. نُشر في يناير 2009؛ وهو معيار احترازي متخصص وليس فتوى شرعية. النص الرسمي
- هيئة الأوراق المالية والسلع في الإمارات — قرار رئيس مجلس الإدارة رقم 21 لسنة 2023: إطار تنظيمي للسندات والصكوك الخضراء والمرتبطة بالاستدامة في نطاق اختصاص الهيئة. قائمة اللوائح والقرارات
- الرابطة الدولية لأسواق رأس المال — مبادئ السندات الخضراء 2025: إطار سوقي طوعي لاستخدام حصيلة أدوات التمويل الأخضر، ويمكن الاستفادة من مكوناته عند مناقشة الإفصاح وتخصيص حصيلة الصكوك الخضراء، مع عدم اعتباره تشريعاً ملزماً بذاته. إصدار 2025
المصادر والمراجع
عبد الله محمد الزين — محرر اقتصادي أول ومدقق مالي معتمد


