
الاستثمار الصناعي هو توجيه رأس المال نحو إنشاء طاقة إنتاجية جديدة أو توسيعها أو تحديثها، بهدف تحويل مدخلات (مواد خام، طاقة، عمل، معرفة) إلى سلع ذات قيمة أعلى، وتحقيق عائد اقتصادي على مدى سنوات طويلة. يختلف هذا النوع من الاستثمار عن شراء عقار أو المتاجرة في سلعة جاهزة أو اقتناء أسهم، لأنه يُنشئ قيمة مضافة حقيقية في الاقتصاد، ويتطلب أصولاً ثابتة ثقيلة (مبانٍ وآلات وخطوط إنتاج) لا يمكن تسييلها بسهولة، ويحتاج إلى أفق زمني يمتد عادةً من خمس سنوات إلى عقدين قبل أن يسترد المستثمر رأسماله ويحقق أرباحه.
تكمن أهمية هذا المفهوم في أنه يقع عند نقطة التقاء الاقتصاد الجزئي بـالاقتصاد الكلي: فهو قرار تتخذه شركة أو فرد بناءً على حسابات الربح والخسارة، وهو في الوقت نفسه المحرك الذي تعتمد عليه الدول لتنويع اقتصاداتها وخلق الوظائف ورفع إنتاجيتها. وتُقدّر حصة الصناعات التحويلية وحدها بنحو سدس الناتج المحلي الإجمالي العالمي وفق بيانات البنك الدولي للسنوات الأخيرة، بينما تقل هذه الحصة في معظم الاقتصادات العربية عن المتوسط العالمي، وهو ما يفسر لماذا تحتل الإستراتيجيات الصناعية موقعاً مركزياً في رؤى التحول الاقتصادي بالمنطقة.
- يوجّه الاستثمار الصناعي رأس المال لبناء طاقة إنتاجية تخلق قيمة مضافة، وليس لشراء أسهم شركات صناعية.
- يتطلب أصولاً ثابتة متخصصة وأفقاً للاسترداد يمتد من 5 إلى 20 سنة.
- تضخّم التكاليف الثابتة المرتفعة الأرباح والخسائر معاً، وهذا هو جوهر الرافعة التشغيلية.
- قيّم الجدوى بدراسة تسويقية وفنية ومالية وبيئية، ثم ترجمها إلى NPV وIRR وفترة الاسترداد.
- اختبر الحساسية: انخفاض التدفقات 15% يقلب NPV في المثال الافتراضي من +0.89 إلى -0.75 مليون.
- تعلّم من المغرب: تجاوزت صادرات السيارات 140 مليار درهم في 2023.
- اربط الدعم الحكومي بالأداء؛ فالحافز لا يضمن ربحية مشروع غير تنافسي.
- راقب الأتمتة والتصنيع الأخضر وإعادة التوطين، فهي تعيد رسم قرار الاستثمار.
- قدّر الأثر التوظيفي بتحفظ: تبلغ الدول النامية ذروة التصنيع عند دخل أدنى وأبكر، وفق دراسة رودريك (2016).
خلاصة سريعة: ما ينبغي معرفته قبل القراءة
يشمل الاستثمار الصناعي إنشاء المصانع وتوسيع خطوط الإنتاج القائمة وإحلال المعدات المتقادمة وتوطين تقنيات جديدة، ويمتد من ورشة صغيرة لتصنيع مواد التعبئة إلى مجمع بتروكيميائي بعشرات المليارات. يُنفَّذ هذا الاستثمار بواسطة شركات خاصة محلية، أو مستثمرين أجانب يأتون في صورة استثمار أجنبي مباشر (Foreign Direct Investment – FDI)، أو حكومات تمتلك شركات صناعية أو تشارك في رأسمالها. والفارق الجوهري بين الاستثمار الصناعي المباشر وغير المباشر هو أن الأول يعني امتلاك الأصول الإنتاجية وإدارتها فعلياً، بينما الثاني يعني شراء أوراق مالية لشركات صناعية دون المشاركة في التشغيل؛ والأخير في جوهره استثمار مالي وليس صناعياً. أما المخاطر التي تميز هذا القطاع فهي ارتفاع التكاليف الثابتة التي لا تنخفض عندما ينخفض الطلب، وطول فترة الاسترداد، وصعوبة الخروج من المشروع إذا تغيرت الظروف.
منهجية المقالة وحدودها
تعتمد هذه المقالة على منهج تحليلي تركيبي يجمع بين مراجعة الأدبيات الاقتصادية ودراسات التنمية الصناعية، وتحليل المؤشرات المالية المستخدمة في تقييم المشاريع، والاستفادة من بيانات المؤسسات الدولية والوطنية، مثل البنك الدولي، والأونكتاد، ومنظمة الأمم المتحدة للتنمية الصناعية، وصندوق النقد العربي. كما تستخدم المقالة المقارنة بين تجارب عربية وآسيوية لاستخلاص العوامل المشتركة وراء نجاح الاستثمار الصناعي أو إخفاقه، مع توظيف أمثلة حسابية افتراضية لتوضيح أثر الخصم والمخاطر وتحليل الحساسية. ولا تهدف الأرقام الواردة إلى تقديم مسح إحصائي شامل لجميع الدول، بل إلى توضيح الاتجاهات العامة وآليات التحليل. لذلك ينبغي التمييز بين البيانات المنشورة رسمياً، والتقديرات التقريبية، والافتراضات المستخدمة لأغراض الشرح.
النقاط الجوهرية
التعريف: الاستثمار الصناعي هو تخصيص رأس مال لبناء طاقة إنتاجية تحويلية بهدف تحقيق عائد وخلق قيمة مضافة، لا مجرد شراء أسهم شركات صناعية.
الاختلاف الجوهري: يتطلب أصولاً ثابتة كثيفة وأفقاً زمنياً طويلاً وتكاليف ثابتة مرتفعة، مما يجعله أكثر حساسية لتقلبات الطلب من الاستثمار التجاري أو العقاري.
أداة التقييم: يستند قرار الاستثمار إلى دراسة جدوى متعددة الأبعاد (تسويقية وفنية ومالية وبيئية)، وتُترجَم نتائجها إلى مؤشرات كمية مثل صافي القيمة الحالية ومعدل العائد الداخلي وفترة الاسترداد.
الدور التنموي: يُعَدُّ المصدر الأول للتنويع الاقتصادي في الدول الريعية، ويولّد وظائف غير مباشرة تفوق عادةً الوظائف المباشرة داخل المصنع.
دور الدولة: السياسة الصناعية قادرة على تهيئة البيئة وتخفيض المخاطر، لكنها لا تضمن ربحية أي مشروع، وقد تجتذب استثمارات رديئة إذا صُممت على نحو سيئ.
التحول المعاصر: تعيد الأتمتة والتصنيع الأخضر وإعادة توطين سلاسل الإمداد رسم خريطة الاستثمار الصناعي عالمياً، وتغيّر العلاقة التاريخية بين التصنيع والتوظيف.
تحذير بنيوي: تشير أبحاث اقتصاد التنمية إلى أن الدول النامية اليوم تبلغ ذروة حصة التصنيع عند مستويات دخل أدنى مما بلغته الدول الصناعية القديمة، وهو قيد ينبغي أخذه في الحسبان عند بناء الإستراتيجيات الصناعية.
ما الذي يميز الاستثمار الصناعي عن أنواع الاستثمار الأخرى؟
المفهوم بين الاقتصاد الكلي والقرار الفردي
يُستخدم مصطلح الاستثمار الصناعي على مستويين ينبغي عدم الخلط بينهما. على المستوى الكلي، يقصد به الاقتصاديون ما يُسجَّل في الحسابات القومية تحت بند التكوين الرأسمالي الثابت الإجمالي (Gross Fixed Capital Formation) في القطاع الصناعي، أي مجموع ما أُنفق خلال سنة على المباني والآلات والمعدات الإنتاجية في الصناعات الاستخراجية والتحويلية والمرافق. هذا الرقم هو ما تراقبه الحكومات والمؤسسات الدولية لقياس مدى توسع القاعدة الإنتاجية لبلد ما.
أما على المستوى الجزئي، فالاستثمار الصناعي قرار تتخذه منشأة بعينها: هل نبني مصنعاً جديداً؟ هل نضيف خط إنتاج ثانياً؟ هل نستبدل بالآلات القديمة أخرى أكثر كفاءة؟ هذا القرار يُتخذ بناءً على تقدير التدفقات النقدية المستقبلية ومقارنتها بالتكلفة الحالية، وهو موضوع التقييم المالي الذي سنتناوله لاحقاً. والعلاقة بين المستويين بسيطة من حيث المبدأ: الرقم الكلي ليس إلا حاصل جمع آلاف القرارات الفردية، لكن البيئة الكلية (أسعار الفائدة، الاستقرار، التشريعات) هي التي تحدد كم من هذه القرارات الفردية يُتخذ بالإيجاب.
الفرق بين الاستثمار الصناعي والاستثمار التجاري والعقاري والمالي
يختلف الاستثمار الصناعي عن الاستثمار التجاري في أن التاجر يشتري سلعة جاهزة ليبيعها بهامش ربح دون تغيير جوهري في طبيعتها، بينما الصناعي يحوّل المدخلات إلى منتج مختلف. هذا الفارق يبدو بسيطاً لكنه يترتب عليه كل شيء: فالتاجر يستطيع تصفية مخزونه خلال أشهر والخروج من السوق، بينما الصناعي مقيد بأصول ثابتة متخصصة قد لا تصلح لأي استخدام آخر.
| وجه المقارنة | الاستثمار الصناعي | الاستثمار التجاري | الاستثمار العقاري | الاستثمار المالي |
|---|---|---|---|---|
| طبيعة النشاط | تحويل مدخلات إلى منتجات | شراء وبيع سلع جاهزة | امتلاك أصول عقارية وتأجيرها أو بيعها | شراء أوراق مالية |
| كثافة رأس المال الثابت | مرتفعة جداً | منخفضة نسبياً | مرتفعة | معدومة تقريباً |
| التكاليف الثابتة | مرتفعة (لا تنخفض بانخفاض الإنتاج) | منخفضة ومرنة | متوسطة | شبه معدومة |
| الأفق الزمني للاسترداد | 5–20 سنة | أشهر إلى سنوات قليلة | 10–25 سنة | من أيام إلى سنوات |
| السيولة (سهولة الخروج) | منخفضة جداً | مرتفعة | متوسطة إلى منخفضة | مرتفعة |
| القيمة المضافة للاقتصاد | مرتفعة (إنتاج + توظيف + تكنولوجيا) | محدودة (توزيع) | محدودة بعد مرحلة البناء | غير مباشرة |
| المخاطر المميزة | تشغيلية وتكنولوجية وسوقية | سوقية وتخزينية | دورات العقار وأسعار الفائدة | تقلبات السوق |
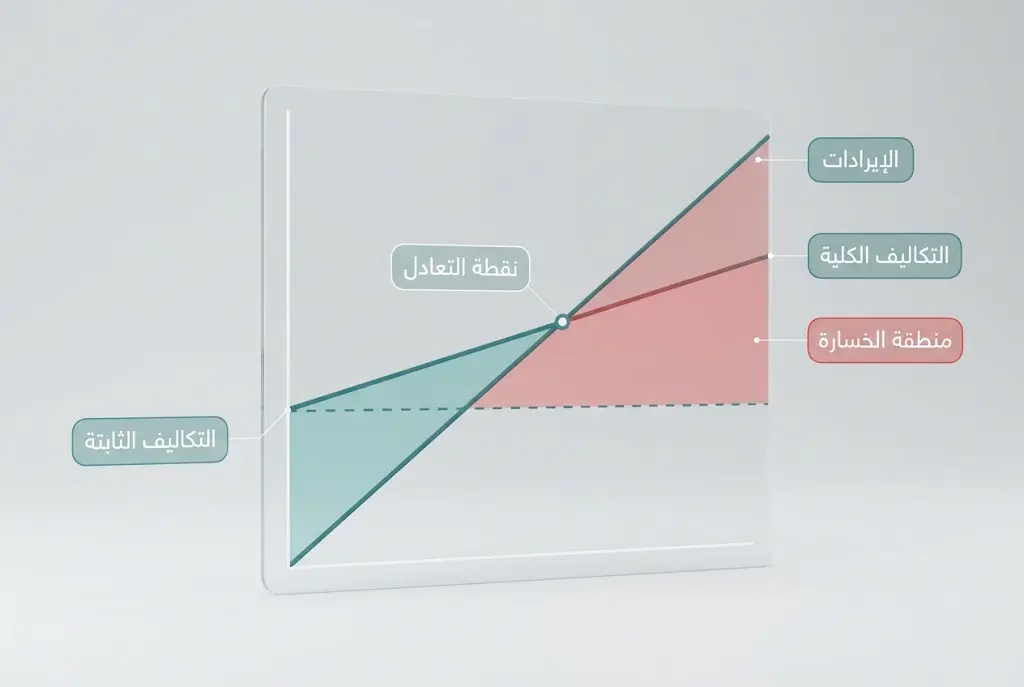
تكشف هذه المقارنة عن المصدر الحقيقي لخصوصية الاستثمار الصناعي: الرافعة التشغيلية (Operating Leverage). عندما تكون نسبة كبيرة من التكاليف ثابتة، فإن انخفاض المبيعات بنسبة 20% قد يحوّل الربح إلى خسارة، لأن أقساط القروض ورواتب الفنيين وصيانة الآلات لا تنخفض معها. وفي المقابل، فإن ارتفاع المبيعات فوق نقطة التعادل يُضخّم الأرباح بالنسبة نفسها. هذه الحساسية المضاعفة في الاتجاهين هي السبب الذي يجعل تحليل الطلب أهم عنصر في أي دراسة جدوى صناعية.
اقرأ أيضاً: الرافعة المالية (Leverage) في التداول: المفهوم، المخاطر، والاستخدام
مصطلحات أساسية يحتاجها القارئ قبل المتابعة
يُقصد برأس المال الثابت (Fixed Capital) الأصول طويلة الأجل التي لا تُستهلك في دورة إنتاج واحدة: الأرض والمباني والآلات والمعدات. أما رأس المال العامل (Working Capital) فهو السيولة اللازمة لتشغيل المصنع يومياً: شراء المواد الخام، دفع الأجور، تمويل المخزون، وتغطية الفجوة الزمنية بين إنتاج السلعة وتحصيل ثمنها. ويُعَدُّ إهمال رأس المال العامل من أكثر أسباب تعثر المشاريع الصناعية الجديدة شيوعاً؛ إذ ينفق المستثمر كل ما لديه على الآلات ثم يكتشف أنه لا يملك سيولة لشراء المواد الخام للأشهر الأولى.
القيمة المضافة (Value Added) هي الفرق بين قيمة المنتج النهائي وقيمة المدخلات المشتراة من الخارج، وهي ما يُسهم به المصنع فعلياً في الناتج المحلي الإجمالي. والطاقة الإنتاجية (Production Capacity) هي الحد الأقصى الذي يستطيع المصنع إنتاجه في فترة زمنية محددة بالمعدات المتاحة، ونسبة الاستخدام الفعلي لها (Capacity Utilization) مؤشر دقيق على صحة المشروع؛ فمصنع يعمل بنصف طاقته يدفع تكاليف ثابتة كاملة مقابل نصف الإيراد.
اقرأ أيضاً:
- المصطلحات الاقتصادية الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
- مصطلحات الاستثمار الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
أنواع الاستثمار الصناعي
يُصنَّف الاستثمار الصناعي وفق أربعة معايير متقاطعة، ويُحدد كل منها جانباً مختلفاً من طبيعة المشروع ومخاطره.
- استخراجية: استخراج الموارد من الطبيعة (تعدين، نفط).
- تحويلية: تحويل المواد إلى منتجات — وتنقسم إلى ثقيلة (حديد، أسمنت، بتروكيميائيات) وخفيفة (أغذية، ملابس، تعبئة).
- تجميعية: تركيب مكونات مصنّعة في أماكن أخرى.
- وطني: يموّله مقيمون.
- أجنبي مباشر (FDI): شركة من بلد آخر تحتفظ بالسيطرة الإدارية، وتحمل حزمة رأس مال وتقنية وإدارة ومنافذ تصدير.
- مشترك (Joint Venture): شريك محلي يعرف السوق + شريك أجنبي يحمل التكنولوجيا.
- توسعي: زيادة الطاقة الإنتاجية لمنتج قائم.
- إحلالي: استبدال معدات متقادمة دون زيادة الطاقة.
- تطويري: إدخال منتج أو تقنية جديدة.
- إستراتيجي: أهداف تتجاوز الربح المباشر (تأمين إمداد، دخول سوق).
- صغيرة ومتوسطة: الغالبية العددية للمنشآت في معظم الدول.
- كبيرة: تستحوذ على الحصة الأكبر من رأس المال والقيمة المضافة.
- المدة: تختلف حدود التصنيف بين الدول بحسب العمال أو رأس المال أو المبيعات.
وفق طبيعة النشاط، تُميَّز الصناعات الاستخراجية (Extractive Industries) التي تستخرج الموارد من الطبيعة كالتعدين والنفط، عن الصناعات التحويلية (Manufacturing Industries) التي تحوّل المواد إلى منتجات وسيطة أو نهائية، عن الصناعات التجميعية التي تركّب مكونات مصنّعة في أماكن أخرى. وداخل الصناعات التحويلية يُفرَّق بين الصناعات الثقيلة (الحديد، الأسمنت، البتروكيميائيات) التي تتسم بكثافة رأسمالية عالية جداً واقتصادات حجم كبيرة وفترات استرداد طويلة، والصناعات الخفيفة (الأغذية، الملابس، الأثاث، التعبئة) التي تحتاج رأسمالاً أقل وتوظّف عمالة أكثر لكل وحدة استثمار. هذا التمييز ليس تصنيفاً شكلياً؛ فالمستثمر الفرد أو المنشأة الصغيرة يدخل غالباً من باب الصناعات الخفيفة، بينما تبقى الثقيلة حكراً على الشركات الكبرى والصناديق السيادية والمشاريع المشتركة.
وفق مصدر رأس المال، يُفرَّق بين الاستثمار الوطني الذي يموّله مقيمون، والاستثمار الأجنبي المباشر الذي تنفذه شركة من بلد آخر وتحتفظ بالسيطرة الإدارية، والاستثمار المشترك (Joint Venture) الذي يجمع شريكاً محلياً يعرف السوق والتشريعات بشريك أجنبي يحمل التكنولوجيا والعلامة التجارية. ويحظى الاستثمار الأجنبي المباشر الصناعي باهتمام خاص لأنه يحمل معه عادةً حزمة متكاملة من رأس المال والتقنية والإدارة ومنافذ التصدير، وليس المال وحده.
اقرأ أيضاً: الاستثمار الأفقي: ما هو وكيف يُعيد تشكيل خريطة الأسواق العالمية؟
وفق الهدف، يوجد الاستثمار التوسعي الذي يزيد الطاقة الإنتاجية لمنتج قائم، والاستثمار الإحلالي الذي يستبدل بمعدات متقادمة أخرى دون زيادة الطاقة، والاستثمار التطويري الذي يُدخل منتجاً أو تقنية جديدة، والاستثمار الإستراتيجي الذي قد يُنفَّذ لأسباب تتجاوز الربح المباشر مثل تأمين الإمداد بمادة حيوية أو دخول سوق جديدة. ويختلف تقييم كل نوع: فالإحلالي يُقيَّم بمقارنة تكلفة الاستمرار بالمعدات القديمة (صيانة، هدر طاقة، توقفات) بتكلفة الجديدة، بينما التوسعي يُقيَّم بتقدير الطلب الإضافي.
وفق الحجم والمدة، تُصنَّف المشاريع إلى صغيرة ومتوسطة وكبيرة، وتختلف حدود التصنيف من دولة إلى أخرى بحسب عدد العمال أو رأس المال أو حجم المبيعات. ويُلاحَظ أن المشاريع الصناعية الصغيرة والمتوسطة تشكّل الغالبية العددية للمنشآت الصناعية في معظم الدول، لكن المشاريع الكبيرة تستحوذ على الحصة الأكبر من رأس المال المستثمر والقيمة المضافة.
| المعيار | التصنيف | المفهوم | الخاصية الأبرز | مثال |
|---|---|---|---|---|
| طبيعة النشاط | صناعات استخراجية | استخراج الموارد من الطبيعة | ارتباط مباشر بالمورد الخام | التعدين والنفط |
| طبيعة النشاط | صناعات تحويلية | تحويل المواد إلى منتجات وسيطة أو نهائية | قيمة مضافة أعلى من تصدير الخام | الحديد والأغذية والملابس |
| طبيعة النشاط | صناعات تجميعية | تركيب مكونات مصنّعة في أماكن أخرى | اعتماد كبير على سلاسل الإمداد | تجميع السيارات |
| طبيعة النشاط | صناعات ثقيلة | فرع من الصناعات التحويلية كثيف رأس المال | اقتصادات حجم كبيرة وفترات استرداد طويلة | الحديد والأسمنت والبتروكيميائيات |
| طبيعة النشاط | صناعات خفيفة | فرع من الصناعات التحويلية أقل كثافة رأسمالية | رأسمال أقل وعمالة أكثر لكل وحدة استثمار | الأغذية والأثاث والتعبئة |
| مصدر رأس المال | استثمار وطني | يموّله مقيمون داخل البلد | تمويل وملكية محليان | شركات خاصة محلية |
| مصدر رأس المال | أجنبي مباشر (FDI) | تنفذه شركة من بلد آخر وتحتفظ بالسيطرة الإدارية | حزمة رأس مال وتقنية وإدارة ومنافذ تصدير | مصنع تابع لشركة أجنبية |
| مصدر رأس المال | استثمار مشترك (JV) | شريك محلي مع شريك أجنبي | يجمع معرفة السوق بالتقنية والعلامة التجارية | شراكة محلية أجنبية |
| الهدف | توسعي | يزيد الطاقة الإنتاجية لمنتج قائم | يُقيَّم بتقدير الطلب الإضافي | إضافة خط إنتاج ثانٍ |
| الهدف | إحلالي | يستبدل معدات متقادمة دون زيادة الطاقة | يُقيَّم بمقارنة تكلفة الاستمرار بتكلفة الجديد | استبدال آلات قديمة بأخرى أكفأ |
| الهدف | تطويري | يُدخل منتجاً أو تقنية جديدة | يرتبط بالابتكار ونقل التقنية | إدخال تقنية إنتاج حديثة |
| الهدف | إستراتيجي | يُنفَّذ لأسباب تتجاوز الربح المباشر | لا تفسره مؤشرات الربحية وحدها | تأمين الإمداد بمادة حيوية |
| الحجم والمدة | مشاريع صغيرة ومتوسطة | تختلف حدودها بحسب العمال أو رأس المال أو المبيعات | الغالبية العددية للمنشآت الصناعية | ورشة تصنيع مواد التعبئة |
| الحجم والمدة | مشاريع كبيرة | تتجاوز حدود المنشآت الصغيرة والمتوسطة | الحصة الأكبر من رأس المال والقيمة المضافة | مجمع بتروكيميائي |
ممَ يتكون المشروع الصناعي؟ العناصر التي يقف عليها الاستثمار
رأس المال وهياكل التمويل
يتكون التمويل الصناعي عادةً من مزيج (Capital Structure) بين حقوق الملكية والديون. فحقوق الملكية تأتي من التمويل الذاتي للمؤسسين أو من إصدار أسهم أو من رأس المال المخاطر في حالة المشاريع التقنية، والديون تأتي من قروض مصرفية أو سندات أو صناديق تنمية صناعية حكومية. وتميل المشاريع الصناعية إلى الاعتماد على الديون طويلة الأجل أكثر من غيرها لأن أصولها الثابتة تصلح ضماناً للإقراض، لكن هذا الاعتماد نفسه هو ما يرفع خطورتها عند ارتفاع أسعار الفائدة أو تأخر بدء الإنتاج.
ولا يوجد حد أدنى عام لرأس المال اللازم لمشروع صناعي، لأن المدى يمتد من مشروع تعبئة بضع عشرات الآلاف من الدولارات إلى مجمع بتروكيميائي بمليارات. القاعدة العملية التي يتفق عليها المختصون هي أن رأس المال المطلوب يجب أن يغطي ثلاثة بنود لا بنداً واحداً: التكلفة الاستثمارية الثابتة، ورأس المال العامل لدورة تشغيل كاملة على الأقل، واحتياطي طوارئ يُقدَّر عادةً بنسبة من التكلفة الثابتة لمواجهة تجاوز التكاليف وتأخر الجدول الزمني، وهما ظاهرتان شبه عامة في المشاريع الإنشائية.
التمويل الإسلامي للمشاريع الصناعية
يمكن للتمويل الإسلامي أن يوفر أدوات ملائمة لطبيعة الاستثمار الصناعي، خصوصاً عندما يكون المشروع قائماً على أصول ملموسة وتدفقات نقدية يمكن تحديدها. فتستخدم الإجارة لتمويل الآلات والمعدات، بينما يمكن استخدام المرابحة لشراء المواد والموجودات وفق تكلفة وربح معلومين. أما المشاركة والمضاربة فتتيحان تقاسم المخاطر والعوائد بين المستثمر والممول، ويمكن توظيفهما في المشاريع الجديدة التي لا تملك تاريخاً ائتمانياً طويلاً. كما يمكن إصدار الصكوك لتمويل المصانع والمجمعات الصناعية ومشاريع البنية التحتية المرتبطة بها.
ولا يعني توافق الأداة مع الشريعة أن المشروع أصبح أقل خطراً أو أكثر ربحية. فبعض صيغ التمويل الإسلامي قد تنقل جزءاً كبيراً من المخاطر إلى المشروع أو تتطلب ضمانات وتدفقات نقدية مستقرة، كما أن تكاليف الهيكلة والحوكمة الشرعية قد تكون مرتفعة في المشاريع الصغيرة. لذلك ينبغي مقارنة التمويل الإسلامي بالتمويل التقليدي على أساس التكلفة الكلية، ومرونة السداد، وتقاسم المخاطر، والآثار الضريبية، لا على أساس الاسم التعاقدي وحده.
الصناديق السيادية والاستثمار الصناعي
تؤدي الصناديق السيادية دوراً متزايداً في تمويل الاستثمار الصناعي، خصوصاً في الاقتصادات التي راكمت فوائض من صادرات النفط أو الغاز. وتستطيع هذه الصناديق توفير رأس مال طويل الأجل لمشاريع لا تناسبها آجال التمويل المصرفي التقليدي، كما يمكنها تحمل مخاطر الدخول الأولى، والمشاركة في مشاريع مشتركة مع شركات أجنبية، وتمويل البنية التحتية والمناطق الصناعية وسلاسل الإمداد. وتكمن أهميتها في قدرتها على الجمع بين العائد المالي والأهداف الإستراتيجية، مثل توطين التكنولوجيا أو تنمية قطاع جديد أو تأمين إمدادات حيوية.
لكن مشاركة الصندوق السيادي لا تضمن نجاح المشروع. فقد يؤدي ضعف الحوكمة أو التدخل السياسي إلى اختيار مشاريع ذات عائد منخفض، أو إلى استمرار تمويل مصانع غير تنافسية. ولهذا ينبغي الفصل بين دور الصندوق كمستثمر تجاري ودوره كأداة للسياسة الاقتصادية، مع نشر معايير الاختيار، وتحديد العائد المتوقع، وقياس القيمة المحلية المضافة، ووضع قواعد واضحة للتخارج. ويكون الصندوق أكثر فاعلية عندما يستخدم رأس ماله لتقليل مخاطر المرحلة الأولى وجذب مستثمرين وشركاء تقنيين، لا عندما يحل محل السوق في جميع مراحل المشروع.
الأصول الرأسمالية والبنية الإنتاجية
تشمل الأصول الرأسمالية الأرض والمباني الصناعية والآلات والمعدات وأنظمة التحكم والمرافق المساندة (محطات الطاقة، معالجة المياه، المستودعات). وتختلف هذه الأصول عن العقار السكني أو التجاري في درجة التخصص: فخط إنتاج الزجاج لا يصلح لإنتاج أي شيء آخر، وقيمته عند التصفية قد لا تتجاوز قيمة الخردة. هذه الخاصية، التي يسميها الاقتصاديون التكاليف الغارقة (Sunk Costs)، هي ما يجعل قرار الدخول في الصناعة أصعب في التراجع عنه من أي قرار استثماري آخر، وهي أيضاً ما يجعل المستثمر الصناعي أكثر حاجة إلى الاستقرار التشريعي والاقتصادي.
الموارد البشرية والكفاءات
تحتاج المنشأة الصناعية إلى ثلاث طبقات من الكفاءات: عمالة تشغيلية مدربة، وفنيين ومهندسين قادرين على الصيانة وضبط الجودة، وإدارة تفهم اقتصادات الإنتاج والتسويق الصناعي. وتظهر الفجوة في الطبقة الوسطى تحديداً في كثير من الدول النامية؛ إذ يمكن استيراد الآلات لكن لا يمكن استيراد القدرة على تشغيلها بكفاءة وصيانتها. ولهذا تُدرج برامج التدريب الفني ضمن التكلفة الاستثمارية للمشروع لا ضمن المصروفات التشغيلية الثانوية، وتربط كثير من الحكومات حوافزها بنسبة توظيف وتدريب العمالة المحلية.
المواد الخام وسلاسل الإمداد
يعتمد استقرار الإنتاج على توافر المواد الخام بالجودة والكمية والسعر المناسب وفي الوقت المناسب. وتُعَدُّ سلسلة الإمداد (Supply Chain) جزءاً من رأس المال غير الملموس للمشروع؛ فمصنع يعتمد على مادة خام وحيدة المصدر من بلد بعيد يحمل مخاطرة بنيوية لا تظهر في قوائمه المالية إلا عندما تنقطع الشحنات. ويفسر هذا لماذا تنشأ المصانع التحويلية تاريخياً قرب مصادر المواد الخام أو الموانئ، ولماذا تقع المجمعات البتروكيميائية عند مخارج أنابيب الغاز، ولماذا تنشأ مصانع تجميع السيارات قرب مصانع المكونات.
كيف تُقيَّم جدوى المشروع الصناعي؟
دراسة الجدوى بوصفها عملية متعددة الأبعاد
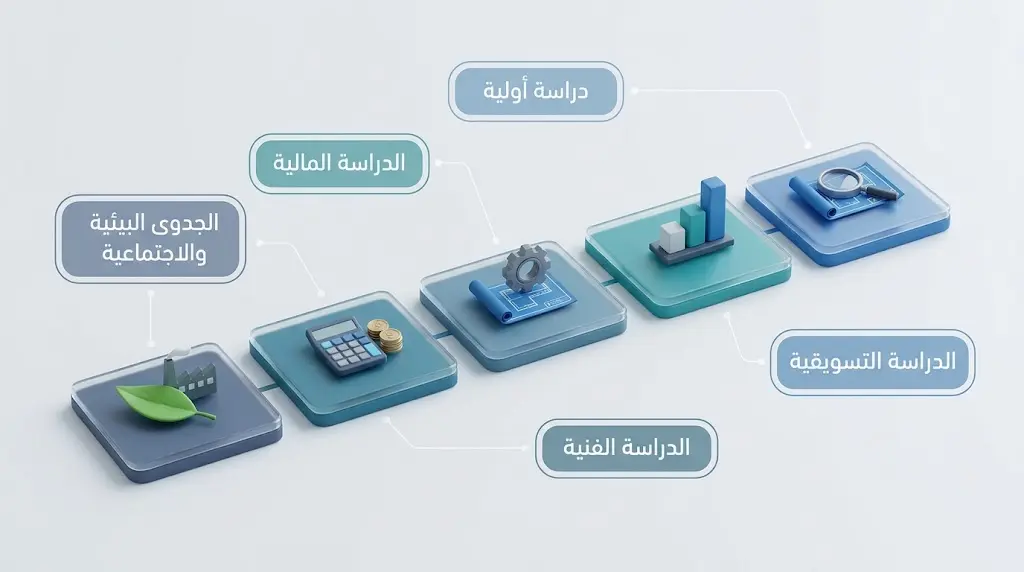
دراسة الجدوى (Feasibility Study) ليست وثيقة واحدة بل سلسلة من الدراسات المتتابعة يُبنى كل منها على سابقه، وفق المنهجية التي وضعتها منظمة الأمم المتحدة للتنمية الصناعية (UNIDO) في دليلها المرجعي لإعداد دراسات الجدوى الصناعية، والذي ما يزال الإطار الأكثر استخداماً في العالم النامي.
تبدأ العملية بدراسة أولية (Pre-feasibility) تفحص المعقولية العامة للفكرة بتكلفة منخفضة قبل إنفاق مبالغ كبيرة على الدراسة التفصيلية. ثم تأتي الدراسة التسويقية التي تجيب عن السؤال الأهم: هل يوجد طلب كافٍ بسعر يغطي التكلفة؟ وتُحلَّل فيها الفجوة بين العرض والطلب، والمنافسون المحليون والمستوردون، والاتجاهات السكانية والاستهلاكية. وتُحدد الدراسة الفنية الموقع والطاقة الإنتاجية المثلى والتكنولوجيا والمعدات والمدخلات والعمالة، وتنتج التقدير التفصيلي للتكاليف. وتترجم الدراسة المالية كل ما سبق إلى تدفقات نقدية متوقعة ومؤشرات ربحية. وتُضاف إليها الجدوى البيئية والاجتماعية التي أصبحت شرطاً للترخيص والتمويل في معظم الدول، لا خياراً أخلاقياً فحسب.
يجيب هذا التسلسل أيضاً عن سؤال عملي يطرحه كثيرون: كيف أختار القطاع الصناعي الأنسب للاستثمار؟ الإجابة ليست قائمة قطاعات واعدة، بل منهج: ابدأ من فجوة طلب موثقة (واردات كبيرة لمنتج يمكن تصنيعه محلياً، أو طلب متنامٍ لا يغطيه العرض)، ثم افحص توافر المدخلات والكفاءات، ثم قارن التكلفة المحلية المتوقعة بسعر المنتج المستورد شاملاً الشحن والرسوم. القطاع “الأنسب” هو ما تتقاطع فيه هذه الشروط الثلاثة، لا ما يحظى بأكبر قدر من الحوافز أو الضجيج الإعلامي.
من الفكرة إلى قرار الاستثمار الصناعي
المؤشرات المالية: كيف تُحسب جدوى المشروع الصناعي؟
تقوم جميع مؤشرات التقييم المالي على فكرة واحدة: الدينار الذي يُستلم بعد خمس سنوات لا يساوي الدينار الذي يُدفع اليوم، لأن النقود تحمل تكلفة فرصة بديلة (يمكن إيداعها بفائدة) ولأن المستقبل محفوف بعدم اليقين. ولذلك تُخصم التدفقات النقدية المستقبلية بمعدل خصم (Discount Rate) يعكس تكلفة رأس المال ودرجة المخاطرة.
صافي القيمة الحالية (Net Present Value – NPV) هو الفرق بين القيمة الحالية لجميع التدفقات النقدية الداخلة المتوقعة والتكلفة الاستثمارية الأولية:
NPV = Σt=1n [ CFt / (1 + r)t ] − I0
إذ تمثل CFt صافي التدفق النقدي في السنة t، وr معدل الخصم، وn عمر المشروع بالسنوات، وI0 الاستثمار الأولي. والقاعدة: يُقبل المشروع إذا كان صافي القيمة الحالية موجباً، لأن ذلك يعني أنه يحقق عائداً يفوق تكلفة رأس المال.
معدل العائد الداخلي (Internal Rate of Return – IRR) هو معدل الخصم الذي يجعل صافي القيمة الحالية مساوياً للصفر، أي العائد السنوي الفعلي الذي يحققه المشروع على رأسماله. ويُقارَن بتكلفة رأس المال أو بالحد الأدنى المقبول للعائد (Hurdle Rate): إذا تجاوزه قُبل المشروع. وفترة الاسترداد (Payback Period) هي عدد السنوات اللازمة لاستعادة الاستثمار الأولي من التدفقات النقدية، وهي مقياس للسيولة والمخاطرة أكثر منها للربحية لأنها تتجاهل ما يحدث بعد الاسترداد. أما مؤشر الربحية (Profitability Index – PI) فهو نسبة القيمة الحالية للتدفقات الداخلة إلى الاستثمار الأولي، ويفيد في المفاضلة بين مشاريع مختلفة الحجم. ونقطة التعادل (Break-Even Point – BEP) هي حجم الإنتاج الذي تتساوى عنده الإيرادات مع التكاليف الكلية، وتُحسب بقسمة التكاليف الثابتة على هامش المساهمة للوحدة (سعر البيع ناقص التكلفة المتغيرة للوحدة).
| المؤشر | ماذا يقيس | قاعدة القرار | نقطة القوة | نقطة الضعف |
|---|---|---|---|---|
| صافي القيمة الحالية (NPV) | الفرق بين القيمة الحالية للتدفقات الداخلة والاستثمار الأولي | NPV > 0 : قبول | يقيس العائد بعد خصم الزمن والمخاطر | يتأثر بمعدل الخصم المختار |
| معدل العائد الداخلي (IRR) | معدل الخصم الذي يجعل NPV = 0 | IRR > Hurdle Rate : قبول | يعبّر عن العائد السنوي الفعلي على رأس المال | الهامش الضيق فوق معدل الخصم يعني هشاشة |
| فترة الاسترداد (Payback) | عدد السنوات اللازمة لاستعادة الاستثمار الأولي | الأقصر أفضل سيولةً | مقياس سريع للسيولة والمخاطرة | يتجاهل ما يحدث بعد الاسترداد |
| مؤشر الربحية (PI) | القيمة الحالية للتدفقات الداخلة ÷ الاستثمار الأولي | PI > 1 : قبول | يفيد في المفاضلة بين مشاريع مختلفة الحجم | لا يُظهر حجم القيمة المطلقة |
| نقطة التعادل (BEP) | حجم الإنتاج الذي تتساوى عنده الإيرادات مع التكاليف الكلية = التكاليف الثابتة ÷ هامش المساهمة للوحدة | كلما قلّت عن الطاقة زاد الأمان | يكشف حساسية المشروع لانخفاض الطلب | لا يقيس العائد ولا القيمة الزمنية للنقود |
مثال حسابي افتراضي لأغراض الشرح. لنفترض مصنعاً صغيراً لمواد التعبئة بتكلفة استثمارية 10 ملايين وحدة نقدية، يُتوقع أن يولّد صافي تدفق نقدي سنوي قدره 2.5 مليون لمدة ست سنوات، ومعدل الخصم المناسب لمخاطر هذا النشاط 10%. تُعطي الحسابات النتائج الآتية (القيم مقربة):
| المؤشر | ماذا يقيس؟ | قاعدة القرار | نقطة القوة | الحدّ / القيد |
|---|---|---|---|---|
| صافي القيمة الحاليةNPV | الفرق بين القيمة الحالية للتدفقات الداخلة والتكلفة الاستثمارية الأولية، بعد خصم الزمن والمخاطر. | يُقبل المشروع إذا كان موجباً | يأخذ القيمة الزمنية للنقود وتكلفة رأس المال في الحسبان. | القيمة الموجودة وحدها لا تكفي؛ الهامش الضيق قد يجعل المشروع هشاً أمام تغير المتغيرات. |
| معدل العائد الداخليIRR | معدل الخصم الذي يجعل NPV صفراً، أي العائد السنوي الفعلي على رأس المال. | يُقبل إذا تجاوز تكلفة رأس المال (Hurdle Rate) | يسمح بالمقارنة المباشرة مع أسعار الفائدة وتكلفة التمويل. | المسافة بينه وبين معدل الخصم هي المعيار الأدق؛ 3 نقاط فقط تعني مخاطرة مرتفعة. |
| فترة الاستردادPayback Period | عدد السنوات اللازمة لاستعادة الاستثمار الأولي من التدفقات النقدية. | كلما قصُرت انخفضت مخاطرة السيولة | مقياس بسيط وسريع لدرجة المخاطرة والسيولة. | تتجاهل كل ما يحدث بعد الاسترداد؛ فهي مقياس مخاطرة لا ربحية. |
| مؤشر الربحيةPI | نسبة القيمة الحالية للتدفقات الداخلة إلى الاستثمار الأولي. | يُقبل إذا تجاوز 1 (كل وحدة تعيد أكثر من وحدة) | يفيد في المفاضلة بين مشاريع مختلفة الحجم. | نسبة مجردة لا تُظهر الحجم المطلق للعائد. |
| نقطة التعادلBEP | حجم الإنتاج الذي تتساوى عنده الإيرادات مع التكاليف الكلية (التكاليف الثابتة ÷ هامش المساهمة للوحدة). | تحديد الحد الأدنى للتشغيل الآمن | تكشف أثر الرافعة التشغيلية والتكاليف الثابتة مباشرة. | لا تقيس الربحية ولا القيمة الزمنية للنقود؛ تصف عتبة البقاء فقط. |
لماذا يُعَدّ الاستثمار الصناعي أكثر خطورة؟ تحليل الحساسية يجيب
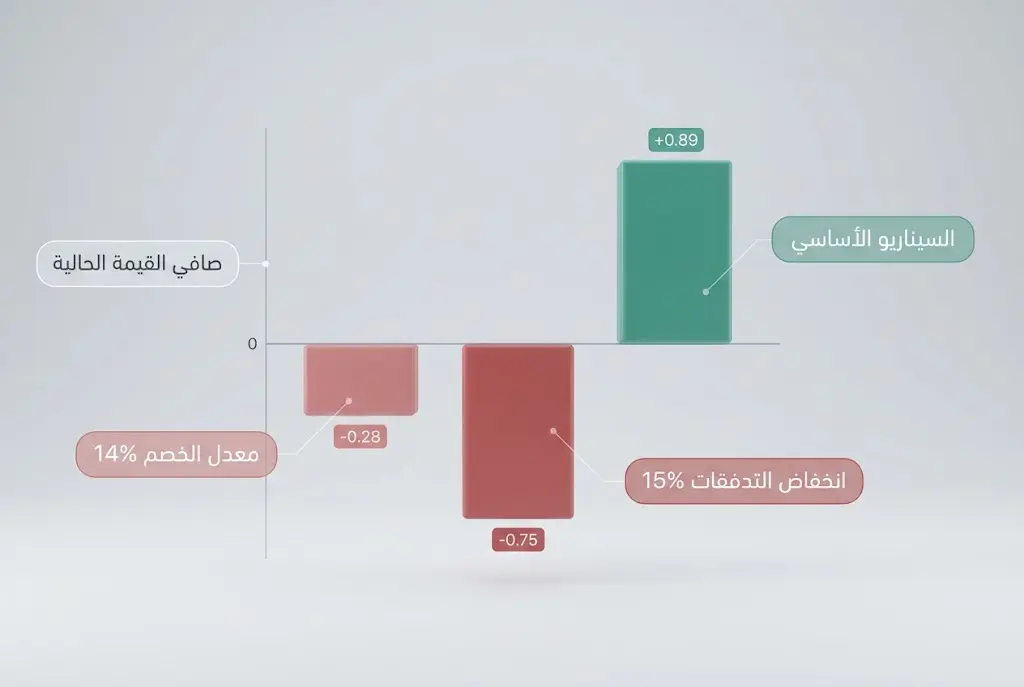
المثال السابق يبدو مقبولاً على الورق، لكن قيمته الحقيقية تظهر عند اختبار حساسيته. فإذا انخفض صافي التدفق النقدي السنوي بنسبة 15% فقط (إلى 2.125 مليون) بسبب منافسة مستوردة أو ارتفاع سعر المادة الخام، ينقلب صافي القيمة الحالية إلى −0.75 مليون ويصبح المشروع مرفوضاً. وإذا بقيت التدفقات كما هي لكن ارتفع معدل الخصم إلى 14% بسبب رفع أسعار الفائدة أو زيادة المخاطر القُطرية، ينقلب المؤشر أيضاً إلى −0.28 مليون.
تفصيل منهجي: الهامش الضيق بين معدل العائد الداخلي (13%) ومعدل الخصم (10%) في المثال الافتراضي هو ما يجعل المشروع هشاً. يعتبر محللو المشاريع الصناعية أن المشروع الذي يفقد جدواه عند تغير متغير واحد بنسبة 15% يحمل مخاطرة مرتفعة بغض النظر عن إيجابية مؤشراته الأساسية، ولهذا تُطلب عادةً هوامش أمان أوسع في الصناعات ذات التكاليف الثابتة المرتفعة.
هذا هو جوهر تحليل الحساسية (Sensitivity Analysis): تغيير متغير واحد في كل مرة لمعرفة أي المتغيرات يملك التأثير الأكبر على النتيجة، ثم تركيز الجهد على تأمين هذا المتغير بالذات. ويُكمَّل بتحليل السيناريوهات الذي يغيّر عدة متغيرات معاً (سيناريو متشائم، أساسي، متفائل)، وفي المشاريع الكبيرة بمحاكاة مونت كارلو التي تولّد آلاف السيناريوهات العشوائية وتعطي توزيعاً احتمالياً لصافي القيمة الحالية بدلاً من رقم واحد.
ولتوضيح ذلك في المثال السابق، يمكن افتراض أن صافي التدفق النقدي السنوي لا يساوي 2.5 مليون وحدة نقدية بصورة مؤكدة، بل يتبع نطاقاً احتمالياً بين 1.8 و3.1 مليون، وأن معدل الخصم يتراوح بين 9% و14%، وأن قيمة الاستثمار الأولي تتراوح بين 10 و12 مليوناً بسبب احتمالات تجاوز التكلفة. وباستخدام محاكاة مونت كارلو، تُسحب قيم عشوائية لهذه المتغيرات آلاف المرات، ويُعاد حساب صافي القيمة الحالية في كل مرة. وتكون النتيجة مثلاً توزيعاً يبين متوسط صافي قيمة حالية قدره 0.35 مليون، مع احتمال يبلغ 38% أن تكون القيمة الحالية سالبة. وتفيد هذه النتيجة أكثر من القول إن المشروع «مجدٍ» أو «غير مجدٍ»، لأنها تكشف درجة احتمال الخسارة وحجم عدم اليقين. أما الأرقام السابقة فهي مثال توضيحي وليست نتيجة لمشروع حقيقي، ويجب في التطبيق العملي تقدير التوزيعات الاحتمالية من بيانات السوق والخبرة الصناعية والمشاريع المماثلة.
وتصنَّف مخاطر المشاريع الصناعية إلى مخاطر قابلة للتحوط وأخرى غير قابلة له. فمخاطر سعر الصرف وأسعار بعض المواد الخام (المعادن، الحبوب، الطاقة) يمكن التحوط منها جزئياً بعقود آجلة أو بمطابقة عملة الإيرادات مع عملة الديون، ومخاطر الحريق والتعطل يمكن تأمينها. أما مخاطر السوق (انخفاض الطلب، دخول منافس جديد، تغير التكنولوجيا) والمخاطر التنظيمية (تغير التعرفة الجمركية أو قانون الاستثمار) فلا توجد أداة مالية تحوّطها، ولا يُخفَّف أثرها إلا بالتنويع وبهوامش الأمان في التصميم وبحسن اختيار الموقع والشركاء. والمستثمر الصناعي الحصيف هو من يميّز بين النوعين: يشتري الحماية حيث تُباع، ويبني المرونة حيث لا تُباع.
دورة حياة المشروع الصناعي
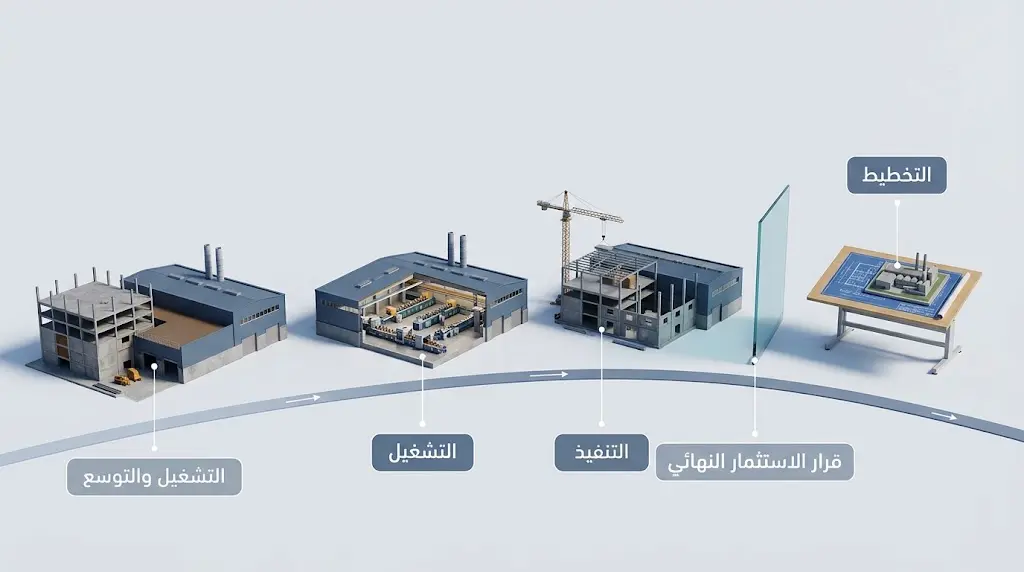
يمر المشروع الصناعي بأربع مراحل تتباين فيها طبيعة القرارات والمخاطر. تبدأ مرحلة التخطيط بتوليد الفكرة من فجوة سوقية أو مورد متاح أو تقنية جديدة، وتنتهي بقرار الاستثمار النهائي (Final Investment Decision) بعد اكتمال دراسات الجدوى وترتيب التمويل. والقرار هنا نقطة اللاعودة الاقتصادية؛ فما يُنفق قبله مبالغ محدودة على الدراسات، وما يُنفق بعده تكاليف غارقة.
تشمل مرحلة التنفيذ اختيار الموقع والتصميم الهندسي التفصيلي والترخيص والبناء وتوريد المعدات وتركيبها ثم التشغيل التجريبي (Commissioning) الذي يُكتشف فيه عادةً ما غفلت عنه التصاميم. وهذه المرحلة هي الأكثر عرضة لتجاوز التكاليف والجداول الزمنية، وكل شهر تأخير يعني شهراً إضافياً من فوائد القروض دون إيراد.
ثم تأتي مرحلة التشغيل التي ينتقل فيها المصنع تدريجياً من نسب استخدام منخفضة إلى طاقته المصممة خلال ما يُعرف بمنحنى التعلم (Learning Curve)، وتصبح الأولوية لـإدارة الجودة والتكلفة والتحسين المستمر. وتُغلق الدورة بمرحلة التوسع أو التصفية: فإما أن يبرر الطلب المتنامي واستهلاك الطاقة الكاملة قراراً استثمارياً جديداً، أو يُشير تآكل الهوامش وتقادم التقنية إلى ضرورة إعادة الهيكلة أو الخروج. والمعيار الاقتصادي الصحيح لقرار الاستمرار ليس حجم ما أُنفق في الماضي، بل مقارنة التدفقات النقدية المستقبلية المتوقعة بقيمة الأصول عند التصفية؛ والتمسك بمشروع خاسر لأن “الكثير أُنفق عليه” هو ما يسميه الاقتصاديون مغالطة التكلفة الغارقة.
اقرأ أيضاً:
- الاقتصاد السلوكي: تقاطع علم النفس واتخاذ القرارات الاقتصادية
- الانحياز المعرفي: الأسباب، الأنواع، والتأثير على القرار
العوامل التي تحدد نجاح الاستثمار الصناعي أو إخفاقه
البيئة التشريعية والتنظيمية
تؤثر البيئة التشريعية في الاستثمار الصناعي عبر قناتين: التكلفة والقدرة على التنبؤ. فتعقيد الترخيص وتعدد الجهات الرقابية يرفع تكلفة الدخول ويطيل مرحلة التنفيذ، لكن الأثر الأخطر هو عدم القدرة على التنبؤ؛ إذ يستطيع المستثمر التكيف مع ضريبة مرتفعة معروفة مسبقاً، لكنه لا يستطيع التخطيط في بيئة تتغير فيها القوانين كل عامين. ولهذا تضمّن كثير من قوانين الاستثمار الحديثة بنود استقرار (Stabilization Clauses) تضمن للمستثمر بقاء النظام الضريبي والجمركي الذي دخل في ظله لفترة محددة. وتُعَدُّ الشفافية ومكافحة الفساد جزءاً من هذه المعادلة لأن الفساد ضريبة غير معلنة وغير قابلة للتنبؤ.
البنية التحتية والموقع: درس من الجبيل وينبع
تحتاج الصناعة إلى طاقة بسعر تنافسي وإمداد مستقر، وطرق وموانئ وسكك حديدية تنقل المدخلات والمنتجات، ومياه صناعية ومعالجة للنفايات. وتجمع المناطق الصناعية (Industrial Zones) هذه المتطلبات في موقع واحد مجهز مسبقاً فتخفّض عن المستثمر تكلفة البنية التحتية وزمن التنفيذ.
ويقدم النموذج السعودي في الجبيل وينبع مثالاً موثقاً على دور الموقع والبنية التحتية. فقد أُسست الهيئة الملكية للجبيل وينبع عام 1975 لبناء مدينتين صناعيتين من الصفر على الساحلين الشرقي والغربي، وكان المنطق الاقتصادي واضحاً: تحويل الغاز المصاحب لإنتاج النفط، الذي كان يُحرق هدراً، إلى لقيم لصناعة بتروكيميائية موجّهة للتصدير. وفّرت الدولة البنية التحتية الكاملة (موانئ، طاقة، مياه، سكن) واقتصرت على ذلك، وتركت الاستثمار في المصانع للشركات الوطنية والمشتركة. وتحولت الجبيل خلال أربعة عقود إلى واحدة من أكبر المدن الصناعية في العالم ومركز الصناعة البتروكيميائية السعودية. والدرس التحليلي هنا أن الميزة النسبية (لقيم رخيص) لا تتحول تلقائياً إلى صناعة؛ بل احتاجت إلى استثمار عام ضخم في البنية التحتية، وإلى موقع ساحلي يختصر تكلفة التصدير، وإلى تركيز جغرافي يسمح بتبادل المنتجات الوسيطة بين المصانع المتجاورة.
حجم السوق والطلب
تتوقف جدوى كثير من الصناعات على بلوغ حد أدنى من حجم الإنتاج يُعرف بالحجم الاقتصادي الأدنى (Minimum Efficient Scale)، تنخفض عنده التكلفة للوحدة إلى مستوى تنافسي. وإذا كان السوق المحلي أصغر من هذا الحجم، فلا بديل عن التصدير أو عن التكامل الإقليمي. وهذا بالضبط ما يفسر ضعف بعض الصناعات في الدول الصغيرة سكانياً، ويفسر لماذا تحتل اتفاقيات التجارة الإقليمية موقعاً مركزياً في الإستراتيجيات الصناعية. ويضاف إلى الحجم عنصر النمو: فمشروع يستهدف سوقاً ينمو بنسبة 5% سنوياً يحتمل أخطاء التقدير أكثر من مشروع يستهدف سوقاً راكداً.
التكنولوجيا والابتكار
يحدد مستوى التكنولوجيا ثلاثة أشياء في آن واحد: التكلفة للوحدة، وجودة المنتج، وعمر المشروع قبل التقادم. والمفاضلة الأساسية هي بين تقنية حديثة باهظة تعطي تكلفة تشغيل أقل، وتقنية أقدم رخيصة تعطي تكلفة تشغيل أعلى؛ والحسم يأتي من حساب القيمة الحالية لمجموع التكلفتين على عمر المشروع. أما نقل التكنولوجيا (Technology Transfer) فيتجاوز شراء الآلات إلى اكتساب القدرة على تشغيلها وتطويرها، ويحدث فعلياً عبر التدريب وعقود الترخيص والمشاريع المشتركة وروابط التوريد مع الشركات الأجنبية، لا عبر صفقة شراء واحدة.
الاستقرار الاقتصادي: كيف يؤثر التضخم وسعر الصرف في المصنع؟
يؤثر التضخم في المشروع الصناعي عبر مسارين متعاكسين: يرفع تكاليف المدخلات والأجور من جهة، ويرفع أسعار البيع من جهة أخرى؛ والمحصلة تعتمد على قدرة المصنع على تمرير الزيادة إلى العملاء، وهي قدرة تضعف في مواجهة منتجات مستوردة من بلدان ذات تضخم أدنى. أما أسعار الفائدة فتؤثر مباشرة في معدل الخصم وفي كلفة خدمة الديون، وقد رأينا في المثال الافتراضي كيف يقلب ارتفاعها أربع نقاط مئوية مشروعاً مجدياً إلى مشروع خاسر.
وسعر الصرف أكثر المتغيرات مكراً: فمصنع يستورد مدخلاته بالدولار ويبيع محلياً بالعملة الوطنية يخسر مع كل انخفاض في قيمة العملة، بينما مصنع يصدّر منتجاته ويستخدم مدخلات محلية يستفيد منه. ولهذا يُنصح المستثمر الصناعي بمطابقة هيكل عملات إيراداته مع هيكل عملات تكاليفه وديونه قدر الإمكان (التحوط الطبيعي)، لأن هذا أرخص وأكثر استمرارية من أدوات التحوط المالية.
اقرأ أيضاً:
- السياسة النقدية والمالية: الأدوات، الأهداف، والتأثير الاقتصادي
- الركود الاقتصادي: التعريف، الأسباب، والاستراتيجيات التلطيفية
دور الاستثمار الصناعي في التنمية الاقتصادية
ما أثر الاستثمار الصناعي في البطالة؟
يولّد المصنع وظائف مباشرة داخله، لكن أثره الأهم غير مباشر: وظائف لدى الموردين الذين يبيعون له المواد والخدمات (الروابط الخلفية)، ووظائف لدى من يستخدمون منتجاته مدخلاً لإنتاجهم (الروابط الأمامية)، ووظائف ناتجة عن إنفاق العاملين فيه رواتبهم في الاقتصاد المحلي (الأثر المضاعف – Multiplier Effect). وتشير دراسات الروابط بين القطاعات في اقتصادات عدة إلى أن الصناعات التحويلية تملك من هذه الروابط أكثر مما يملكه قطاع الخدمات أو الاستخراج، وهذا هو السبب التقليدي لتفضيلها في إستراتيجيات التنمية. غير أن حجم هذا الأثر يتناقص مع ارتفاع درجة الأتمتة، وهي نقطة سنعود إليها عند الحديث عن الاتجاهات المعاصرة.
اقرأ أيضاً: البطالة الهيكلية: الأسباب، الآثار، والحلول الممكنة
التنويع وتقليل الاعتماد على الريع
في الاقتصادات التي تعتمد على تصدير النفط أو المعادن أو منتج زراعي واحد، تتحول تقلبات سعر هذا المنتج إلى تقلبات في الإيرادات العامة والنمو والتوظيف. ويُعَدُّ الاستثمار الصناعي الأداة الرئيسة للخروج من هذا الوضع لأنه ينشئ مصادر دخل لا ترتبط بسعر المورد الخام، ويرفع نسبة الدخل الذي يولّده العمل والمعرفة مقابل الدخل الذي تولّده ملكية المورد. وتشترك رؤى التحول الاقتصادي الخليجية (رؤية السعودية 2030، رؤية الإمارات، رؤية عُمان 2040) في جعل رفع حصة الصناعة التحويلية من الناتج هدفاً كمياً معلناً، لأن هذا المؤشر تحديداً هو المقياس الأوضح للانتقال من اقتصاد ريعي إلى اقتصاد إنتاجي.
القيمة المضافة والميزان التجاري: تجربة صناعة السيارات في المغرب
عندما يُصدَّر خام الفوسفات أو النفط أو القطن، يحصل البلد على جزء يسير من القيمة النهائية للمنتجات التي تُصنع منه في الخارج. ويرفع الاستثمار الصناعي نصيب البلد من هذه القيمة بتصنيع المادة محلياً، ويحسّن الميزان التجاري بتخفيض الواردات (إحلال الواردات – Import Substitution) أو بزيادة الصادرات (التصنيع الموجّه للتصدير – Export-Oriented Industrialization).
وتُعَدُّ تجربة المغرب في صناعة السيارات من أوضح الأمثلة العربية الموثقة على التصنيع الموجه للتصدير. فقد انطلق التحول مع افتتاح مصنع رونو في منطقة طنجة المتوسط عام 2012، ثم مصنع مجموعة بي إس إيه (ستيلانتس حالياً) في القنيطرة عام 2019، وبُني حولهما نظام بيئي من مئات موردي المكونات. وتجاوزت صادرات قطاع السيارات المغربي 140 مليار درهم في عام 2023 وفق بيانات مكتب الصرف المغربي، ليصبح القطاع أول قطاع تصديري في البلاد متقدماً على الفوسفات ومشتقاته، وليغدو المغرب أكبر منتج للسيارات في القارة الإفريقية. والعناصر التي تضافرت هنا قابلة للتحليل: ميناء بحري على مسافة ساعات من أسواق أوروبا، ومنطقة اقتصادية خاصة بحوافز ضريبية ولوجستية، واتفاقيات تجارة حرة تتيح الدخول الجمركي الميسر إلى أوروبا، وبرامج تدريب مهني مخصصة للقطاع، ونسبة إدماج محلي (نسبة المكونات المصنعة في المغرب) جُعلت هدفاً سياسياً صريحاً وارتفعت تدريجياً. وفي المقابل، يبقى التحدي البنيوي أن القرار الإستراتيجي النهائي (أين يُنتَج الطراز التالي؟) يُتخذ في مقر الشركة الأم، لا في الرباط.
نقل التكنولوجيا وبناء رأس المال البشري
يُعَدُّ الاستثمار الصناعي، وخاصة الأجنبي المباشر، القناة العملية الأهم لنقل المعرفة التقنية والتنظيمية إلى الاقتصادات النامية. يحدث ذلك عبر تدريب العمالة المحلية على معايير إنتاج وجودة عالمية، وعبر اشتراطات الشركة الأم على مورديها المحليين التي ترفع مستواهم قسراً، وعبر انتقال المهندسين والمديرين لاحقاً إلى شركات محلية أو تأسيسهم شركاتهم الخاصة. لكن الأدلة التجريبية تُظهر أن هذه الآثار غير المباشرة (Spillovers) ليست تلقائية؛ فهي تعتمد على وجود قاعدة محلية من الكفاءات والشركات قادرة على الاستيعاب، وهو ما يسميه الاقتصاديون القدرة الاستيعابية (Absorptive Capacity). ومن دونها قد يبقى المصنع الأجنبي جزيرة معزولة تستورد كل شيء وتصدّر كل شيء دون أن يتسرب منها إلى الاقتصاد المحيط سوى الأجور.
كيف ينتقل أثر الاستثمار الصناعي من المصنع إلى الاقتصاد؟
الحد الذي يتوقف عنده النموذج الكلاسيكي للتصنيع
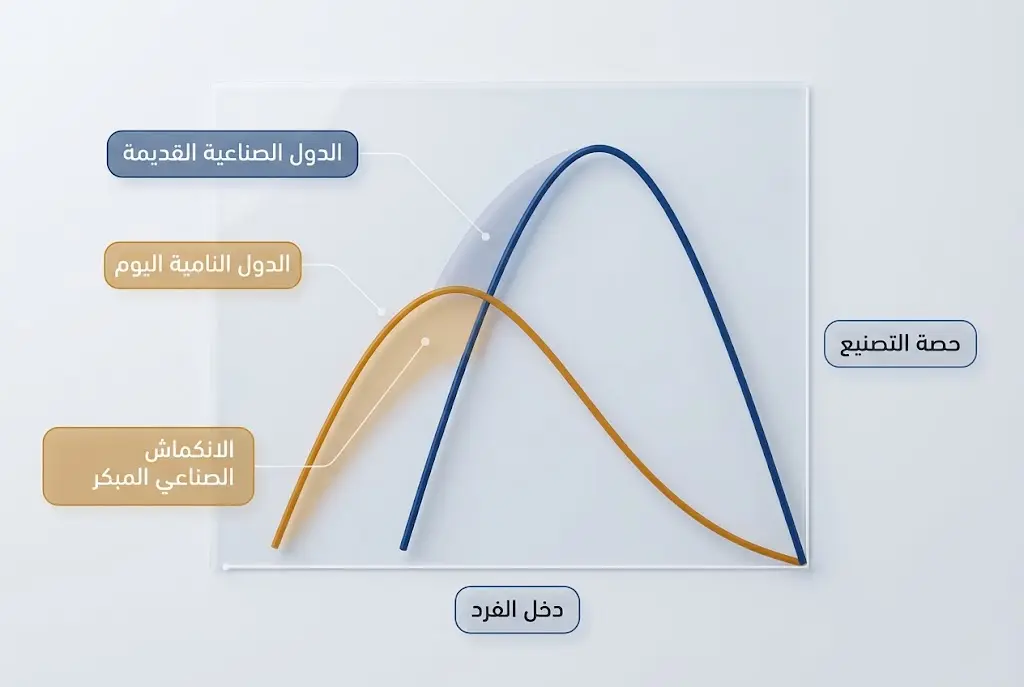
تفترض الرواية التمهيدية للتنمية الاقتصادية مساراً شبه حتمي: تنتقل العمالة من الزراعة إلى الصناعة، فترتفع حصة التصنيع من الناتج والتوظيف إلى ذروة تبلغ ثلثاً أو أكثر، ثم تبدأ بالانخفاض لصالح الخدمات بعد بلوغ مستويات دخل مرتفعة. هذا ما حدث في بريطانيا وألمانيا والولايات المتحدة ثم في اليابان وكوريا الجنوبية، وهو ما يجعل الدول النامية تتوقع أن الاستثمار الصناعي سيقودها إلى المسار نفسه.
غير أن الأبحاث الكمية في اقتصاد التنمية خلال العقد الأخير تكشف عن قيد مهم في هذا النموذج. فقد أظهر داني رودريك، في دراسته المنشورة عام 2016 في مجلة Journal of Economic Growth، ما سماه الانكماش الصناعي المبكر (Premature Deindustrialization): الدول النامية اليوم تبلغ ذروة حصة التصنيع من التوظيف والناتج عند مستويات دخل للفرد أدنى بكثير مما بلغته الدول الصناعية القديمة، وعند حصص أقل، ثم تبدأ بالانخفاض قبل أن تجني الثمار الكاملة للتصنيع. ويُفسَّر ذلك بعاملين متضافرين: التقدم التكنولوجي السريع في التصنيع الذي يقلص الحاجة إلى العمالة لكل وحدة إنتاج، والانفتاح التجاري الذي يجعل البلدان النامية تستورد المنتجات الصناعية الرخيصة من الاقتصادات الآسيوية بدلاً من إنتاجها. وتظهر أهمية هذه النتيجة للمستثمر وصانع السياسة معاً: فهي تعني أن الاستثمار الصناعي في الدول النامية لا يمكنه الاعتماد على الحماية الطبيعية التي وفرتها تكاليف النقل العالية في القرن التاسع عشر، ولا على كثافة التوظيف التي ميزت الصناعة في القرن العشرين؛ وأن القطاعات الصناعية التي تُنشأ اليوم يجب أن تكون تنافسية عالمياً منذ البداية، وأن الأثر التوظيفي المتوقع منها ينبغي أن يُقدَّر بتحفظ أكبر مما تفعله الخطابات التنموية التقليدية. ويبقى حجم هذه الظاهرة وتباينها بين الأقاليم موضع بحث مستمر، لكن اتجاهها العام لم يعد محل خلاف جوهري بين الباحثين.
اقرأ أيضاً: الهجرة من الريف إلى الحضر: الدوافع، الآثار، واستراتيجيات التخفيف
السياسة الصناعية ودور الدولة
المفهوم والأدوات
السياسة الصناعية (Industrial Policy) هي مجموعة التدخلات الحكومية المقصودة لتغيير بنية الاقتصاد الإنتاجية باتجاه قطاعات أو أنشطة محددة. وتُميَّز السياسات الأفقية التي تحسّن بيئة الأعمال لجميع القطاعات (البنية التحتية، التعليم الفني، تبسيط الترخيص، استقرار الاقتصاد الكلي) عن السياسات الرأسية أو الموجَّهة التي تستهدف قطاعات بعينها بحوافز ضريبية أو منح أو قروض ميسّرة أو حماية جمركية أو مشتريات حكومية تفضيلية أو مشاركة مباشرة في رأس المال. والمبرر النظري للتدخل هو وجود إخفاقات في السوق (Market Failures): فالمستثمر الأول في قطاع جديد يتحمل وحده تكلفة اكتشاف ما إذا كان البلد قادراً على إنتاج هذا المنتج تنافسياً، بينما يستفيد من هذا الاكتشاف كل من يأتي بعده، فيكون الاستثمار في الاكتشاف أقل من المستوى الأمثل اجتماعياً. وتوجد إخفاقات تنسيق أيضاً: مصنع السيارات لا يُبنى دون موردي مكونات، وموردو المكونات لا يأتون دون مصنع سيارات، ويحتاج كسر هذه الحلقة إلى جهة تنسق بين الطرفين.
ولا تقتصر السياسة الصناعية الحديثة على تقديم الإعانات أو حماية المنتج المحلي، بل تشمل بناء منظومة متكاملة لاكتشاف القطاعات القابلة للنمو وتطويرها ومراجعة نتائجها دورياً. وتتضمن هذه المنظومة تمويل البحث والتطوير، وتوفير مختبرات اعتماد ومواصفات، وربط الجامعات بالمصانع، وإنشاء برامج لتطوير الموردين المحليين، وتسهيل وصول الشركات الصغيرة إلى سلاسل القيمة الكبرى. كما يمكن للحكومة استخدام المشتريات العامة بصورة إستراتيجية لخلق طلب أولي على المنتجات الجديدة، شريطة ألا تتحول المشتريات إلى حماية دائمة لمنتجات غير قادرة على المنافسة.
ويكمن الفارق بين السياسة الصناعية الفعالة والسياسة الريعية في وجود آلية للتجربة والتقييم والخروج. فالقطاع المستهدف ينبغي أن يحصل على دعم محدد المدة ومشروط بمؤشرات أداء قابلة للقياس، مثل نمو الصادرات، وزيادة الإنتاجية، ونسبة المكونات المحلية، وعدد الموردين الجدد، والإنفاق على البحث والتطوير. وإذا لم تتحسن النتائج خلال فترة معلومة، ينبغي تخفيض الدعم أو إلغاؤه. وبهذا تصبح السياسة الصناعية عملية تعلم مؤسسي مستمرة، لا قراراً نهائياً باختيار «قطاعات رابحة» لا يخضع للمراجعة.
- البنية التحتية
- التعليم الفني
- تبسيط الترخيص
- استقرار الاقتصاد الكلي
- حوافز ضريبية ومنح
- قروض ميسّرة
- حماية جمركية
- مشتريات حكومية تفضيلية
- مشاركة مباشرة في رأس المال
- مناطق صناعية ومناطق اقتصادية خاصة (SEZ)
ما الفرق بين المنطقة الصناعية والمنطقة الاقتصادية الخاصة؟
المنطقة الصناعية قطعة أرض مجهزة بالبنية التحتية (طرق، كهرباء، مياه، معالجة) تُخصَّص للمنشآت الصناعية وتُدار بواسطة هيئة عامة أو مطور خاص؛ وميزتها لوجستية وتنظيمية في المقام الأول. أما المنطقة الاقتصادية الخاصة (Special Economic Zone – SEZ) فتضيف إلى ذلك نظاماً قانونياً وجمركياً وضريبياً مختلفاً عن بقية البلاد: إعفاءات جمركية على المدخلات، وإعفاءات ضريبية مؤقتة، وإجراءات مبسطة عبر نافذة واحدة، وأحياناً تشريعات عمل وملكية مغايرة. أحصى تقرير الاستثمار العالمي الصادر عن الأونكتاد (UNCTAD) عام 2019 نحو 5,400 منطقة اقتصادية خاصة في 147 اقتصاداً حول العالم، وهو رقم تضاعف خلال عقدين. لكن المراجعات التقييمية، ومنها المراجعة التشغيلية التي أعدها البنك الدولي عام 2017، تخلص إلى أن نسبة كبيرة من هذه المناطق لم تحقق ما وُعدت به، وأن النجاح ارتبط بعوامل محددة: موقع قرب موانئ وأسواق، وتكامل مع الاقتصاد المحلي بدلاً من العزلة عنه، وإدارة مهنية مستقلة عن التقلبات السياسية. والمنطقة التي تقوم على الإعفاء الضريبي وحده تجتذب استثمارات تغادر بانتهاء الإعفاء.
| وجه المقارنة | المنطقة الصناعية | المنطقة الاقتصادية الخاصة (SEZ) |
|---|---|---|
| التعريف | أرض مجهزة بالبنية التحتية تُخصَّص للمنشآت الصناعية | منطقة تضيف إلى البنية التحتية نظاماً قانونياً وجمركياً وضريبياً مختلفاً |
| الميزة الرئيسة | لوجستية وتنظيمية | تنظيمية وضريبية وجمركية |
| البنية التحتية | طرق وكهرباء ومياه ومعالجة | البنية نفسها مضافاً إليها نظام خاص |
| النظام الجمركي والضريبي | النظام العام للبلاد | إعفاءات جمركية على المدخلات وإعفاءات ضريبية مؤقتة |
| الإجراءات | وفق الإجراءات العامة | مبسطة عبر نافذة واحدة |
| الإدارة | هيئة عامة أو مطور خاص | يُفضَّل أن تكون مهنية ومستقلة عن التقلبات السياسية |
| عوامل النجاح | تجهيز مسبق يخفّض تكلفة البنية التحتية وزمن التنفيذ | موقع قرب الموانئ والأسواق وتكامل مع الاقتصاد المحلي |
| أبرز نقاط الضعف | لا تعالج تعقيد الإطار القانوني العام | الاعتماد على الإعفاء وحده يجتذب استثماراً يغادر بانتهائه |
لماذا تفشل بعض المشاريع الصناعية رغم دعم الدولة لها؟
يعود النقاش حول فاعلية التدخل الحكومي إلى عقود، لكنه اكتسب بُعداً جديداً مع ما يُسمى عودة السياسة الصناعية. فقد رصد مرصد السياسات الصناعية الجديدة، وهو مشروع مشترك بين صندوق النقد الدولي ومبادرة Global Trade Alert، أكثر من 2,500 تدخل حكومي ذي طابع صناعي حول العالم في عام 2023 وحده، معظمها في الاقتصادات الكبرى. وتُلخّص مراجعة حديثة أعدها ريكا يوهاس وناثان لين وداني رودريك (2023) ما تغيّر في الأدبيات الاقتصادية: الأدلة التجريبية الأحدث، التي تستخدم أساليب أدق في عزل الأثر السببي، تُظهر أن السياسة الصناعية يمكن أن تنجح في حالات محددة أكثر مما افترضته النظرة المتشككة السائدة في التسعينيات، لكن نجاحها مشروط بتصميمها لا بمجرد وجودها.
ومن هنا تأتي الإجابة عن سؤال فشل المشاريع المدعومة. يفشل المشروع الصناعي رغم الدعم عندما يكون الدعم هو سبب وجوده لا مكملاً لجدواه؛ أي عندما يُبنى المصنع لأن الأرض مجانية والضريبة معفاة، لا لأن المنتج تنافسي. ويفشل عندما يُمنح الدعم دون شروط أداء قابلة للقياس (حصة تصديرية، نسبة قيمة مضافة محلية، إنتاجية) ودون آلية لسحبه عند الإخفاق، فيتحول إلى ريع دائم يحمي عدم الكفاءة. ويفشل عندما تُختار القطاعات المدعومة بمنطق المحسوبية أو الوجاهة لا بمنطق الميزة النسبية الكامنة. ويفشل أخيراً عندما تنجح السياسة في جذب المصنع لكنها تُهمل ما حوله: طرق، عمالة مدربة، موردون، إجراءات جمركية سريعة. والحجة المضادة للتدخل تبقى وجيهة: الحكومات لا تملك معلومات أفضل من السوق عن القطاعات الواعدة، والدعم يُموَّل من ضرائب تقع على قطاعات أخرى قد تكون أكثر كفاءة، وتجربة إحلال الواردات في أميركا اللاتينية بين الخمسينيات والثمانينيات أنتجت صناعات محمية غير قادرة على المنافسة. أما تجارب شرق آسيا فحققت نجاحاً لأنها ربطت الدعم بالأداء التصديري، أي بامتحان خارجي لا تستطيع الشركة المحمية التلاعب به.
كوريا الجنوبية: الدعم المشروط بالتصدير وبناء القدرات المحلية
تقدم كوريا الجنوبية مثالاً بارزاً على سياسة صناعية ربطت الحماية المؤقتة باختبار خارجي هو القدرة على التصدير. فمنذ ستينيات القرن العشرين، وجهت الدولة الائتمان والبنية التحتية والدعم الإداري إلى مجموعات صناعية محلية، لكنها لم تتركها تعمل في سوق محلية محمية indefinitely؛ بل جعلت تحقيق أهداف التصدير والإنتاجية شرطاً لاستمرار كثير من أشكال الدعم. وسمح هذا النموذج للشركات الكورية بالانتقال تدريجياً من الصناعات الخفيفة، مثل النسيج، إلى الصلب وبناء السفن والسيارات والإلكترونيات. ولم يكن النجاح نتيجة الدعم وحده، بل نتيجة الجمع بين الانضباط التصديري، والاستثمار في التعليم، وتطوير الموردين، ونقل التكنولوجيا، ورفع القدرة المحلية على البحث والتطوير. وتوضح التجربة أن الحماية يمكن أن تكون أداة تعلم مؤقتة إذا ارتبطت بمؤشرات أداء قابلة للتحقق، لكنها تتحول إلى عبء إذا استمرت دون ضغط تنافسي.
تايوان: المؤسسات الوسيطة ودعم الشركات الصغيرة
تختلف التجربة التايوانية عن النموذج الكوري في اعتمادها بدرجة أكبر على شبكة واسعة من الشركات الصغيرة والمتوسطة، وعلى مؤسسات وسيطة ساعدت هذه الشركات في الوصول إلى التكنولوجيا والأسواق الخارجية. وأسهم معهد بحوث التكنولوجيا الصناعية، إلى جانب برامج نقل التكنولوجيا والتدريب، في تقليص الفجوة بين الشركات المحلية والتقنيات العالمية. ثم تطورت هذه القاعدة الصناعية من الصناعات الإلكترونية البسيطة إلى مكونات الحواسيب وأشباه الموصلات، وصولاً إلى نموذج شركة تايوان لصناعة أشباه الموصلات التي تخصصت في التصنيع التعاقدي المتقدم. والدرس المهم هو أن الاستثمار الصناعي لا يحتاج دائماً إلى شركة وطنية عملاقة؛ فقد يكون بناء شبكة من الشركات الصغيرة المتخصصة، المرتبطة بمؤسسات بحث وتمويل وتصدير، أكثر قدرة على خلق مرونة صناعية واسعة.
سنغافورة: الموقع والحوكمة والاستثمار الأجنبي الموجه
اعتمدت سنغافورة على نموذج مختلف نسبياً، إذ لم يكن سوقها المحلي كافياً لإنشاء قاعدة صناعية كبيرة، فركزت على جذب الشركات متعددة الجنسيات إلى قطاعات موجهة للتصدير. ووفرت الدولة مناطق صناعية وموانئ متقدمة وإدارة جمركية فعالة وتعليماً فنياً، كما أنشأت هيئة التنمية الاقتصادية لتنسيق جذب المستثمرين وربط الحوافز بخطط واضحة للارتقاء التكنولوجي. ومع مرور الوقت، انتقلت سنغافورة من الصناعات كثيفة العمالة إلى الإلكترونيات والكيماويات الدقيقة والدواء والهندسة المتقدمة. وتوضح التجربة أن الاستثمار الأجنبي لا يصبح محركاً للتنمية إلا إذا ارتبط ببنية مؤسسية قادرة على استقطاب الأنشطة ذات القيمة الأعلى، وتدريب العمالة المحلية، وتشجيع الشركات الأجنبية على إنشاء وظائف تقنية ومراكز بحث وتطوير، لا الاكتفاء بالتجميع البسيط.
اقرأ أيضاً:
- الرأسمالية والاشتراكية: مقارنة بين النظم الاقتصادية
- عجز الميزانية (Deficit): المفهوم، الأنواع، والتأثير الاقتصادي
الاستثمار الصناعي في العالم العربي
الواقع والفجوة
تضع التقديرات الواردة في التقرير الاقتصادي العربي الموحد، الذي يصدره صندوق النقد العربي بالاشتراك مع مؤسسات العمل العربي المشترك، حصة الصناعات التحويلية في حدود عُشر الناتج المحلي الإجمالي العربي، وهو ما يقل عن المتوسط العالمي الذي يقدّره البنك الدولي بنحو 16% للسنوات الأخيرة. ويخفي هذا المتوسط العربي تبايناً كبيراً: فدول مثل مصر والمغرب وتونس والأردن والبحرين تقترب حصصها من المتوسط العالمي أو تدور حوله، بينما تنخفض الحصة إلى ما دون 10% في عدد من الاقتصادات النفطية، وتنخفض كثيراً في الدول التي تعاني نزاعات. وينبغي قراءة هذه الأرقام بحذر منهجي لأن جزءاً من “الصناعة التحويلية” في الدول النفطية هو تكرير النفط والبتروكيميائيات، أي أنشطة ترتبط هي الأخرى بالمورد الخام.
وتكشف بعض المؤشرات التفصيلية عن اتساع الفجوة بين أهمية الصناعة في الاقتصادات العربية وبين قدرتها على توليد القيمة المضافة والتوظيف. فقد بلغت مساهمة الصناعة التحويلية نحو 11.4% من الناتج المحلي الإجمالي العربي وفق بعض التقديرات التجميعية العربية، مع اختلاف واضح بين الدول وطريقة احتساب المؤشر. وفي المقابل، تشير بيانات سوق العمل في عدد من الاقتصادات العربية إلى أن الوظائف الصناعية المباشرة لا تتجاوز نحو 33.2% من العمالة في بعض التجمعات الصناعية أو القطاعات الأوسع المرتبطة بالإنتاج، وهي نسبة لا ينبغي تعميمها على العالم العربي بأكمله دون تحديد الدولة والقطاع وسنة القياس. وتوضح هذه الأرقام أن ارتفاع قيمة الإنتاج الصناعي لا يعني بالضرورة ارتفاعاً مماثلاً في التوظيف، خصوصاً في الصناعات كثيفة رأس المال مثل التكرير والبتروكيميائيات.
التحديات الهيكلية الخاصة بالمنطقة
تتقاسم الاقتصادات العربية، رغم تباينها، ثلاثة تحديات بنيوية. الأول هو الاعتماد على المواد الوسيطة المستوردة في كثير من الصناعات التحويلية، مما يجعل القيمة المضافة المحلية أقل مما يوحي به حجم الإنتاج ويجعل المصانع رهينة سعر الصرف. والثاني هو ضعف التكامل الصناعي العربي؛ فالتجارة البينية العربية تبقى حصة صغيرة من التجارة الخارجية الإجمالية للدول العربية رغم اتفاقية منطقة التجارة الحرة العربية الكبرى، مما يحرم الصناعات من السوق الإقليمية الواسعة التي تحتاجها لبلوغ الحجم الاقتصادي الأدنى. والثالث هو محدودية الإنفاق على البحث والتطوير الذي يبقى في معظم الدول العربية دون 1% من الناتج، أي أقل من نصف المتوسط العالمي، وهو ما يحصر الصناعة في تقليد المنتجات لا تطويرها.
ماذا تعني الأهداف الكمية للإستراتيجيات الصناعية الجديدة؟
أطلقت المملكة العربية السعودية في أكتوبر 2022 الإستراتيجية الوطنية للصناعة التي تستهدف رفع الناتج المحلي الصناعي إلى 895 مليار ريال بحلول عام 2035، أي ما وصفته الإستراتيجية بمضاعفته ثلاث مرات، ورفع عدد المصانع إلى نحو 36 ألف مصنع، ورفع الصادرات الصناعية إلى 557 مليار ريال. ولفهم ما تعنيه هذه الأهداف عملياً، يمكن اشتقاق معدل النمو السنوي المركب (CAGR) الذي تتطلبه المضاعفة ثلاث مرات، وفق المعادلة:
CAGR = (Vfinal / Vinitial)1/n − 1 = 31/n − 1
وتُعطي هذه الحسابات التي أجراها المقال (وليست رقماً منشوراً في الإستراتيجية) أن مضاعفة الناتج ثلاث مرات على مدى 15 سنة تتطلب نمواً سنوياً مركباً يبلغ نحو 7.6%، وعلى مدى 13 سنة (إذا احتُسب من سنة الإطلاق 2022) نحو 8.8%. ويكشف هذا الاشتقاق عن حجم التحدي: فمعدلات النمو هذه تقارب أو تفوق ما حققته الاقتصادات الآسيوية الصناعية في ذروة تصنيعها، وينبغي تحقيقها على نحو متواصل لأكثر من عقد دون انقطاع. والنتيجة ليست حكماً على قابلية الهدف للتحقق، بل توضيح لأن إستراتيجية من هذا النوع تعني فعلياً ضرورة أن يتجاوز الاستثمار الصناعي الجديد كل سنة ما استُهلك من رأس المال القائم بهامش كبير، وأن تبقى البيئة الكلية (أسعار الطاقة، التمويل، الترخيص) داعمة طوال المدة.
اقرأ أيضاً:
- الدالة الأسية (Exponential Function): المفهوم، الخصائص، والتطبيقات
- حاسبة النسبة المئوية الدقيقة: مع دليل القوانين الرياضية وطرق الحساب الذهني
وتسير إستراتيجيات أخرى في اتجاه مماثل: المنطقة الاقتصادية لقناة السويس في مصر التي تراهن على الموقع اللوجستي لجذب صناعات موجّهة للتصدير، ومشروع “اصنع في الإمارات” الذي يستهدف رفع مساهمة الصناعة في الناتج، وبرامج التسريع الصناعي في المغرب التي بُنيت حولها تجربة السيارات والطيران. والقاسم المشترك التحليلي بين هذه المبادرات هو الانتقال من منطق إحلال الواردات الحمائي، الذي ساد في المنطقة بين الستينيات والثمانينيات، إلى منطق التصنيع الموجّه للتصدير المرتبط بسلاسل القيمة العالمية.
تحليل SWOT لثلاثة قطاعات صناعية عربية
يمكن استخدام تحليل SWOT لتجنب التعامل مع الصناعة العربية بوصفها قطاعاً واحداً متجانساً. ففي قطاع البتروكيماويات تتمثل نقاط القوة في توافر اللقيم والطاقة ورأس المال والبنية التصديرية، بينما تتمثل نقاط الضعف في الاعتماد على مورد خام واحد، وتقلب الأسعار، وارتفاع الانبعاثات، ومحدودية تنويع المنتجات النهائية. وتتمثل الفرص في إنتاج المواد الكيميائية المتخصصة والبلاستيك الهندسي والمواد الوسيطة، أما التهديدات فتشمل التحول العالمي بعيداً عن الوقود الأحفوري، واشتراطات الكربون، والمنافسة من الولايات المتحدة وآسيا.
أما قطاع الصناعات الغذائية فتتمثل قوته في اتساع الطلب المحلي والإقليمي، وقرب بعض الدول العربية من الأسواق الأوروبية والأفريقية، وإمكان تشغيل الشركات الصغيرة والمتوسطة. وتشمل نقاط الضعف الاعتماد على استيراد الحبوب والزيوت ومدخلات التعبئة، وتفاوت معايير الجودة، وضعف سلاسل التبريد. وتتمثل الفرص في الأغذية المعالجة والمنتجات الحلال والتصدير الإقليمي، بينما تشمل التهديدات تقلب أسعار الغذاء وشح المياه والمنافسة من المنتجين ذوي التكلفة الأقل.
وفي قطاع السيارات ومكوناتها تكمن نقاط القوة في الموقع الجغرافي لبعض الدول العربية، واتفاقيات التجارة، وانخفاض تكلفة العمالة نسبياً، وإمكان الاندماج في سلاسل القيمة العالمية. أما نقاط الضعف فتشمل محدودية البحث والتطوير واعتماد القرار الإستراتيجي على الشركات الأم، إضافة إلى ضعف بعض موردي المكونات المحليين. وتتمثل الفرص في السيارات الكهربائية والبطاريات والأسلاك والبرمجيات، فيما تشمل التهديدات التحول السريع في التكنولوجيا، والمنافسة من تركيا وشرق أوروبا وآسيا، واحتمال انتقال الشركات إلى مواقع تقدم حوافز أكبر.
ويُظهر هذا التحليل أن السياسة الصناعية لا ينبغي أن تمنح الحوافز للقطاعات جميعها بالطريقة نفسها؛ فالبتركيميائيات تحتاج إلى تنويع تقني وخفض للكربون، والصناعات الغذائية تحتاج إلى لوجستيات ومعايير وسلاسل تبريد، بينما تحتاج صناعة السيارات إلى تطوير الموردين والمهارات والهندسة.
التحديات التي تواجه الاستثمار الصناعي
لا تقتصر تحديات الاستثمار الصناعي على صعوبة الحصول على التمويل أو ارتفاع كلفة البنية التحتية، بل تتوزع على مراحل دورة المشروع كلها. ففي مرحلة التأسيس، قد يؤدي ضعف المعلومات السوقية أو المبالغة في تقدير الطلب إلى اختيار طاقة إنتاجية أكبر من قدرة السوق على الاستيعاب. وفي مرحلة التنفيذ، تؤدي تأخيرات التراخيص أو استيراد المعدات أو إنشاء البنية التحتية إلى تضخم التكلفة قبل بدء تحقيق أي إيراد. أما في مرحلة التشغيل، فقد تظهر مشكلات انخفاض الاستخدام الفعلي للطاقة الإنتاجية، أو ارتفاع نسبة المنتجات المعيبة، أو صعوبة الوصول إلى العمالة الفنية، أو عجز المشروع عن تحصيل مستحقاته في الوقت المناسب.
وتواجه المشاريع الصناعية الصغيرة والمتوسطة تحدياً إضافياً يتمثل في ضعف قدرتها على تحمل الصدمات. فارتفاع سعر مادة خام رئيسة أو تأخر دفعة من أحد العملاء قد يخلق أزمة سيولة فورية، حتى لو كان المشروع مربحاً على أساس سنوي. كما يصعب على هذه المشاريع التفاوض مع الموردين والمصارف وشركات التأمين بشروط مماثلة لتلك التي تحصل عليها الشركات الكبرى. ولهذا تحتاج السياسة العامة إلى أدوات مخصصة، مثل ضمانات القروض، والتأمين على الائتمان التجاري، ومراكز الخدمات الصناعية المشتركة، وبرامج شراء جماعي للمواد والمدخلات.
ويظهر تحدٍ آخر في ضعف الروابط بين الشركات الأجنبية والاقتصاد المحلي. فقد ينجح البلد في جذب مصنع للتجميع، لكن القيمة المضافة المحلية تبقى محدودة إذا استورد المصنع معظم مكوناته، ولم تنشأ حوله شبكة من الموردين المحليين. ويتطلب تجاوز هذه المشكلة برامج لتأهيل الموردين، ونقل المواصفات الفنية، ومساعدتهم على الحصول على شهادات الجودة، وربطهم بعقود طويلة الأجل. ومن دون هذه الروابط قد ترتفع الصادرات الصناعية من الناحية الإحصائية، دون أن يوازيها ارتفاع مماثل في المعرفة المحلية أو القيمة المضافة.
كما يفرض التحول البيئي تحدياً مالياً وتقنياً متزايداً. فالمصنع الجديد لا يواجه فقط تكلفة الآلات والأرض والطاقة، بل يحتاج إلى أنظمة معالجة الانبعاثات والمياه والنفايات، وإلى قياس بصمته الكربونية والامتثال لمتطلبات الأسواق الخارجية. وقد يؤدي تجاهل هذه المتطلبات إلى فقدان الأسواق التصديرية أو ارتفاع تكلفة التمويل أو ضرورة إجراء استثمارات تصحيحية مكلفة في وقت لاحق. ومن ثم أصبحت الاستدامة البيئية جزءاً من إدارة المخاطر الصناعية، وليست مجرد بند منفصل في ملف الترخيص.
الاتجاهات المعاصرة التي تعيد تشكيل الاستثمار الصناعي
الثورة الصناعية الرابعة: ما الذي يتغير في قرار الاستثمار؟
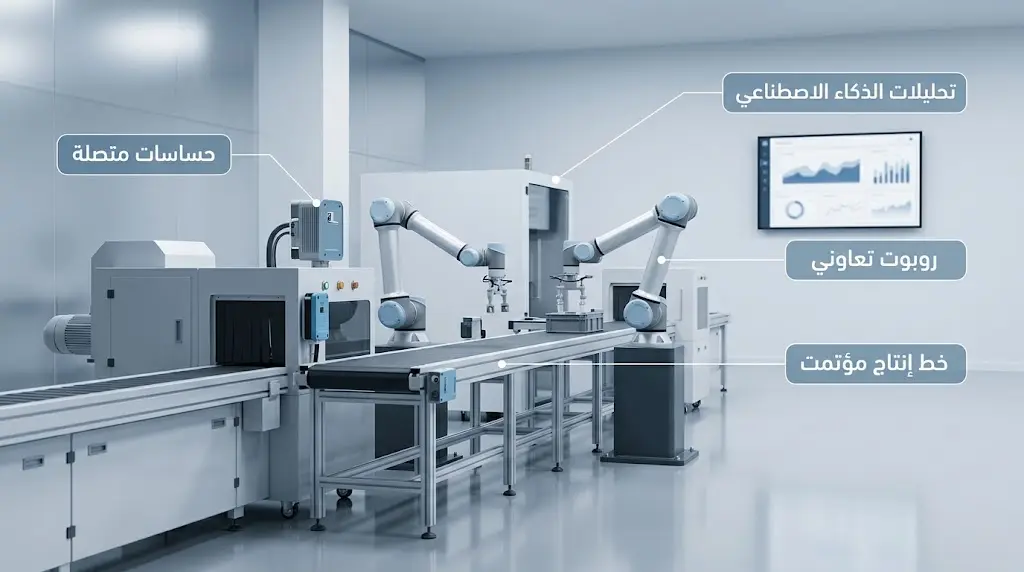
يشير مصطلح الثورة الصناعية الرابعة (Industry 4.0) إلى دمج الأنظمة السيبرانية الفيزيائية في التصنيع: حساسات متصلة (إنترنت الأشياء الصناعي) تجمع بيانات من كل آلة، وتحليلات وذكاء اصطناعي يتنبأ بالأعطال قبل وقوعها ويحسّن معايير التشغيل، وروبوتات تعاونية وتصنيع إضافي (طباعة ثلاثية الأبعاد) يتيحان إنتاجاً مرناً بكميات أصغر. ويوثق المنتدى الاقتصادي العالمي، عبر شبكة المصانع المنارة (Global Lighthouse Network) التي ضمت أكثر من 150 منشأة حول العالم بحلول 2024، تحسينات موثقة في الإنتاجية وخفض الهدر والطاقة في المصانع التي تبنّت هذه التقنيات على نطاق كامل.
يغيّر هذا التحول قرار الاستثمار في ثلاثة اتجاهات. فهو يرفع حصة التكنولوجيا والبرمجيات في التكلفة الاستثمارية على حساب المباني والهياكل، ويقصّر عمر التقنية قبل التقادم مما يرفع معدل الإهلاك المطلوب، ويضعف الميزة التنافسية القائمة على العمالة الرخيصة وحدها لأن تكلفة العمل تصبح حصة أصغر من التكلفة الكلية. والنتيجة الأخيرة تفسر جزئياً ظاهرة الانكماش الصناعي المبكر التي سبق شرحها، وتعني للدول العربية أن منافسة آسيا على التصنيع كثيف العمالة ليست إستراتيجية واعدة، وأن المنافسة الممكنة تكون في الصناعات التي تستفيد من ميزة الطاقة أو الموقع أو المواد الخام أو القرب من أسواق بعينها.
التصنيع الأخضر والاقتصاد الدائري
لم تعد الاعتبارات البيئية بنداً هامشياً في دراسة الجدوى. فالتصنيع الأخضر (Green Manufacturing) يشمل خفض استهلاك الطاقة والانبعاثات واستخدام الطاقة المتجددة والمدخلات المعاد تدويرها، والاقتصاد الدائري (Circular Economy) يعيد تصميم المنتج والعملية بحيث تصبح مخرجات مصنع مدخلات لآخر. وتدخل هذه الاعتبارات في الجدوى من ثلاث بوابات: اشتراطات التمويل (البنوك التنموية وصناديق كثيرة لا تموّل مشاريع عالية الانبعاثات)، واشتراطات الأسواق التصديرية (آلية تعديل حدود الكربون في الاتحاد الأوروبي التي بدأت مرحلتها الانتقالية في 2023 وتفرض تكلفة كربونية على واردات الحديد والأسمنت والألمنيوم والأسمدة وغيرها من مصادر ذات انبعاثات مرتفعة)، وتكلفة الطاقة نفسها التي أصبحت الطاقة الشمسية فيها الأرخص في كثير من المواقع العربية. ويعني ذلك أن مصنع الأسمدة أو الألمنيوم الذي يُبنى اليوم في المنطقة العربية ينبغي أن يُقيَّم بسيناريو يتضمن سعراً للكربون حتى لو لم يكن مفروضاً محلياً، لأن أسواقه التصديرية ستفرضه.
اقرأ أيضاً:
- الاقتصاد الأخضر (Green Economy): المفهوم، المبادئ، والتطبيقات
- التغير المناخي: ما أسبابه وكيف يهدد حياتنا ومستقبلنا؟
لماذا تعيد الدول توطين الصناعة؟
كشفت جائحة كوفيد-19 ثم الحرب في أوكرانيا والتوترات التجارية بين الولايات المتحدة والصين عن هشاشة سلاسل الإمداد العالمية المفرطة في الطول والتركيز. وأعادت الحكومات الكبرى اكتشاف السياسة الصناعية بوصفها أداة أمن قومي: فقانون الرقائق والعلوم الأميركي (CHIPS and Science Act) لعام 2022 خصص نحو 52.7 مليار دولار لدعم تصنيع أشباه الموصلات محلياً، بينما خصص قانون خفض التضخم حوافز ضخمة للصناعات الخضراء، وأطلق الاتحاد الأوروبي تشريعات مماثلة. وتظهر ظواهر إعادة التوطين (Reshoring) والتوطين القريب (Nearshoring) والتوطين لدى الحلفاء (Friend-shoring) بوصفها إعادة رسم لخريطة الاستثمار الصناعي العالمي على أساس الجغرافيا السياسية لا الكفاءة الاقتصادية وحدها.
تحمل هذه التحولات فرصاً ومخاطر للاقتصادات العربية. فالقرب الجغرافي من أوروبا يجعل المغرب ومصر وتونس مرشحة للتوطين القريب، وهو ما تجسده فعلياً تجربة السيارات المغربية. لكن سباق الدعم الحكومي بين الاقتصادات الكبرى يرفع الكلفة على الدول متوسطة الدخل التي تحاول جذب الاستثمار الصناعي نفسه بموارد مالية أقل بكثير، وقد يُفرغ ميزاتها التكاليفية من مضمونها.
اقرأ أيضاً: النزاع على بحر الصين الجنوبي: الجذور، الأطراف، والآثار
كيف تُجمع عناصر القرار الصناعي في تقييم واحد؟
لا ينبغي تقييم المشروع الصناعي من خلال مؤشر مالي منفرد أو من خلال حجم الدعم الحكومي وحده. فالتقييم المتكامل يجمع بين أربعة مستويات: أولاً، جدوى السوق والقدرة على بيع المنتج بسعر تنافسي؛ ثانياً، الجدوى الفنية والقدرة على تشغيل المعدات والحصول على المدخلات؛ ثالثاً، القدرة المالية على تحمل التأخير وتقلبات الأسعار وسداد الالتزامات؛ ورابعاً، الأثر الاقتصادي الأوسع، مثل نقل التكنولوجيا، وتطوير الموردين، وخلق الوظائف، وخفض الواردات أو زيادة الصادرات. وقد يكون المشروع ذا صافي قيمة حالية موجب، لكنه غير مرغوب اقتصادياً إذا كان يعتمد على دعم دائم أو يستنزف الموارد أو لا يخلق روابط محلية. وفي المقابل، قد يحتاج مشروع ذو أثر تنموي كبير إلى دعم مؤقت في مرحلة البداية، شرط أن تكون له خطة واضحة للوصول إلى المنافسة التجارية.
خرافات شائعة وحقائق علمية
❌ الخرافة: الاستثمار الصناعي حكر على الشركات العملاقة والمصانع الكبرى.
✅ الحقيقة: تشكّل المنشآت الصناعية الصغيرة والمتوسطة الغالبية العددية الساحقة من المصانع في جميع الاقتصادات تقريباً، وتدخل الصناعات الخفيفة (الأغذية، التعبئة، مواد البناء، الأثاث، الملابس) برؤوس أموال في متناول الأفراد والشركات الصغيرة. ما يتطلب رأسمالاً ضخماً هو الصناعات الثقيلة تحديداً، وليس الصناعة بإطلاق.
❌ الخرافة: الاستثمار الصناعي مضمون العائد لأنه “إنتاجي” ويقوم على أصول ملموسة.
✅ الحقيقة: الأصول الصناعية الملموسة هي بالتحديد ما يجعل المشروع أكثر خطورة لا أقل، لأنها متخصصة وغير قابلة لإعادة التوظيف (تكاليف غارقة)، ولأن تكاليفها الثابتة تستمر عندما يتراجع الطلب. ويُظهر تحليل الحساسية أن مشروعاً إيجابي المؤشرات قد ينقلب خاسراً بتغير متغير واحد بنسبة محدودة.
❌ الخرافة: حصول المشروع على حوافز حكومية دليل على جدواه.
✅ الحقيقة: الحوافز تخفّض التكلفة وتزيح المخاطر جزئياً، لكنها لا تخلق طلباً على منتج غير تنافسي. وتخلص المراجعات التقييمية للمناطق الاقتصادية الخاصة وبرامج الدعم الصناعي إلى أن المشاريع التي كان الحافز سبب وجودها الرئيس تغادر أو تتعثر بانتهائه، وأن الحوافز غير المشروطة بالأداء قد تجتذب استثمارات منخفضة الجودة.
❌ الخرافة: شراء أسهم شركة صناعية مدرجة في البورصة هو استثمار صناعي.
✅ الحقيقة: هذا استثمار مالي في ورقة مالية؛ تختلف مخاطره وسيولته وأفقه الزمني جذرياً عن امتلاك أصول إنتاجية وإدارتها. ولا يُحتسب في الحسابات القومية ضمن التكوين الرأسمالي الثابت إلا إذا استخدمت الشركة حصيلة إصدار الأسهم فعلياً في بناء طاقة إنتاجية جديدة.
اقرأ أيضاً:
- سوق الأسهم السعودي تداول: كيف تبدأ الاستثمار وما الذي يجب أن تعرفه؟
- سوء إدارة الاستثمار: الأخطاء الشائعة وكيفية تجنبها
التوصية العلمية من موقعنا
ابدأ من الطلب لا من الآلة. تُظهر منهجية دراسات الجدوى الصناعية أن أغلب الإخفاقات مصدرها تقدير مفرط للطلب أو للسعر، لا خلل فني في المعدات. تحليل الواردات التفصيلي لمنتج بعينه (الكمية، السعر عند الحدود، بلد المنشأ) هو أرخص وأصدق نقطة انطلاق لاكتشاف فجوة سوقية حقيقية.
اختبر الهامش لا الرقم. صافي قيمة حالية موجب لا يكفي؛ المعيار الأدق هو المسافة بين معدل العائد الداخلي ومعدل الخصم، ومقدار الانخفاض في المبيعات أو الارتفاع في التكاليف الذي يحتمله المشروع قبل أن ينقلب خاسراً. مشروع يفقد جدواه بتغير 15% في متغير واحد يحتاج إعادة تصميم لا تمويلاً.
احسب رأس المال العامل بدقة لا تقل عن دقة تكلفة الآلات. الفجوة النقدية في الأشهر الأولى من التشغيل، قبل أن تبلغ المبيعات والتحصيلات مستواها المستقر، هي القاتل الصامت للمشاريع الصناعية الناشئة، وتغفلها كثير من الدراسات التي تركز على التكلفة الاستثمارية الثابتة.
طابق عملات التكاليف والإيرادات والديون. التحوط الطبيعي عبر هيكل العملات أرخص وأكثر استمرارية من أي أداة مالية، وهو الحماية الوحيدة المتاحة عملياً للمشاريع الصغيرة والمتوسطة في بيئات العملات المتقلبة.
عامل الحوافز الحكومية بوصفها هامش أمان لا أساس جدوى. الأدلة التقييمية تُظهر أن المشروع الذي لا يقف على قدميه دون حافز لن يقف عليهما بعد انتهائه؛ والسؤال الصحيح عند تقييم أي حافز هو: هل يبقى المشروع مجدياً إذا أُلغي الحافز في سنته الخامسة؟
أدرج سعراً للكربون في السيناريو حتى لو لم يكن مفروضاً محلياً. اشتراطات أسواق التصدير المتقدمة وشروط المموّلين تتجه بوضوح نحو تسعير الانبعاثات، وهذا الاتجاه راسخ تشريعياً في أوروبا وإن كانت تفاصيله وتوقيته في أسواق أخرى ما تزال غير محسومة.
تحفّظ في تقدير الأثر التوظيفي واستند إلى ميزة غير العمالة الرخيصة. تُظهر أبحاث الانكماش الصناعي المبكر والأتمتة أن العلاقة التاريخية بين التصنيع والتوظيف الكثيف تضعف، وأن الصناعات القابلة للاستمرار في المنطقة العربية هي ما تقوم على ميزة في الطاقة أو الموقع أو المواد الخام أو القرب من أسواق محددة. ويبقى حجم هذا التحول وسرعته مجالاً بحثياً مفتوحاً.
الخلاصة
الاستثمار الصناعي هو الآلية التي يتحول بها رأس المال إلى طاقة إنتاجية تخلق قيمة مضافة ووظائف ومعرفة، وهو لذلك المحور الذي تدور حوله إستراتيجيات التنويع الاقتصادي في المنطقة العربية وغيرها. لكن ما يمنحه هذا الدور التنموي، أي كثافة الأصول الثابتة المتخصصة وطول الأفق الزمني، هو نفسه ما يجعله أكثر أنواع الاستثمار حساسية لأخطاء التقدير وتقلبات البيئة؛ ولهذا يُقيَّم بمؤشرات كمية تخصم الزمن والمخاطر، ويُختبر بتحليل حساسية يكشف هشاشة ما يبدو مجدياً على الورق.
وتُضيف أبحاث العقد الأخير قيداً ينبغي عدم تجاهله: المسار الكلاسيكي من الزراعة إلى الصناعة إلى الخدمات لم يعد مضموناً للدول النامية، لأن التكنولوجيا والانفتاح التجاري يدفعانها إلى ذروة تصنيع أدنى وأبكر. ولا يعني ذلك أن الاستثمار الصناعي فقد جدواه، بل أن معايير نجاحه ارتفعت: تنافسية عالمية منذ اليوم الأول، وميزة حقيقية غير قابلة للنسخ، وسياسات عامة تربط الدعم بالأداء لا بالوجود. والسؤال الذي تواجهه الاقتصادات العربية اليوم ليس ما إذا كانت ستستثمر في الصناعة، بل في أي صناعة تحديداً تملك ميزة لا يملكها غيرها.
يستند هذا المقال إلى أحدث المعايير والدلائل والبيانات الرسمية المعتمدة:
- UNIDO: دليل إعداد دراسات الجدوى الصناعية (Behrens & Hawranek) ومؤشر الأداء الصناعي التنافسي (CIP) وتقرير التنمية الصناعية 2024.
- UNCTAD: تقرير الاستثمار العالمي 2019 (المناطق الاقتصادية الخاصة) وتقرير الاستثمار العالمي 2024.
- World Bank: مؤشرات التنمية العالمية (القيمة المضافة للصناعات التحويلية NV.IND.MANF.ZS) والمراجعة التشغيلية للمناطق الاقتصادية الخاصة 2017.
- IMF: ورقة العمل «The Return of Industrial Policy in Data» (2024) ومرصد السياسات الصناعية الجديدة.
- NBER: ورقة «The New Economics of Industrial Policy» (Juhász, Lane & Rodrik, 2023).
- European Commission: آلية تعديل حدود الكربون (CBAM) وقطاعاتها المشمولة.
- World Economic Forum: شبكة المصانع المنارة (Global Lighthouse Network) 2024.
- NIST / U.S. Department of Commerce: برنامج CHIPS for America.
المصادر والمراجع
جميع المعلومات الواردة في هذا المقال مقدَّمة لأغراض التثقيف الاقتصادي والعلمي فقط، ولا تُشكّل نصيحة استثمارية أو مالية أو قانونية، ولا بديلاً عن الاستشارة المهنية المتخصصة. الأمثلة الحسابية الواردة (مثل مصنع مواد التعبئة) افتراضية لأغراض الشرح، ولا تعكس مشروعاً حقيقياً أو نتائج مضمونة.
تتغير الأرقام والتشريعات والحوافز وأسعار الفائدة وأسعار الصرف بين الدول وعبر الزمن. قبل اتخاذ أي قرار استثماري صناعي، أعدّ دراسة جدوى مستقلة، واستعن بمستشارين ماليين وقانونيين وفنيين مرخصين، وراجع الجهات الرسمية المختصة بالترخيص والتمويل. الاستثمار الصناعي ينطوي على مخاطر قد تصل إلى خسارة رأس المال كله.
موقع خلية لا يتحمل أي مسؤولية قانونية أو مالية ناتجة عن استخدام المعلومات الواردة في هذا المحتوى دون الرجوع إلى المختصين المؤهلين.


