
الصناعة السعودية هي مجموع الأنشطة التي تُحوَّل فيها الموارد الطبيعية والمواد الخام داخل المملكة العربية السعودية إلى منتجات وسيطة أو نهائية ذات قيمة مضافة، من البلاستيك والأسمدة والألمنيوم إلى الأغذية المصنعة والأدوية ومواد البناء والمركبات. وتختلف الصناعة بهذا المعنى عن مجرد استخراج النفط وبيعه خاماً؛ فالفارق بينهما هو جوهر قصة التنمية السعودية خلال نصف القرن الأخير، إذ إن النفط كان نقطة الانطلاق التي وفّرت الطاقة واللقيم ورأس المال، لكن القطاع الصناعي صار اليوم يضم أكثر من عشرة آلاف مصنع منتج في عشرات الأنشطة التي يتجاوز كثير منها الهيدروكربونات.
ولفهم هذا القطاع لا يكفي تتبّع الأخبار الاقتصادية المتفرقة عن المصانع الجديدة أو الاستثمارات المعلنة؛ فالصورة الكاملة تتطلب معرفة كيف نشأ، وما المقومات التي جعلته ممكناً، وكيف تتوزع قطاعاته على الخريطة، وما الذي تستهدفه رؤية 2030 منه تحديداً، وأين تقف حدود هذا التحول. هذه المقالة تحاول تقديم تلك الصورة بتدرج يبدأ من الأساسيات وينتهي عند الأسئلة التي يطرحها المتخصصون.
- •افهم الصناعة السعودية بوصفها تحويلاً للموارد إلى قيمة مضافة، لا مجرد استخراج للنفط.
- •لاحظ أن عدد المصانع تجاوز 12,900 في 2025، لكن جودة التحول تُقاس بالقيمة المضافة لا العدد فقط.
- •ميّز بين الصناعة الاستخراجية التي تبيع الخام، والصناعة التحويلية التي تصنع منتجاً جديداً.
- •اقرأ مصطلح “غير نفطي” بحذر؛ فبعض الصادرات غير النفطية ما زالت تعتمد على النفط والغاز بوصفهما لقيماً.
- •تتركز القوة الصناعية في البتروكيماويات، التعدين، الغذاء والدواء، مواد البناء، السيارات الناشئة، والصناعات العسكرية.
- •تمنح الجبيل وينبع ورأس الخير مثالاً واضحاً على المدن الصناعية المتكاملة حول الطاقة والميناء والمياه.
- •قيّم مستهدفات 2030 بوصفها أهدافاً معلنة لا نتائج نهائية؛ فالاختبار الحقيقي هو توطين التقنية وبناء سلاسل قيمة محلية.
اقرأ أيضاً: الاقتصاد السعودي: كيف تحول من الاعتماد على النفط إلى التنويع الشامل؟
الصناعة السعودية باختصار
تمثل الصناعة السعودية الركيزة الثانية للاقتصاد الوطني بعد النفط الخام، وتقوم على ثلاث طبقات مترابطة: تكرير النفط والبتروكيماويات التي تحوّل النفط والغاز إلى وقود ولدائن وكيماويات، والتعدين وصناعة المعادن التي تستثمر الفوسفات والبوكسيت والذهب، ثم طيف واسع من الصناعات التحويلية يشمل الغذاء والدواء ومواد البناء والصناعات العسكرية وصناعة السيارات الناشئة. وتتركز معظم هذه الأنشطة في مدن صناعية كبرى مثل الجبيل على الخليج العربي وينبع على البحر الأحمر ورأس الخير شمال الجبيل، إضافة إلى المدن الصناعية العامة في الرياض والمنطقة الشرقية ومكة المكرمة.
ويمر القطاع منذ عام 2016 بمرحلة إعادة هيكلة ضمن رؤية السعودية 2030 والإستراتيجية الوطنية للصناعة؛ فقد نما عدد المصانع في المملكة من 7206 مصانع في عام 2016 إلى 12.9 ألف مصنع بنهاية عام 2025، مع نمو موازٍ في الاستثمارات والصادرات. أما ما يميز هذه المرحلة عن سابقاتها فهو الانتقال من فلسفة بناء المصانع لتعويض الواردات إلى فلسفة بناء سلاسل قيمة تنافسية موجهة للتصدير، وهو تحول أصعب بكثير من مجرد زيادة عدد المنشآت.
النقاط الجوهرية (Key Takeaways)
- الصناعة السعودية ليست مرادفاً للنفط؛ النفط كان بوابتها، لكن القطاع يضم اليوم أنشطة تحويلية في عشرات المجالات، وتسهم الصناعات التحويلية (باستثناء التكرير) بنحو 11% من الناتج المحلي الإجمالي.
- بدأ التصنيع الحديث مع اكتشاف النفط في الثلاثينيات، ثم قفز نوعياً في السبعينيات مع تأسيس سابك والهيئة الملكية للجبيل وينبع.
- ارتفع عدد المصانع بنحو 79% بين 2016 و2025 ليبلغ 12,946 مصنعاً، منها 10,394 مصنعاً منتجاً، بينما تجاوزت الاستثمارات الصناعية التراكمية 1.2 تريليون ريال.
- تستهدف الإستراتيجية الوطنية للصناعة استثمارات إضافية بقيمة 1.3 تريليون ريال، ومضاعفة الصادرات الصناعية إلى 557 مليار ريال بحلول 2030، والوصول إلى نحو 36 ألف مصنع بحلول 2035.
- تمتلك المملكة مقومات نادرة الاجتماع: لقيم هيدروكربوني رخيص، وثروة معدنية كبيرة، وموقع بين ثلاث قارات، وقدرة تمويلية سيادية ضخمة.
- بعض “الصناعة غير النفطية” يظل مرتبطاً بالنفط بوصفه لقيماً أو مصدر طاقة، وهذا فارق جوهري بين مصطلحي “غير نفطي” و”غير مرتبط بالنفط”.
- التحدي الحقيقي ليس بناء المصانع بل بناء منظومة ابتكار وقوى عاملة ماهرة وسلاسل قيمة محلية مكتملة، وهو ما تقيسه مؤشرات القيمة المضافة لا عدد المنشآت.
ما المقصود بالصناعة السعودية؟
يستخدم الاقتصاديون كلمة “الصناعة” بمعنى أوسع مما يتبادر إلى الذهن؛ فهي تشمل في التصنيفات الدولية الأنشطة الاستخراجية (Extractive Industries) مثل استخراج النفط والغاز والمعادن، والأنشطة التحويلية (Manufacturing) التي تغيّر شكل المادة أو تركيبها لإنتاج سلعة جديدة. وفي الحالة السعودية يصبح هذا التمييز ضرورياً لفهم أي رقم يُنشر عن القطاع.
اقرأ أيضاً: المصطلحات الاقتصادية الأكثر شيوعًا: دليل شامل للمفاهيم الأساسية
الصناعة الاستخراجية والصناعة التحويلية: الفرق الذي يغيّر فهم الأرقام
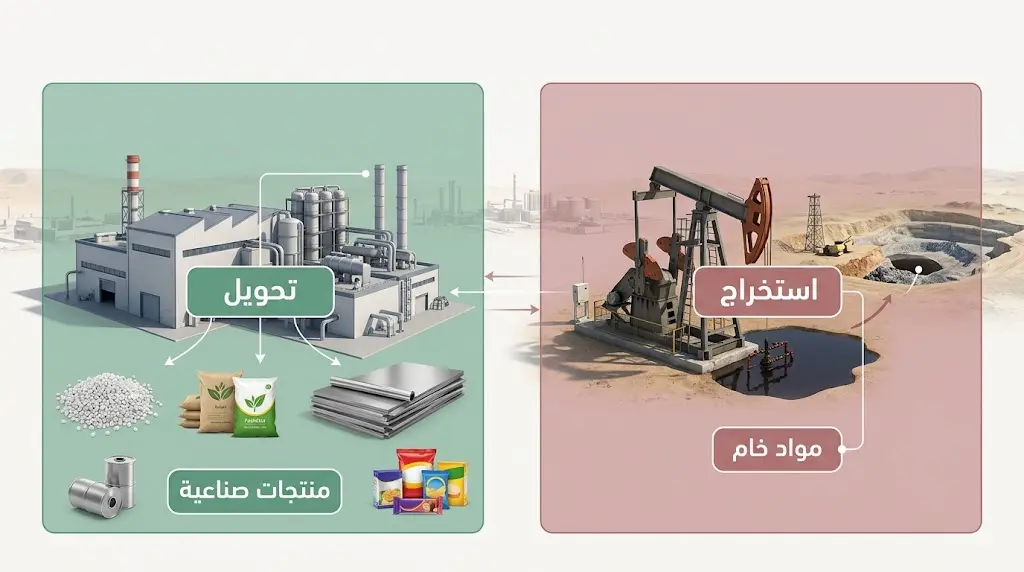
عندما يُستخرج برميل نفط من حقل الغوار ويُشحن إلى الخارج، فهذا نشاط استخراجي؛ قيمته تتحدد بسعر السوق العالمية، ولا تضيف إليه المملكة إلا كلفة الاستخراج والنقل. أما عندما يدخل الغاز المصاحب لهذا النفط إلى مجمع بتروكيماوي في الجبيل ليخرج حبيبات بولي إيثيلين تُصنع منها الأنابيب والعبوات، فهذا نشاط تحويلي تُضاف فيه قيمة اقتصادية داخل البلاد، وتُستحدث وظائف هندسية وتقنية، وتُبنى معرفة تراكمية.
هذا هو السبب في أن نجاح التنويع الاقتصادي يُقاس عادة بنمو الصناعة التحويلية غير النفطية تحديداً، لا بنمو الصناعة عموماً؛ فالتكرير نفسه، رغم أنه نشاط تحويلي، يبقى شديد الارتباط بالنفط ويُفصل في الحسابات الوطنية عن بقية الصناعات التحويلية. ويفسر هذا التمييز أيضاً لماذا يوصف الاقتصاد السعودي بأنه “نفطي” رغم وجود آلاف المصانع: فالمعيار هنا ليس عدد المنشآت، بل حصة كل نشاط من الناتج والصادرات والإيرادات العامة.
| وجه المقارنة | الصناعة الاستخراجية | الصناعة التحويلية |
|---|---|---|
| السؤال الذي تجيب عنه | ماذا نستخرج من الأرض؟ | كيف نحول المادة إلى منتج جديد؟ |
| طبيعة النشاط | استخراج النفط أو الغاز أو المعادن | تصنيع وتكرير ومعالجة وتجميع |
| مصدر القيمة | ندرة المورد الطبيعي وسعره العالمي | المعرفة والتقنية وسلاسل القيمة |
| مثال سعودي | استخراج النفط أو الفوسفات | إنتاج البوليمرات أو الألمنيوم أو الأدوية |
| دلالته في التنويع | يعكس قوة الموارد الطبيعية | يعكس عمق التصنيع والقيمة المضافة |
| مؤشر القياس الأفضل | حجم الإنتاج والاستخراج والاحتياطي | القيمة المضافة والصادرات الوطنية والتقنية |
موقع الصناعة في بنية الاقتصاد السعودي
تظهر الحسابات الوطنية لعام 2025 حجم هذا الموقع بوضوح؛ فقد بلغت قيمة الناتج المحلي الإجمالي بالأسعار الجارية 4,789 مليار ريال في 2025، وسجلت أنشطة النفط الخام والغاز الطبيعي أعلى مساهمة بين الأنشطة الاقتصادية بنسبة 17.1%، تليها الأنشطة الحكومية بنسبة 14.0%، ثم تجارة الجملة والتجزئة والمطاعم والفنادق بنسبة 12.3%، ثم الصناعات التحويلية باستثناء تكرير النفط بنسبة 11.1%، فأنشطة التشييد بنسبة 8.0%. بعبارة أخرى، صارت الصناعات التحويلية غير النفطية رابع أكبر نشاط اقتصادي في المملكة، وهو ترتيب لم يكن متصوَّراً قبل عقود.
وفي جانب التجارة الخارجية، بلغت الصادرات غير النفطية 366.08 مليار ريال في عام 2025 بحسب الهيئة العامة للإحصاء، وكانت المنتجات الكيميائية أكبر فئة في الصادرات غير النفطية بحصة 22.5%، مع نمو سنوي بنسبة 4.7%. غير أن هذا الرقم يحتاج إلى قراءة حذرة سنعود إليها في قسم التحديات، لأنه يشمل إعادة التصدير إلى جانب ما يُنتج محلياً.
اقرأ أيضاً: حساب الناتج المحلي الإجمالي: المكونات، الطرق، وأهميته
كيف نشأت الصناعة السعودية وتطورت؟
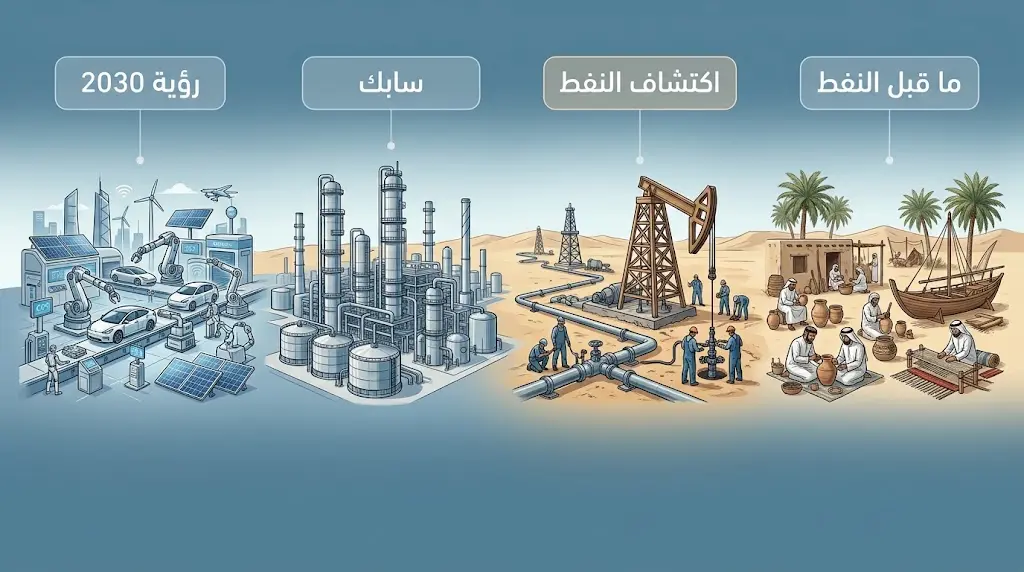
الصورة الحالية للقطاع لا تُفهم من دون معرفة القرارات التي شكّلته؛ فكل مدينة صناعية وكل شركة كبرى تحمل بصمة مرحلة معينة من مراحل التخطيط الاقتصادي.
ما قبل النفط: حرف وصناعات تقليدية
قبل ثلاثينيات القرن العشرين لم تكن في شبه الجزيرة العربية صناعة بالمعنى الحديث، بل حرف تقليدية مرتبطة بالاقتصاد المحلي: صناعة السفن ودباغة الجلود في الموانئ، والحدادة والنسيج وصناعة الأدوات الزراعية في الواحات والحواضر، إضافة إلى الصناعات المرتبطة بموسم الحج في مكة المكرمة وجدة. كانت هذه نقطة الصفر التي انطلقت منها البلاد، وهي تفسر لماذا اعتمد بناء القاعدة الصناعية الأولى اعتماداً شبه كامل على الشراكة مع شركات أجنبية.
اكتشاف النفط وولادة أول قاعدة صناعية (الثلاثينيات–الستينيات)
تدفق النفط بكميات تجارية من بئر الدمام رقم 7 في عام 1938، وبدأت شركة أرامكو (التي كانت آنذاك شركة أميركية بامتياز سعودي) ببناء البنية التحتية الأولى: مصفاة رأس تنورة التي بدأت عملها في منتصف الأربعينيات، وشبكات الأنابيب والموانئ ومحطات الكهرباء وتحلية المياه اللازمة لتشغيل الحقول. لم تكن هذه صناعة سعودية بالمعنى الكامل، لكنها أوجدت أول جيل من الفنيين السعوديين وأول خبرة تشغيلية في منشآت معقدة.
وفي عام 1962 أُنشئت المؤسسة العامة للبترول والمعادن (بترومين) لتكون ذراع الدولة في الاستثمار في التكرير والتعدين، وهي الخطوة المؤسسية الأولى نحو امتلاك الدولة لصناعتها.
قفزة السبعينيات والثمانينيات: سابك والجبيل وينبع
شكّلت الطفرة النفطية بعد عام 1973 اللحظة التأسيسية الحقيقية للصناعة السعودية. فقد وفرت الإيرادات الضخمة رأس المال، لكن القرار الأهم كان قراراً تقنياً–اقتصادياً: الغاز المصاحب لإنتاج النفط كان يُحرق في الهواء بوصفه نفايات، فأُطلقت شبكة الغاز الرئيسة (Master Gas System) في النصف الثاني من السبعينيات لجمعه ومعالجته وتحويله إلى وقود ولقيم صناعي. ومن هذا القرار وُلدت الحاجة إلى مجمعات صناعية تستهلك هذا الغاز، فأُسست الهيئة الملكية للجبيل وينبع في عام 1975 لبناء مدينتين صناعيتين متكاملتين من الصفر، ثم أُسست الشركة السعودية للصناعات الأساسية (سابك) في عام 1976 لتكون المستثمر الرئيس في المجمعات البتروكيماوية والأسمدة والحديد.
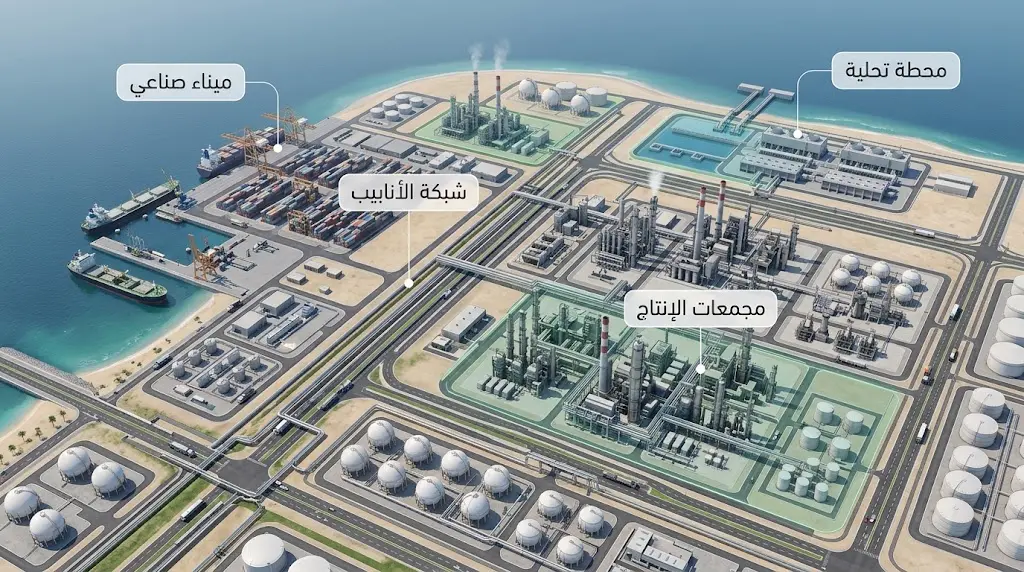
ويُعَدُّ نموذج “المدينة الصناعية المتكاملة” إحدى أهم الأفكار في هذه المرحلة؛ إذ لم تُبنَ المصانع منفردة، بل بُنيت منظومة كاملة تضم الميناء الصناعي ومحطات الطاقة والتحلية وشبكة الأنابيب المشتركة ومناطق السكن والخدمات، على نحو يخفض الكلفة على كل مستثمر ويجعل مخرجات مصنع لقيماً لمصنع آخر. وقد صار مجمع الجبيل الصناعي واحداً من أكبر المجمعات الصناعية في العالم على هذا الأساس.
وفي هذه المرحلة أيضاً أُنشئ صندوق التنمية الصناعية السعودي عام 1974 لتقديم قروض ميسرة للمصانع الخاصة، وهو ما أتاح نشوء جيل من الصناعات التحويلية الصغيرة والمتوسطة في مواد البناء والأغذية والتعبئة حول المدن الكبرى.
من الخطط الخمسية إلى رؤية 2030: تحول الفلسفة الصناعية
اعتمدت خطط التنمية الخمسية التي انطلقت عام 1970 على فلسفة “الإحلال محل الواردات” (Import Substitution): إنتاج ما كان يُستورد لتقليل الاعتماد على الخارج. وقد نجحت هذه الفلسفة في بناء قاعدة واسعة، لكنها أنتجت أيضاً صناعات تعتمد على الحماية والدعم وتوجَّه للسوق المحلية أساساً.
ومع إطلاق رؤية السعودية 2030 في عام 2016 تغيّرت الفلسفة باتجاه “التنافسية التصديرية وسلاسل القيمة”: المصنع الناجح هو الذي يستطيع التصدير والمنافسة عالمياً، لا الذي يكتفي بالسوق المحلية المحمية. وتجلى هذا التحول مؤسسياً في إطلاق برنامج تطوير الصناعة الوطنية والخدمات اللوجستية (ندلب) في عام 2019، ثم فصل وزارة مستقلة للصناعة والثروة المعدنية عن وزارة الطاقة في العام نفسه، ثم إطلاق الإستراتيجية الوطنية للصناعة في أكتوبر 2022. ويمثل وجود وزارة مستقلة مؤشراً دالاً على الانتقال من نموذج “الدولة المشغّلة” التي تملك المصانع الكبرى إلى نموذج “الدولة الممكّنة” التي تضع السياسات والحوافز وتترك الاستثمار للقطاع الخاص والصناديق السيادية.
| المرحلة الزمنية | المحرك الرئيس | التحول الصناعي | الأثر الاقتصادي | الملحوظة المنهجية |
|---|---|---|---|---|
| ما قبل النفط | الحرف والأسواق المحلية | صناعات تقليدية محدودة النطاق | اقتصاد محلي منخفض التصنيع | نقطة انطلاق لا قاعدة صناعية حديثة |
| 1930s–1960s | اكتشاف النفط والبنية التحتية | تكرير مبكر ومهارات تشغيلية أولية | ظهور أول قاعدة تقنية حول أرامكو | الصناعة كانت مرتبطة أساساً بالنفط |
| 1970s–1980s | الطفرة النفطية والغاز المصاحب | سابك والجبيل وينبع والبتروكيماويات | تحويل اللقيم إلى صادرات صناعية | بداية نموذج المدينة الصناعية المتكاملة |
| 1990s–2015 | توسيع القطاع الخاص والصندوق الصناعي | غذاء ودواء ومواد بناء وصناعات متوسطة | توسيع قاعدة المصانع المحلية | نمو كبير لكنه موجه غالباً للسوق المحلية |
| 2016–2030 | رؤية 2030 والإستراتيجية الوطنية للصناعة | تنويع صناعي وتصدير وسلاسل قيمة | استهداف قيمة مضافة وصادرات أعلى | الاختبار الحقيقي هو عمق التقنية لا عدد المصانع فقط |
مقومات الصناعة في السعودية: لماذا تملك المملكة أساساً صناعياً قوياً؟
تقفز معظم المقالات العامة من التاريخ إلى الأرقام مباشرة، متجاوزة سؤالاً أساسياً: ما الذي يجعل الصناعة ممكنة أصلاً في بلد صحراوي قليل المياه؟ الإجابة تكمن في أربعة مقومات يندر أن تجتمع في بلد واحد.
الطاقة والمواد الخام: الميزة التنافسية الأولى
يُستخدم النفط والغاز في الصناعة بطريقتين مختلفتين تماماً: بوصفهما وقوداً لتوليد الطاقة، وبوصفهما لقيماً (Feedstock)، أي مادة خام تدخل في تركيب المنتج نفسه. فالإيثان المستخلص من الغاز الطبيعي لا يُحرق في مصنع البتروكيماويات، بل تُكسَّر جزيئاته لإنتاج الإيثيلين الذي يتحول بدوره إلى بولي إيثيلين وغلايكول الإيثيلين وغيرهما. وقد أتاح توافر هذا اللقيم بأسعار منظمة محلياً، أقل تاريخياً من الأسعار العالمية بفارق كبير، ميزة تكلفة هيكلية جعلت المملكة رابع أكبر مصنّع للمنتجات البتروكيماوية على مستوى العالم بحسب ما أُعلن عند إطلاق الإستراتيجية الوطنية للصناعة.
وتمتد هذه الميزة إلى الصناعات كثيفة الطاقة الأخرى؛ فصهر الألمنيوم مثلاً يستهلك كميات هائلة من الكهرباء، وانخفاض كلفة الوقود يجعل إنتاجه مجدياً حتى مع استيراد جزء من المواد الخام.
الثروة المعدنية: الركيزة الثالثة الصاعدة
يحتضن الدرع العربي، وهو الكتلة الصخرية القديمة الممتدة في غرب المملكة، خامات الذهب والنحاس والزنك والمعادن النادرة، بينما تحتضن الصخور الرسوبية في الشمال والشرق رواسب الفوسفات والبوكسيت الضخمة. وقد رفعت وزارة الصناعة والثروة المعدنية في مطلع عام 2024 تقديرها لقيمة الثروة المعدنية غير المستغلة إلى نحو 9.4 تريليون ريال بعد أن كان التقدير السابق نحو 5 تريليونات ريال، وهو رقم تقديري يعتمد على افتراضات جيولوجية وسعرية ينبغي التعامل معه بوصفه مؤشراً على الإمكانات لا قيمة مؤكدة قابلة للاستخراج.
وتعكس أعداد التراخيص حجم النشاط الفعلي؛ إذ أصدرت الوزارة 736 رخصة تعدينية جديدة خلال عام 2025، شملت 479 رخصة كشف و127 رخصة محاجر مواد بناء و61 رخصة استغلال تعدين ومنجم صغير، وبلغ عدد الرخص التعدينية السارية بنهاية عام 2025 نحو 2,925 رخصة. ويلفت الانتباه هنا أن غالبية الرخص الجديدة هي رخص كشف، أي أن القطاع ما يزال في مرحلة الاستكشاف أكثر منه في مرحلة الاستغلال، وهذا طبيعي لقطاع يحتاج فيه الانتقال من الاكتشاف إلى الإنتاج إلى سنوات طويلة.
الموقع الجغرافي والمنافذ اللوجستية
تقع المملكة على ممرين بحريين عالميين: الخليج العربي شرقاً والبحر الأحمر غرباً، ويفصل بينهما نحو 1,200 كيلومتر من اليابسة تعبرها خطوط الأنابيب والسكك الحديدية. وقد صُممت المدن الصناعية على هذا الأساس: الجبيل ورأس الخير على الخليج قريباً من حقول النفط والغاز وأسواق آسيا، وينبع على البحر الأحمر لخدمة أسواق أوروبا وإفريقية دون المرور بمضيق هرمز. وقد ساعد تحسين الإجراءات اللوجستية على تعزيز هذا الموقع؛ فقد بلغ عدد المراكز اللوجستية المفعلة 24 مركزاً في 2025، وانخفض معدل زمن الفسح الجمركي من 9 ساعات في 2020 إلى أقل من ساعتين في 2025.
رأس المال والتمويل الصناعي
تعمل في تمويل الصناعة السعودية أداتان مختلفتان في طبيعتهما. صندوق التنمية الصناعية السعودي يقدم قروضاً تنموية ميسرة طويلة الأجل للمصانع الخاصة، فهو مُقرض لا مالك. أما صندوق الاستثمارات العامة فيستثمر مباشرة بوصفه مالكاً أو شريكاً مؤسساً في شركات صناعية كبرى مثل معادن وسابك (التي انتقلت حصته فيها إلى أرامكو عام 2020) والشركة السعودية للصناعات العسكرية وشركة سير للسيارات. ويفسر هذا الفارق لماذا تُبنى الصناعات الثقيلة والناشئة عالية المخاطر عبر الصندوق السيادي، بينما تنمو الصناعات التحويلية المتوسطة عبر الإقراض التنموي.
القطاعات الرئيسة للصناعة السعودية
التكرير والبتروكيماويات: العمود الفقري
تبدأ سلسلة القيمة في هذا القطاع من الخام والغاز، فتمر بالتكرير الذي ينتج الوقود والنافثا، وبمعالجة الغاز التي تنتج الإيثان والبروبان، ثم تصل إلى وحدات التكسير التي تنتج الأوليفينات (الإيثيلين والبروبيلين)، فإلى وحدات البلمرة التي تنتج اللدائن مثل البولي إيثيلين والبولي بروبيلين، إضافة إلى الميثانول والأمونيا واليوريا المشتقة من الغاز الطبيعي. وتهيمن على هذا القطاع شركتان: أرامكو السعودية التي تملك المصافي ومعامل الغاز وتوسعت في الكيماويات، وسابك التي صارت إحدى أكبر شركات الكيماويات في العالم، ويرتبط بهما عدد كبير من المشاريع المشتركة مع شركات عالمية.
اقرأ أيضاً: البتروكيماويات: الدليل الشامل لفهم الصناعة التي تشكل عالمنا الحديث
لماذا يحدد نوع اللقيم شكل الصناعة البتروكيماوية بأكملها؟
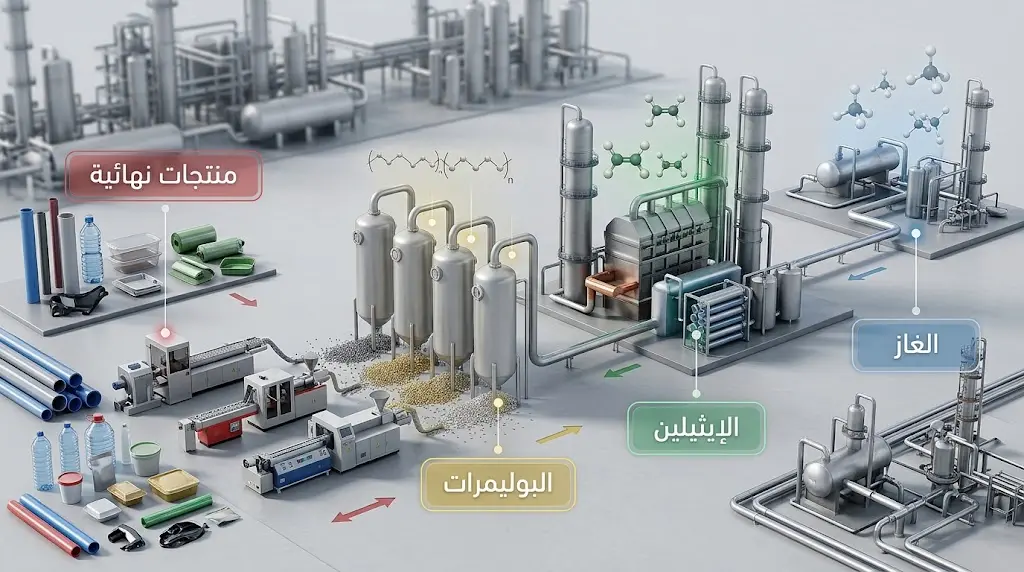
يركز التفسير التمهيدي لنجاح البتروكيماويات السعودية على رخص الطاقة، لكن كيمياء العملية تكشف عن قيد أعمق يفسر أيضاً حدود هذا النجاح. فالتكسير الحراري بالبخار (Steam Cracking) للإيثان ينتج الإيثيلين بنسبة عالية جداً مع قدر ضئيل من المنتجات الأخرى، بينما ينتج تكسير النافثا السائلة نسبة أقل من الإيثيلين لكنه يعطي طيفاً أوسع يشمل البروبيلين والبوتادايين والمركبات الأروماتية التي تقوم عليها مئات الكيماويات المتخصصة والألياف والمطاط الصناعي. ولأن القاعدة السعودية بُنيت على الإيثان الرخيص المستخلص من الغاز المصاحب، فقد تركزت منتجاتها تاريخياً في سلسلة الإيثيلين: البولي إيثيلين وغلايكول الإيثيلين، وهي سلع كبيرة الحجم شديدة التنافس السعري. وهذا يفسر لماذا تضع الإستراتيجية الوطنية للصناعة هدفاً صريحاً بإنتاج 800 ألف طن من الكيماويات المتخصصة، ولماذا صُمم مجمع صدارة في الجبيل (مشروع مشترك بين أرامكو وشركة داو) الذي بدأ تشغيله عام 2016 على وحدة تكسير مختلطة اللقيم تعالج النافثا إلى جانب الإيثان، لإنتاج كيماويات لم تكن تُنتج في المنطقة من قبل مثل البولي يوريثان والأمينات. فالانتقال من “صناعة اللقيم الرخيص” إلى “صناعة المعرفة الكيميائية” ليس قراراً استثمارياً فحسب، بل تغيير في كيمياء المدخلات نفسها، مع ما يعنيه ذلك من تنازل جزئي عن ميزة التكلفة لصالح ميزة التنوع والقيمة المضافة.
التعدين والصناعات المعدنية
تقود شركة التعدين العربية السعودية (معادن)، التي تأسست عام 1997 ويملك صندوق الاستثمارات العامة حصة الأغلبية فيها، هذا القطاع عبر ثلاث سلاسل رئيسة: الذهب في مناجم الدرع العربي، والفوسفات الذي يُستخرج من شمال المملكة ويُحوَّل إلى أسمدة فوسفاتية في رأس الخير ووعد الشمال بالشراكة مع شركات عالمية، والألمنيوم الذي يُستخرج خامه (البوكسيت) من منطقة البعيثة وينقل بالسكة الحديدية إلى رأس الخير ليُكرر إلى ألومينا ثم يُصهر إلى ألمنيوم ويُدرفل. ويُعَدُّ مجمع رأس الخير أحد المجمعات القليلة في العالم التي تجمع سلسلة الألمنيوم كاملة من المنجم إلى المنتج المدرفل في موقع واحد تقريباً، وهو تطبيق مباشر لفكرة المدينة الصناعية المتكاملة التي بدأت في الجبيل.
وما يميز السياسة السعودية هنا هو التعامل مع التعدين والصناعة بوصفهما منظومة واحدة تحت وزارة واحدة، لا قطاعين منفصلين؛ فالهدف ليس تصدير الخام المعدني، بل تكرار نموذج البتروكيماويات: تحويل الخام محلياً إلى منتج أعلى قيمة.
الصناعات الغذائية والدوائية
يحكم هذين القطاعين منطق مختلف عن منطق التكلفة الذي يحكم البتروكيماويات: منطق الأمن الغذائي والدوائي. فالمملكة تستورد نسبة كبيرة من غذائها ودوائها، وقد كشفت الأزمات العالمية هشاشة سلاسل الإمداد في هذه السلع تحديداً. ولذلك تستهدف الدولة تطوير القدرات الصناعية في قطاعات ذات طلب عالٍ كالصناعات الغذائية والدوائية وصناعة السيارات ومواد البناء لضمان تلبية احتياجات المواطن. وتسعى الوزارة إلى بناء تجمع صناعي غذائي متخصص؛ إذ يستهدف التجمع بحلول 2035 أكثر من 800 مصنع في 10 أنشطة متخصصة في الصناعات الغذائية. وفي الدواء، تضم الإستراتيجية مستهدفاً بإنشاء مصانع للأدوية الحيوية واللقاحات، وهو مجال يتطلب نقل تقنية معقداً أكثر مما يتطلب رأس مال.
اقرأ أيضاً: صناعة الأدوية: الدليل العلمي الشامل لمراحل التطوير والإنتاج والرقابة
مواد البناء والحديد والأسمنت
تُعَدُّ هذه الصناعات الأقدم بين الصناعات التحويلية غير النفطية في المملكة، وقد نمت تاريخياً مع موجات التوسع العمراني. وتعيش اليوم موجة طلب استثنائية بسبب المشاريع الكبرى مثل نيوم والقدية والبحر الأحمر وتوسعات الحرمين، ما يمنحها سوقاً محلية ضخمة ومضمونة لسنوات. لكن هذا الطلب نفسه يمثل تحدياً: فالصناعات المرتبطة بدورة البناء تتأثر بشدة عند انتهاء المشاريع أو تباطئها، ما يجعل التصدير ضرورة للحفاظ على طاقتها الإنتاجية على المدى الطويل.
الصناعات العسكرية وتوطين الدفاع
تملك المملكة واحدة من أكبر ميزانيات الدفاع في العالم، وكان معظم هذا الإنفاق يذهب إلى الاستيراد. وقد أُنشئت في عام 2017 الهيئة العامة للصناعات العسكرية (GAMI) بوصفها الجهة المنظمة، والشركة السعودية للصناعات العسكرية (SAMI) المملوكة لصندوق الاستثمارات العامة بوصفها الذراع الصناعية، بهدف معلن هو توطين 50% من الإنفاق العسكري بحلول 2030. ومن المهم التعامل مع هذا الرقم بوصفه مستهدفاً معلناً لا نتيجة محققة؛ فالهيئة أعلنت أن نسبة التوطين ارتفعت من نحو 4% عند انطلاق الرؤية إلى ما يقارب 19% بنهاية عام 2023، أي أن المسافة المتبقية ما تزال كبيرة.
وللقطاع جذر تاريخي يغيب عادة عن المقالات العامة: برنامج التعويضات الاقتصادية (Economic Offset) الذي أُطلق في الثمانينيات، وألزم مورّدي الأسلحة الأجانب بالاستثمار في صناعات محلية مقابل الصفقات، فنشأت عنه شركات مثل شركة الإلكترونيات المتقدمة التي صارت لاحقاً جزءاً من SAMI. هذا يعني أن الصناعات العسكرية الحالية لم تبدأ من الصفر عام 2017، بل بُنيت على قاعدة محدودة عمرها أربعة عقود.
صناعة السيارات والصناعات الناشئة: بين التجميع والتصنيع
يثير هذا القطاع التباساً شائعاً يستحق التوضيح. فحين افتتحت شركة لوسيد مصنعها في مدينة الملك عبدالله الاقتصادية في سبتمبر 2023 بوصفه أول مصنع سيارات في المملكة، كان ما بدأ فعلياً هو تجميع شبه مفكك (SKD)؛ إذ بدأ المصنع بتجميع شبه مفكك بطاقة سنوية 5,000 سيارة، وتقوم العملية الأولية على إعادة تجميع “أطقم” سيارات لوسيد إير المصنعة مسبقاً في مصنع الشركة في ولاية أريزونا الأميركية. أما مصنع التصنيع الكامل فما يزال قيد الإنشاء؛ فقد أعلنت الشركة أن بناء مصنع الوحدات الكاملة يسير وفق الخطة ليكتمل بنهاية 2026، بطاقة تصميمية قابلة للتوسع إلى نحو 150 ألف سيارة كهربائية سنوياً.
والفرق بين التجميع والتصنيع ليس لفظياً؛ ففي التجميع تُستورد المكونات الرئيسة (الهيكل والبطارية والمحرك) وتُركّب محلياً، فتبقى القيمة المضافة المحلية محدودة. أما التصنيع بسلسلة قيمة محلية فيعني كبس الصفائح المعدنية وبناء الهيكل والطلاء محلياً، ثم استقطاب مورّدي المكونات ليصنعوا بجوار المصنع. وهذا ما تسعى إليه شركة سير (Ceer)، التي أُسست في نوفمبر 2022 مشروعاً مشتركاً بين صندوق الاستثمارات العامة وشركة فوكسكون، لتصميم وتصنيع سيارات كهربائية باستخدام تقنية مكونات مرخصة من BMW وأنظمة دفع متكاملة من هيونداي ترانسيس. وقد كشفت سير عن طرازين كهربائيين في 21 سبتمبر 2026 مع وعد بالتسليم في مارس 2027، وصُممت السيارات وهُندست في السعودية، وستُبنى في مصنع الشركة بمدينة الملك عبدالله الاقتصادية. ويبقى تحقق سلسلة القيمة المحلية مرهوناً بالسنوات المقبلة؛ فالشركة تستهدف نسبة توطين للمواد والمكونات تبلغ 45% بحلول 2034، وهو مؤشر صادق على أن الطريق من “أول سيارة” إلى “صناعة سيارات” طويل.
| القطاع | المدخل الصناعي الرئيس | أمثلة على المنتجات | مراكز أو شركات بارزة | الدور الإستراتيجي | قيد يجب الانتباه له |
|---|---|---|---|---|---|
| البتروكيماويات | الغاز والنافثا واللقيم الهيدروكربوني | بوليمرات، أسمدة، كيماويات وسيطة | سابك، أرامكو، الجبيل | تحويل الخام إلى قيمة مضافة وصادرات | ارتباط جزئي بأسعار الطاقة واللقيم |
| التعدين والمعادن | الفوسفات والبوكسيت والذهب والمعادن | ألمنيوم، أسمدة فوسفاتية، معادن مصنعة | معادن، رأس الخير، وعد الشمال | توسيع قاعدة الموارد غير النفطية | طول دورة الاستكشاف والتطوير |
| الغذاء والدواء | مدخلات زراعية وكيميائية وتقنيات حيوية | أغذية مصنعة، أدوية، لقاحات | تجمعات غذائية ودوائية ناشئة | تعزيز الأمن الغذائي والدوائي | الحاجة إلى تقنية ورقابة وجودة عالية |
| مواد البناء | معادن، إسمنت، طاقة، خامات محلية | إسمنت، حديد، زجاج، منتجات إنشائية | الرياض، الشرقية، مكة | دعم المشاريع الكبرى والبنية التحتية | التأثر بدورات البناء والإنفاق الرأسمالي |
| السيارات | مكونات مستوردة وتقنيات محركات وبطاريات | مركبات كهربائية ومكونات سيارات | سير، لوسيد، مدينة الملك عبدالله الاقتصادية | بناء سلسلة قيمة صناعية جديدة | الفرق الكبير بين التجميع والتصنيع العميق |
| الصناعات العسكرية | تقنيات دفاعية، إلكترونيات، هندسة دقيقة | منظومات دفاعية، صيانة، إلكترونيات متقدمة | SAMI، GAMI | توطين الإنفاق الدفاعي ونقل التقنية | حساسية التقنية وتعقيد سلاسل التوريد |
اقرأ أيضاً: صناعة السيارات: الدليل العلمي الشامل لتاريخ وهندسة ومستقبل عالم المحركات.
الخريطة الجغرافية للصناعة السعودية
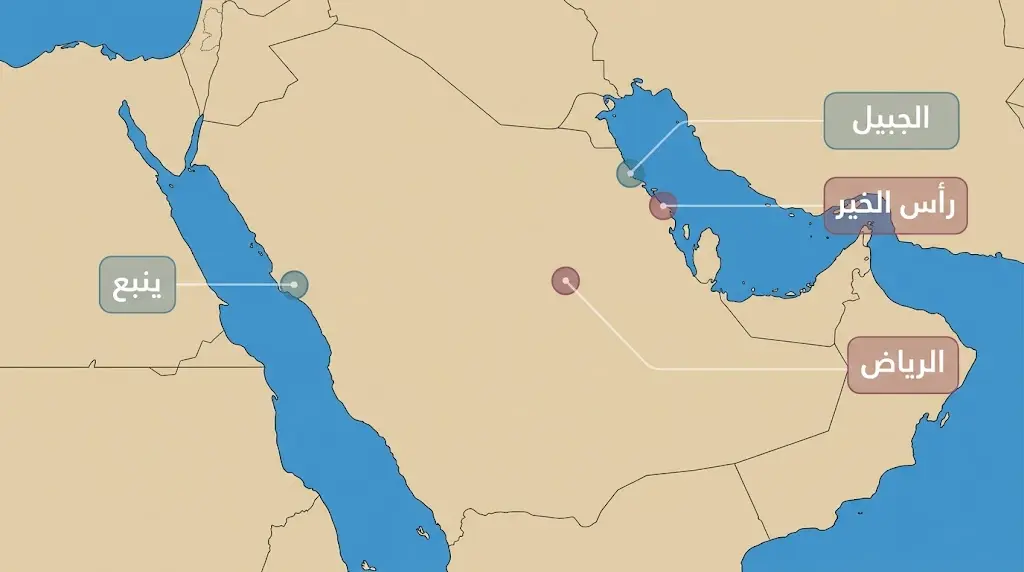
المدن الصناعية المتخصصة: الجبيل وينبع ورأس الخير
تدير الهيئة الملكية للجبيل وينبع هذه المدن المتخصصة في الصناعات الثقيلة والأساسية. وسبب نجاح النموذج يكمن في ثلاثة عناصر: الموقع الساحلي الذي يوفر الميناء ومياه التبريد ومدخل التحلية معاً، والقرب من مصادر اللقيم عبر الأنابيب، والتكامل الصناعي الذي يجعل مخرجات مصنع مدخلاً لمصنع مجاور. ففي الجبيل تتجاور مجمعات سابك وصدارة وعشرات المشاريع المشتركة التي تتبادل الإيثيلين والبروبيلين والهيدروجين والبخار عبر شبكات أنابيب مشتركة، على نحو يصعب تكراره في مواقع متفرقة.
المدن الصناعية العامة (“مدن”) وتوزع المصانع على المناطق
تشرف الهيئة السعودية للمدن الصناعية ومناطق التقنية (مدن)، التي أُنشئت عام 2001، على المدن الصناعية العامة الموجهة للصناعات التحويلية المتوسطة والخفيفة. وتظهر بيانات الوزارة أن هناك 40 مدينة صناعية وأكثر من 12 ألف مصنع بنهاية 2024، مع خطط للوصول إلى 36 ألف مصنع بحلول 2035. وتتركز غالبية المصانع في ثلاث مناطق: الرياض بوصفها أكبر سوق استهلاكية ومركز الطلب الحكومي، والمنطقة الشرقية بوصفها مركز الطاقة واللقيم والموانئ الخليجية، ومكة المكرمة بوصفها بوابة البحر الأحمر وسوق الحج والعمرة. ويعكس هذا التركز منطقاً اقتصادياً بدهياً: الصناعة تذهب إلى حيث الطاقة والسوق والميناء، لا إلى حيث تُرسم الخرائط.
المناطق الاقتصادية الخاصة ودورها الصناعي
المنطقة الاقتصادية الخاصة (Special Economic Zone) هي رقعة جغرافية تُطبق فيها قواعد ضريبية وجمركية وتنظيمية مختلفة عن بقية البلاد لجذب الاستثمار الأجنبي. وقد أطلقت المملكة في عام 2023 أربع مناطق من هذا النوع، من بينها منطقة مدينة الملك عبدالله الاقتصادية الموجهة لصناعة السيارات والإلكترونيات، ومنطقة رأس الخير الموجهة للصناعات البحرية، إضافة إلى منطقة جازان. والفكرة الاقتصادية وراءها هي خفض كلفة الدخول أمام المصنّع الأجنبي الذي يملك التقنية لكنه يتردد أمام البيروقراطية أو الضرائب، ولذلك تتجمع في مدينة الملك عبدالله الاقتصادية مصانع لوسيد وسير وهيونداي معاً، في محاولة لبناء تجمع صناعي للسيارات يجذب مورّدي المكونات.
الصناعة في رؤية 2030: الإستراتيجيات والبرامج والمستهدفات
برنامج تطوير الصناعة الوطنية والخدمات اللوجستية (ندلب)
يقوم هذا البرنامج، وهو أحد برامج تحقيق رؤية 2030، على فكرة أن الصناعة والتعدين والطاقة والخدمات اللوجستية منظومة واحدة لا يمكن تطوير أحدها بمعزل عن الآخر؛ فالمصنع يحتاج إلى طاقة تنافسية ولقيم محلي وميناء كفء وطريق سريع، والتعدين يحتاج إلى سكة حديد ومصانع تستهلك خاماته. ولهذا يجمع البرنامج تحت مظلته جهات متعددة ويقيس نجاحه بمؤشرات مشتركة.
الإستراتيجية الوطنية للصناعة: ماذا تستهدف تحديداً؟
أُطلقت الإستراتيجية في أكتوبر 2022 بمستهدفات كمية واضحة الإطار الزمني. فهي تستهدف مضاعفة الناتج المحلي الصناعي ثلاث مرات بحلول 2030 ووصول الصادرات الصناعية إلى 557 مليار ريال، والوصول بقيمة الاستثمارات الإضافية في القطاع الصناعي إلى 1.3 تريليون ريال، وزيادة صادرات المنتجات التقنية المتقدمة بنحو 6 أضعاف، إضافة إلى استحداث عشرات الآلاف من الوظائف النوعية. وتضم الإستراتيجية 136 مبادرة لتمكين القطاع، تشمل حوافز للمشروعات الصغيرة والمتوسطة والمحتوى المحلي. أما على المدى الأبعد، فقد تستهدف الإستراتيجية القفز بأعداد المصانع في المملكة بحلول عام 2035 إلى نحو 36 ألف مصنع، من بينها مصنعان للسيارات لإنتاج أكثر من 300 ألف سيارة سنوياً، وتركز على 12 قطاعاً فرعياً من بينها الطيران والسيارات والصناعات البحرية والأدوية والمعادن.
ومن الضروري قراءة هذه الأرقام بوصفها مستهدفات معلنة لا إنجازات محققة؛ فالفارق بين الاثنين هو ما يجب أن تقيسه التقارير السنوية.
المحتوى المحلي و”صنع في السعودية”
المحتوى المحلي (Local Content) مفهوم اقتصادي يقيس نسبة ما يُنفق داخل البلاد من قيمة أي منتج أو عقد: أجور العاملين المحليين، والمواد المشتراة من مورّدين محليين، والخدمات المحلية. وتشترط الدول نسباً منه في المشتريات الحكومية لأن المشتريات العامة الضخمة تمثل سوقاً مضمونة يمكن توجيهها لتحفيز التصنيع المحلي بدل تسريبها إلى الاستيراد. وقد أُنشئت لهذا الغرض هيئة المحتوى المحلي والمشتريات الحكومية عام 2018، وأُطلق برنامج “صنع في السعودية” عام 2021 بوصفه علامة وطنية تمنح المنتجات السعودية هوية موحدة في الأسواق المحلية والخارجية. والفكرة هنا تسويقية واقتصادية معاً: بناء ثقة المستهلك المحلي بالمنتج الوطني، وتمييز الصادرات في الأسواق الإقليمية.
وإذا كان بناء المحتوى المحلي يحتاج إلى سوق مضمونة، فإن التجربة الأكثر توثيقًا في هذا المجال هي برنامج اكتفاء (IKTVA) الذي أطلقته أرامكو السعودية عام 2015 لرفع المحتوى المحلي في سلسلة مورديها. وقد نجح البرنامج في بناء شبكة من المصنّعين المحليين في قطاعات الحفر والأنابيب والصمامات والخدمات، وأعلنت الشركة تجاوز نسب المحتوى المحلي في مشترياتها حاجز 60%. والدرس المستخلص من هذه التجربة أن المحتوى المحلي ينجح حين يُربط بطلب مضمون طويل الأجل من مشترٍ كبير، ويتعثر حين يُفرض بوصفه نسبة إلزامية دون سوق مستقرة تبرر الاستثمار.
ماذا تكشف الأرقام عند إعادة حسابها؟
تُعرض أرقام القطاع عادة بوصفها إنجازات متفرقة، لكن إعادة تنظيمها في سلسلة زمنية واحدة تكشف ما لا يظهر في كل رقم على حدة. والجدول التالي يجمع بيانات منشورة من تقارير وزارة الصناعة والثروة المعدنية ووكالة الأنباء السعودية، ثم يضيف إليها حسابات مشتقة أجراها المقال.
| السنة | إجمالي المصانع (مصدر رسمي) | منها تحت الإنشاء | المنتِجة (محسوبة بالطرح) | ملاحظات مصدرية |
|---|---|---|---|---|
| 2016 | 7,206 | غير متاح | غير متاح | خط الأساس عند إطلاق الرؤية |
| 2022 | 10,640 | غير متاح | غير متاح | عند إطلاق الإستراتيجية الوطنية للصناعة |
| 2024 | 12,589 | 2,598 | 9,991 | التقرير السنوي للوزارة 2024 |
| 2025 | 12,946 | 2,552 | 10,394 | التقرير السنوي للوزارة 2025 |
تستند بيانات 2024 إلى أن عدد المصانع القائمة ارتفع بنسبة 9% نهاية 2024 عن سابقه ليصل إلى 12,589 مصنعاً، منها 2,598 مصنعاً قيد الإنشاء، بحسب التقرير السنوي لوزارة الصناعة والثروة المعدنية، وبيانات 2025 إلى أن إجمالي عدد المصانع وصل إلى 12,946 مصنعاً بنهاية عام 2025، منها 10,394 مصنعاً منتجاً و2,552 مصنعاً تحت الإنشاء، فيما وصل إجمالي حجم الاستثمارات في المصانع الجديدة إلى 76.1 مليار ريال.
ولقياس وتيرة النمو استخدم المقال معادلة معدل النمو السنوي المركب:
تفصيل منهجي: يكشف طرح أرقام 2024 من أرقام 2025 عن مفارقة تستحق الانتباه. فقد بلغ عدد المصانع التي بدأت الإنتاج خلال عام 2025 نحو 1,201 مصنع، بحجم استثمارات يزيد على 31 مليار ريال، بينما لم يزد صافي عدد المصانع المنتجة بين نهاية 2024 ونهاية 2025 إلا بنحو 403 مصانع وفق الحساب المشتق أعلاه. الفارق بين الرقمين (نحو 800 مصنع) يشير إلى خروج منشآت من الإنتاج أو إلغاء تراخيص أو إعادة تصنيف، لكن البيانات المنشورة لا تتيح تحديد السبب على وجه الدقة. والدلالة المنهجية واضحة: أرقام “المصانع التي بدأت الإنتاج” هي أرقام إجمالية (Gross)، بينما نمو القاعدة الصناعية الحقيقي يُقاس بالصافي (Net) بعد خصم الخروج، وهو ما ينبغي أن يبحث عنه القارئ في أي تقرير.
اقرأ أيضاً: حساب الناتج المحلي الإجمالي: المكونات، الطرق، وأهميته
وعلى صعيد القيمة، تكشف المقارنة أن نمو القيمة المضافة لا يسير بالضرورة مع نمو العدد. فإذا طُبقت حصة الصناعات التحويلية غير النفطية (11.1%) على الناتج المحلي الجاري لعام 2025، تُقدَّر قيمتها المضافة بنحو 530 مليار ريال، وهو رقم تقريبي اشتقه المقال من بيانات الهيئة العامة للإحصاء. ومستهدف الإستراتيجية البالغ 895 مليار ريال بحلول 2030 يتطلب، إن صحّت المقارنة، نمواً اسمياً يقارب 11% سنوياً. لكن هذه المقارنة مشروطة بتحفظ مهم: تعريف “الناتج الصناعي” في وثيقة الإستراتيجية قد يشمل التكرير وأنشطة أخرى لا تدخل في تعريف الهيئة، كما أن الهيئة أعادت تأسيس سنة الأساس لحساباتها في 2025، ما يجعل الأرقام من مصادر مختلفة غير قابلة للمقارنة المباشرة إلا بتحفظ.
الصناعة السعودية والثورة الصناعية الرابعة
المصانع الذكية والأتمتة
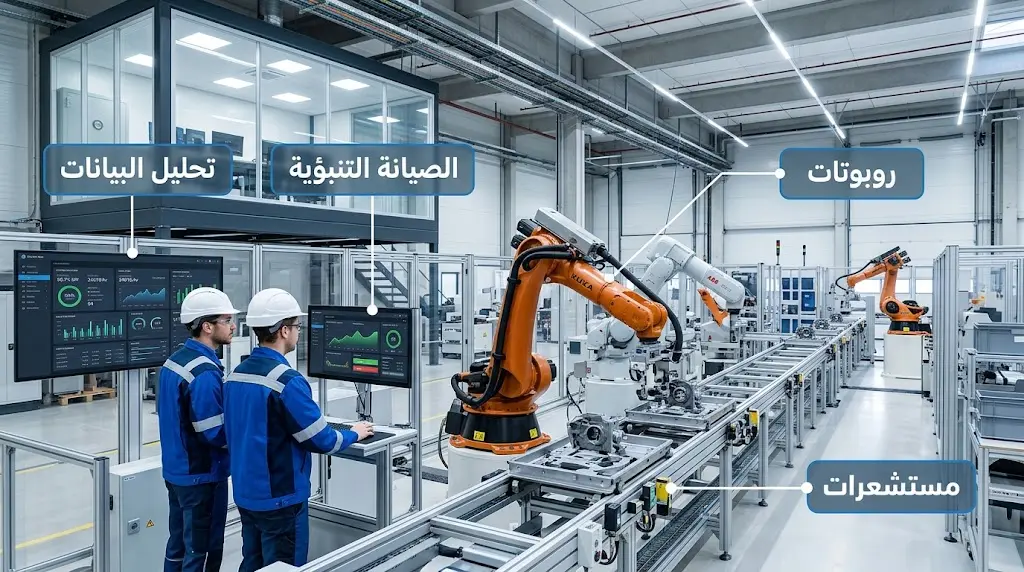
تشير الثورة الصناعية الرابعة (4IR) إلى دمج التقنيات الرقمية في الإنتاج المادي: إنترنت الأشياء الصناعي الذي يربط المعدات بمستشعرات ترسل بياناتها لحظياً، والذكاء الاصطناعي الذي يتنبأ بالأعطال قبل حدوثها ويحسّن استهلاك الطاقة، والروبوتات التعاونية، والتوأم الرقمي الذي يحاكي المصنع افتراضياً. وقد دخلت المملكة هذا المجال من بوابة صناعاتها الكبرى؛ إذ ضمت شبكة “منارات التصنيع” التابعة للمنتدى الاقتصادي العالمي، التي تختار المصانع الرائدة عالمياً في تطبيق هذه التقنيات، منشآت تابعة لأرامكو السعودية، في مقدمتها معمل غاز العثمانية في عام 2019. كما أطلقت وزارة الصناعة برنامج “مصانع المستقبل” لتحويل آلاف المصانع المتوسطة والصغيرة إلى نماذج آلية. غير أن الفجوة بين منشآت الشركات العملاقة والمصانع الصغيرة في هذا المجال ما تزال واسعة، وهي فجوة طبيعية في كل اقتصاد صناعي، لكنها أكثر حدة حين تكون القاعدة الصناعية حديثة العهد.
اقرأ أيضاً: الثورة الصناعية الرابعة: الدليل العلمي الشامل للتقنيات التي تعيد صياغة مستقبل البشرية
البحث والتطوير وتوطين التقنية
امتلاك المصنع شيء وامتلاك التقنية التي تعمل داخله شيء آخر. فمعظم المجمعات البتروكيماوية السعودية بُنيت بتراخيص تقنية من شركات عالمية، ومعظم خطوط التجميع تعمل بمعدات مستوردة. والمسار من الاستخدام إلى الامتلاك يمر عبر البحث والتطوير الصناعي، الذي تقوده في المملكة مراكز أرامكو وسابك البحثية، وجامعة الملك عبدالله للعلوم والتقنية (كاوست)، ومدينة الملك عبدالعزيز للعلوم والتقنية، إضافة إلى هيئة تطوير البحث والتطوير والابتكار التي أُنشئت عام 2021 لتنسيق هذا المجال. وتظل نسبة الإنفاق الوطني على البحث والتطوير إلى الناتج المحلي، وفق المسوح الرسمية المتاحة، دون 1%، وهو مستوى أقل بكثير من مستويات الاقتصادات الصناعية المتقدمة التي تتجاوز فيها النسبة 2.5%؛ وتسعى الهيئة إلى رفعها على المدى الطويل، وهو مستهدف لا يمكن الحكم عليه قبل مرور سنوات.
الهيدروجين والاقتصاد الكربوني الدائري
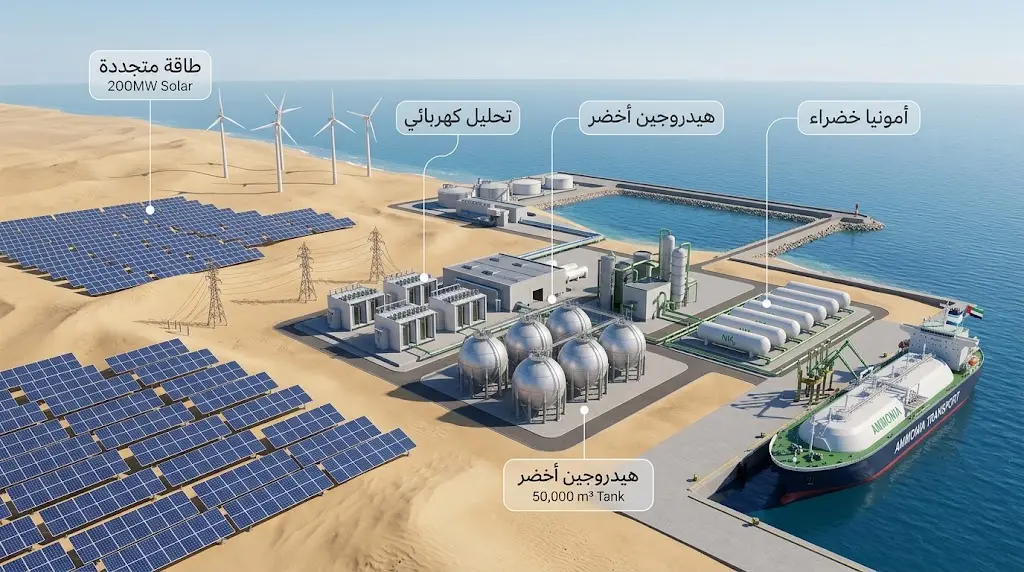
أعلنت المملكة في عام 2021 مستهدف الوصول إلى الحياد الصفري للانبعاثات بحلول 2060، واعتمدت إطار “الاقتصاد الدائري” الذي يقوم على أربعة مسارات: خفض الانبعاثات، وإعادة استخدام الكربون في منتجات صناعية، وإعادة تدويره، وإزالته بالاحتجاز والتخزين. ويمثل هذا الإطار محاولة للتوفيق بين الاستمرار في الصناعات الهيدروكربونية والالتزامات المناخية.
أما المشروع الأبرز في هذا المسار فهو مشروع الهيدروجين الأخضر في نيوم. ومن المهم توصيفه بدقة: فهو ما يزال قيد الإنشاء لا قيد التشغيل. إذ تجاوز المشروع في أبريل 2026 نسبة 90% من أعمال الإنشاء في جميع مواقعه الرئيسة، وسيستخدم المجمع محللات كهربائية بقدرة 2.2 غيغاواط تغذيها نحو 4 غيغاواط من الطاقة الشمسية وطاقة الرياح، ويستهدف عند التشغيل إنتاج نحو 600 طن من الهيدروجين الأخضر يومياً تُحوَّل إلى نحو 1.2 مليون طن من الأمونيا الخضراء سنوياً. والأمونيا هنا ليست المنتج النهائي بل وسيط النقل؛ فالهيدروجين صعب التخزين والشحن، أما الأمونيا فيمكن نقلها بالسفن ثم تحويلها مجدداً إلى هيدروجين أو استخدامها مباشرة وقوداً أو سماداً. ويظل الجدل العلمي والاقتصادي حول كلفة الهيدروجين الأخضر وتنافسيته مفتوحاً عالمياً، ولا يمكن الحكم على جدوى المشروع إلا بعد سنوات من التشغيل الفعلي.
اقرأ أيضاً: الهيدروجين: الدليل العلمي الشامل لخصائصه، أنواعه، ومستقبله في عالم الطاقة
تحديات الصناعة السعودية وحدود التحول
اختبار التنويع الحقيقي: الخروج من مظلة النفط
يخلط كثير من المحتوى بين “غير نفطي” و”غير مرتبط بالنفط”. فالبتروكيماويات والأسمدة واللدائن تُصنف صادرات غير نفطية، لكنها تعتمد على النفط والغاز لقيماً، وتتأثر أسعارها بأسعار الطاقة العالمية. وحتى الألمنيوم والأسمنت والحديد تستمد تنافسيتها من رخص الطاقة الأحفورية. وهذا لا يقلل من قيمتها، لكنه يعني أن اختبار التنويع الحقيقي هو نمو الصناعات التي لا تستمد ميزتها من الهيدروكربونات: الدواء، والإلكترونيات، والطيران، والسيارات، والآلات. ومن الأدوات التي يستخدمها الاقتصاديون لقياس ذلك مؤشر التعقيد الاقتصادي (Economic Complexity Index) الذي يقيس تنوع صادرات الدولة ومدى ندرة المعرفة اللازمة لإنتاجها، وتحتل المملكة فيه موقعاً أدنى مما يوحي به حجم اقتصادها، وهو ما يعكس تركز الصادرات في سلع قليلة التعقيد.
ويتطلب هذا أيضاً قراءة حذرة لأرقام الصادرات غير النفطية. فالرقم الإجمالي يشمل إعادة التصدير، أي سلعاً مستوردة تُشحن مجدداً دون تصنيع محلي؛ وفي النصف الأول من 2026 بلغت الصادرات غير النفطية الوطنية 95.74 مليار ريال وإعادة التصدير 73.51 مليار ريال، أي أن إعادة التصدير مثّلت 43.4% من إجمالي الصادرات غير النفطية البالغ 169.24 مليار ريال، مقارنة بـ38.1% في النصف الأول من 2025. كما أن صادرات الآلات والمعدات الكهربائية وأجزائها شكلت 22.4% من الصادرات غير النفطية في 2025 مع قفزة بنسبة 91.8%، وهي فئة يُرجَّح أن تكون إعادة التصدير مسؤولة عن جزء كبير من نموها. تشير هذه المقارنة إلى أن نمو إعادة التصدير دليل على نجاح المملكة في التحول إلى مركز لوجستي إقليمي، لكنه ليس دليلاً بذاته على نمو التصنيع المحلي، والخلط بينهما يضخم صورة الإنجاز الصناعي.
اقرأ أيضاً: الاقتصاد الدائري: من المفهوم إلى التنفيذ
القوى العاملة والمهارات الصناعية
يحتاج التصنيع المتقدم إلى فنيين ومهندسي عمليات وتقنيي صيانة بأعداد كبيرة، وهي مهن لم تكن تاريخياً وجهة مفضلة للعمالة الوطنية التي اتجهت إلى القطاع الحكومي والخدمات. وتواجه السياسة الصناعية هنا توازناً دقيقاً: فسياسات التوطين (السعودة) تهدف إلى خلق وظائف للمواطنين، لكن فرضها بوتيرة أسرع من تخريج المهارات قد يرفع كلفة المصانع ويضعف تنافسيتها. وقد كشفت الزيارات الميدانية التي نفذتها وزارة الصناعة لآلاف المصانع الصغيرة والمتوسطة في 2025 أن تحديات التوسع تشمل أيضاً معالجة عمليات التصنيع غير المرخصة لضمان عدالة المنافسة وتحسين مستوى التكاليف، وزيادة مستوى الضبط لعمليات الاستيراد للمنتجات التي تُصنع في المملكة بكميات وفيرة، وهي تحديات تنظيمية تضاف إلى تحدي المهارات.
المنافسة الإقليمية والعالمية وسلاسل الإمداد
تقف المملكة بين اقتصادات صناعية راسخة في آسيا تملك عقوداً من الخبرة ووفورات الحجم، واقتصادات خليجية مجاورة تتبنى إستراتيجيات صناعية مشابهة وتتنافس على المستثمرين أنفسهم. كما أن الاعتماد على معدات وتقنيات ومكونات مستوردة يجعل المصانع عرضة لاضطرابات سلاسل الإمداد العالمية التي كشفتها الأزمات الأخيرة. ومن المفارقات أن النجاح في جذب مصانع التجميع قد يزيد هذا الاعتماد في المرحلة الأولى قبل أن يقلله، لأن كل خط تجميع جديد يستورد مكوناته حتى يتكوّن حوله مورّدون محليون.
المياه والبيئة: التكلفة الخفية للتصنيع في بيئة جافة
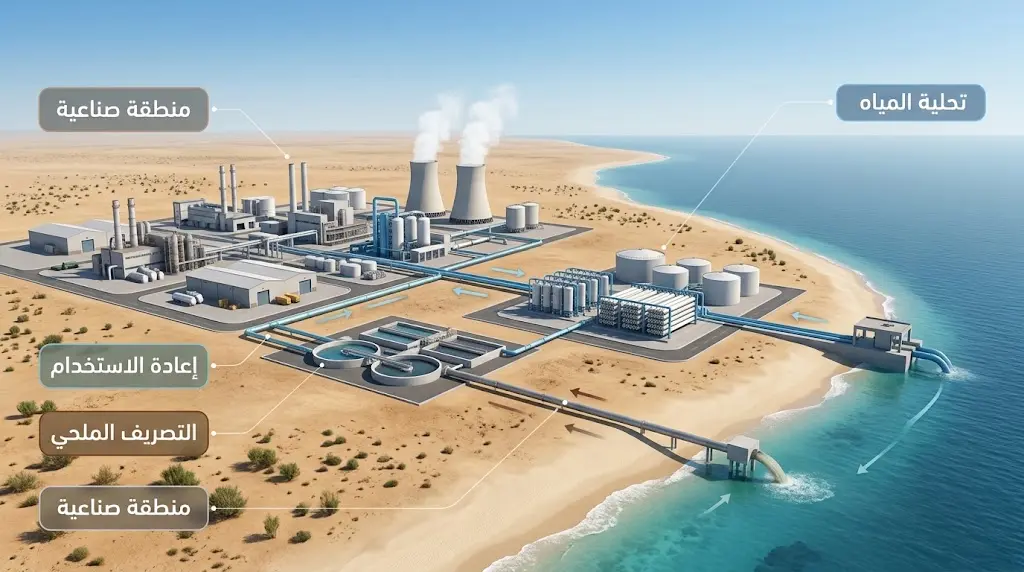
تستهلك الصناعات الثقيلة كميات ضخمة من المياه للتبريد وتوليد البخار والمعالجة. وفي بلد لا يملك أنهاراً دائمة، يصبح توافر المياه المحلاة شرطاً مسبقاً لأي مجمع صناعي، وهذا يفسر على نحو مباشر لماذا تقع الجبيل وينبع ورأس الخير جميعها على الساحل بجوار محطات التحلية عملاقة. لكن التحلية نفسها عملية كثيفة الطاقة تولّد محلولاً ملحياً مركزاً يُعاد إلى البحر، ما يضيف بصمة بيئية إلى بصمة الصناعة ذاتها. ولذلك تتجه المدن الصناعية إلى إعادة استخدام المياه المعالجة صناعياً، وإلى تقليل الاعتماد على المياه الجوفية غير المتجددة. ويبقى هذا القيد متغيراً حاكماً في اختيار مواقع الصناعات المستقبلية، لا مجرد اعتبار بيئي ثانوي.
الصناعة السعودية في سياقها الإقليمي والعالمي
تساعد المقارنة على وضع الأرقام السعودية في مقياسها الصحيح. فحصة الصناعات التحويلية غير النفطية البالغة نحو 11% من الناتج تقع دون مستويات الاقتصادات التي يُحتذى بها في أدبيات التصنيع، مثل كوريا الجنوبية التي تتجاوز فيها حصة التحويلية ربع الناتج، لكنها تقترب من مستويات اقتصادات صناعية متوسطة كثيرة. وفي السياق الخليجي أطلقت الإمارات عام 2021 إستراتيجية مشابهة (“مشروع 300 مليار”) تستهدف رفع مساهمة الصناعة إلى 300 مليار درهم بحلول 2031، ما يعني أن المنطقة كلها تتنافس وتتكامل في آن واحد.
وما يميز النموذج السعودي عن النموذج الكوري هو نقطة الانطلاق: فكوريا صعدت من اقتصاد فقير الموارد عبر التصدير القسري والانضباط الصناعي، بينما تنطلق المملكة من وفرة الموارد ورأس المال، وهو ما يجعل تحديها الأساسي مختلفاً: ليس تأمين التمويل، بل بناء الانضباط التنافسي والمعرفة التقنية في بيئة لم تكن مضطرة إليهما تاريخياً. أما ما يشبه النموذج الكوري فهو الاعتماد على كيانات كبرى مملوكة أو مدعومة من الدولة (سابك ومعادن وأرامكو) لقيادة القطاعات الثقيلة، على غرار دور التكتلات الكورية الكبرى في مراحلها الأولى.
ما بين الخرافة والحقيقة
❌ الخرافة: السعودية لا تصنّع شيئاً، وكل ما لديها هو النفط. ✅ الحقيقة: تسهم الصناعات التحويلية باستثناء التكرير بنحو 11.1% من الناتج المحلي الإجمالي لعام 2025 بحسب الهيئة العامة للإحصاء، ويعمل في المملكة أكثر من 10 آلاف مصنع منتج، وتُعَدُّ المملكة رابع أكبر منتج للبتروكيماويات في العالم.
❌ الخرافة: السعودية تصنّع سيارات محلية منذ 2023. ✅ الحقيقة: ما بدأ في 2023 كان تجميعاً شبه مفكك لأطقم سيارات مصنعة في الولايات المتحدة الأميركية، أما التصنيع الكامل لدى لوسيد فمستهدف بنهاية 2026، وأول سيارة سعودية التصميم من شركة سير كُشف عنها في سبتمبر 2026 مع وعد بالتسليم في 2027، وتستهدف الشركة نسبة توطين 45% للمكونات بحلول 2034.
❌ الخرافة: نمو الصادرات غير النفطية يعني نمواً مماثلاً في المنتجات المصنعة محلياً. ✅ الحقيقة: يشمل رقم الصادرات غير النفطية إعادة التصدير، التي مثّلت أكثر من 43% من الإجمالي في النصف الأول من 2026، بينما تراجعت الصادرات الوطنية غير النفطية في الفترة نفسها؛ فالمؤشر الأدق للتصنيع هو الصادرات الوطنية منفصلةً عن إعادة التصدير.
❌ الخرافة: السعودية تصدّر الهيدروجين الأخضر حالياً. ✅ الحقيقة: مشروع نيوم للهيدروجين الأخضر ما يزال قيد الإنشاء بنسبة إنجاز تجاوزت 90% في ربيع 2026، وأول شحنات الأمونيا الخضراء متوقعة في 2027.
التوصية العلمية من موقعنا
- اقرأ الأرقام بالصافي لا بالإجمالي. عند تقييم نمو القاعدة الصناعية، ابحث عن صافي التغير في عدد المصانع المنتجة بين سنتين، لا عن عدد المصانع التي “بدأت الإنتاج”؛ فالفارق بينهما في 2025 بلغ مئات المصانع، وهو ما يكشف ديناميكية الدخول والخروج التي تغيب عن العناوين.
- افصل الصادرات الوطنية عن إعادة التصدير. تنشر الهيئة العامة للإحصاء الرقمين منفصلين؛ ومتابعة الصادرات الوطنية غير النفطية وحدها هي الطريقة الصحيحة لقياس أداء التصنيع المحلي، لأن إعادة التصدير تقيس أداء اللوجستيات لا المصانع.
- ميّز بين “غير نفطي” و”غير مرتبط بالنفط”. عند تحليل التنويع، صنّف القطاعات بحسب اعتمادها على اللقيم الهيدروكربوني؛ فنمو الدواء والإلكترونيات والآلات يحمل دلالة على التنويع أقوى من نمو اللدائن والأسمدة، رغم أهمية الأخيرة.
- تابع القيمة المضافة لا عدد المنشآت. مؤشر الصناعات التحويلية غير النفطية في الحسابات الوطنية الفصلية هو المقياس الأصدق للتحول، لأن ألف مصنع صغير في التعبئة لا يعادل مصنعاً واحداً في الكيماويات المتخصصة من حيث المعرفة والقيمة.
- انتبه إلى سنة الأساس وتعريف المؤشر عند المقارنة. أعادت الهيئة العامة للإحصاء تأسيس حساباتها القومية في 2025، وقد تختلف تعريفات “الناتج الصناعي” بين وثائق الإستراتيجية والإحصاءات الرسمية؛ فمقارنة رقم من مصدر بمستهدف من مصدر آخر دون ضبط التعريف تؤدي إلى استنتاجات مضللة.
- تعامل مع مشاريع الهيدروجين والسيارات بوصفها اختبارات مفتوحة. هذه المشاريع قيد الإنشاء أو في بداية التشغيل، وجدواها الاقتصادية محل نقاش عالمي حقيقي، ولذلك يجب توصيفها في أي تحليل بوصفها رهانات إستراتيجية تُقيَّم بعد سنوات من التشغيل لا عند الافتتاح.
- استخدم مؤشر التعقيد الاقتصادي أداةً تكميلية. يتيح أطلس التعقيد الاقتصادي الصادر عن جامعة هارفارد تتبع تطور تنوع الصادرات السعودية وتعقيدها المعرفي عبر الزمن، وهو مؤشر لا يتأثر بتقلبات أسعار النفط بقدر ما تتأثر به مؤشرات القيمة.
ما الذي ينبغي أن يبقى في الذهن؟
الصناعة السعودية هي قصة تحويل ميزة طبيعية، هي النفط والغاز، إلى قاعدة إنتاجية متدرجة: بدأت بتكرير الخام، ثم استثمرت الغاز المهدر في بتروكيماويات صارت الرابعة عالمياً، ثم أضافت إليها التعدين والصناعات التحويلية، وتحاول اليوم القفز إلى السيارات والدواء والهيدروجين. وقد تضاعف عدد مصانعها تقريباً خلال عقد واحد، وصارت صناعاتها التحويلية غير النفطية رابع أكبر نشاط في اقتصادها.
لكن القيد الذي لا ينبغي تجاهله هو أن نجاح هذا القطاع بُني على ميزة تكلفة مصدرها الهيدروكربونات، وأن الانتقال إلى صناعات لا تعتمد على هذه الميزة يتطلب ما لا يُشترى برأس المال وحده: معرفة تقنية متراكمة، وقوى عاملة ماهرة، وسلاسل مورّدين محليين، وزمناً كافياً. وتكشف الأرقام المشتقة في هذه المقالة أن وتيرة النمو المطلوبة لبلوغ المستهدفات تفوق الوتيرة المسجلة، وأن جزءاً من الصورة المضيئة للصادرات غير النفطية يعود إلى اللوجستيات لا إلى المصانع. فالسؤال الذي سيحدد مكانة الصناعة السعودية في العقد المقبل ليس كم مصنعاً سيُفتتح، بل كم من المعرفة التي تعمل داخل تلك المصانع ستصبح سعودية المنشأ.
تُفهم مؤشرات الصناعة والتجارة والقيمة المضافة بدقة أكبر عند قراءتها ضمن أطر قياس رسمية معروفة، خصوصاً عند المقارنة بين السنوات أو بين الدول:
- نظام الحسابات القومية SNA: الإطار الدولي المستخدم لحساب الناتج المحلي والقيمة المضافة بحسب النشاط الاقتصادي.
- التصنيف الصناعي الدولي ISIC: مرجع تصنيفي مهم للتمييز بين الصناعة الاستخراجية والصناعة التحويلية والخدمات.
- منهجيات الهيئة العامة للإحصاء: المرجع الوطني لقراءة الناتج المحلي، والتجارة الدولية، ومؤشرات الإنتاج الصناعي داخل السعودية.
- إرشادات UNIDO الصناعية: تفيد في مقارنة التصنيع والقيمة المضافة والتنافسية الصناعية بين الدول.
- معايير ISO 14001 وGHG Protocol: مفيدة عند تقييم الأثر البيئي والانبعاثات في المنشآت الصناعية وسلاسل الإمداد.
المصادر والمراجع
موقع خلية لا يتحمل أي مسؤولية قانونية أو مالية أو مهنية ناتجة عن استخدام المعلومات الواردة في هذا المحتوى دون تحقق مستقل أو استشارة الجهات المختصة.
المهندس رامز عامر فخري — خبير الهندسة البتروكيميائية
أ. حسام عبد الغني بدرخان — استشاري تقييم دورة الحياة وهندسة الطاقة المستدامة


